Topbanner

Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (länk).

måndag 24 januari 2022

Portföljsammanfattning 2021

Inför 2021 hade jag tre stora mål:
  1. Att återställa psyket inför ett "normalt" börsår där det är svårare att hitta investeringsmöjligheter med extremt goda avkastningsmöjligheter. När det är ont om bra bolag på börsen är det lätt att antingen plocka på sig väldigt billiga bolag med bristande historik eller överdrivet dyra bolag med stor potential som sedan blir billigare.
  2. Lägga mer tid på att titta närmare på aktietwitter, jag blir lätt blind för bolag såsom Evolution Gaming och Awardit där namnen hela tiden passerar i pereferin men där jag aldrig riktigt tar tag i en egen analys. Aktietwitter är trots allt en ganska liten sfär så det kan pratas mycket om bolag utan att de nödvändigtvis är dyra..
  3. Hålla i säljdisciplinen där jag varken ska begå mitt gamla vanliga misstag att sälja bort mig tidigt eller överkompensera och envist hålla kvar exempelvis Plejd eller Gravity bara för att jag missat att sälja på toppen.
Utöver det fortsatte jag även med att arbeta på mitt mål från 2020 om att mer aktivt bevaka gamla innehav och köpa tillbaka när värderingen gått ner eller räkenskaperna kommit ikapp. På det stora hela har jag lyckats med mina föresatser även om det milt sagt kanske inte var helt optimalt att de Twitter-darlings som jag investerade i främst var Kambi och Angler Gaming. En portföljutveckling på +23,6 % är mer än vad jag långsiktigt hoppas på men när index samtidigt gått upp med 39,3 % krävs det en viss eftertanke när jag utvärderar investeringsåret.
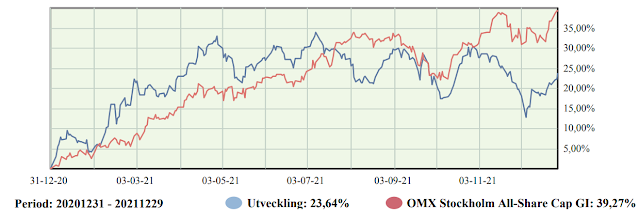

Även jämfört med mina vanliga jämförelseindex var utfallet sämre än önskvärt även om fonderna också har haft svårt att mäta sig med index. Att index slår aktiva investerare så kraftigt är intressant och jag har tittat närmare på det nedanför tabellen. 

År

Aktieingenjören

All-Share Cap GI

Avanza Zero

Didner & Gerge småbolag

D&G

Small & Microcap

D&G US Small & Microcap

2013

34,8%

28,1%

24,5%

41,9%

2014

13,1%

15,9%

13,9%

18,5%

2015

20,1%

10,6%

2,2%

29,9%

2016

-7,8%

9,5%

9,3%

14,0%

2017

9,5%

9,5%

7,6%

9,9%

2018

-2,5%

-6,2%

-7,7%

-7,2%

2019

31,6%

36,1%

30,6%

31,1%

20,3 %

30,1 %

2020

59,7 %

13,7 %

8,4 %

23,2 %

34,4 %

-2,0 %

2021

23,6%

39,3 %

32,6 %

29,4 %

21 %

30,9 %


Med hjälp av Börsdata.se har jag laddat ner årets utveckling för aktier uppdelat på sektor för mid cap och large cap vilket presenteras i en  här i form av en violinplot. Y-axeln är avkastningen (1 = 100 %) och bredden på varje blobb är proportionell mot hur många bolag som hade den avkastningen, strecket på blobben visar den oviktade medelavkastningen. Den extrema punkten i Industri är Hexatronic som hade en mycket imponerande utveckling vilket gör diagrammet lite skevt


Medelutvecklingen för large och midcap inom varje sektor 2021 var:

Dagligvaror 2 % 
Energi 81,6% 
Finans & Fastighet 49 % 
Hälsovård 8,0% 
Industri 44,6% 
Informationsteknik 22 % 
Kraftförsörjning -49,0% 
Material 21,3% 
Sällanköpsvaror 28,0% 
Telekom 1,8% 
Totalt 32,4%

För alla börslistor var trenden likartad förutom att dagligvaror och finans & fastighet gick ännu bättre.

Dagligvaror 23,1 % 
Energi 81,5% 
Finans & Fastighet 93,7 % 
Hälsovård 2,5 % 
Industri 42,4 % 
Informationsteknik 27 % 
Kraftförsörjning -22,8 % 
Material 33,3 % 
Sällanköpsvaror 32,8 % 
Telekom 25,7 %.

Sammanfattningsvis kan man säga att energi, finans & fastighet samt industri är de sektorer som gått bäst. Som jag ser det är det här en sektorrotation som nog kan ha vait förutsägbar men svår att fånga upp för mig givet mina intressen och kompetensområden som investerare. Att den egna kompetensen helt enkelt inte betalar sig under ett viss år är en risk som jag får ta som mer nischad investerare och ett stort skäl till varför jag förra året inte ville dra för stora växlar på min övervavkastning. 2020 var ett extremt bra år för de investeringar jag brukar göra och i år var det svårare och båda bidrar till den totala avkastningen som investeare över tid.

Portföljen under 2021

Portföljen innehåller just nu 18 bolag vilket är fler än tidigare och storleksfördelningen är även jämnare. Inför 2021 utgjorde tre bolag nästan halva portföljen (Gravity 22 %, Enlabs 12 % och Plejd 11,5 %). Inför 2022utgör mitt största innehav, AqualisBraemar LOC 9,4 % av portföljen.

Jag sålde av mitt innehav i Gravity (köpte tillbaka en del senare), Enlabs är uppköpt och jag har även hyvlat mitt innehav i Pricer vilket inneburit de största bolagen minskat eller lämnat portföljen. 


Min bedömning inför 2021 var att spel & dobbel online är en bransch med stark underliggande tillväxt, att svenska spelbolag inom sektorn var orimligt billiga samt att i ett osäkert världsläge med råvarupriser, inflation, internationella kriser och Covid-19-restriktioner borde spelbolag med stabila balansräkningar vara en rimlig placering. Därför investerade jag rätt tungt i Kindred, Kambi och Angler Gaming under våren med pengar ifrån försäljningar av Gravity, Plejd och Enlabs. Utöver dessa följde jag även min strategi om att hålla bättre koll på mina gamla innehav vilket gjorde att jag investerade i undersökningsbolaget Riwi Corp och spelbolaget Gravity när jag ansåg att värderingen var låg i förhållande till risken. Därutöver gjorde jag mindre investeringar i Nanalysis, Freetrailer, Scandbook och Wise.

Under hösten har jag i princip inte gjort någonting vilket beror på att jag vill låta mina olika investeringsteser spela ut samtidigt som jag har haft fullt upp med spännande arbetsuppgifter och mycket hemvaro med sjuka barn. Ett stort skäl till att jag aldrig försökt mig på att tajma marknaden är att jag vet att den här typen av perioder är en del av livet som deltidsinvesterare och småbarnsförälder. Att kunna stänga portföljen i ett halvår och vara trygg med att den består av bra bolag som bygger värde över tid har därför alltid varit viktigt för mig.


Tittar vi på vilka bolag som bidragit positivt respektive negativt till totalavkastningen (+23,6 %) är det en god lektion i ödmjukhet och diversifiering.  Den sektor jag trodde absolut mest på har gått uruselt medan övriga bolag i portföljen på bred front bidragit till totalavkastningen. 

Av de investeringar jag gjort är investeringen i Wise Group den jag är mest nöjd med på en intellektuell nivå. Från början var det Brilliant Future och "en spin off med billig SaaS" som fångade min uppmärksamhet via en diskussion med Småbolag & Undantag. S&U har även haft en viktig roll för mina investeringar i AqualisBraemar, Nekkar och Freetrailer så jag är nog skyldig honom några öl när pandemin lugnar ned sig. Vid närmare granskning drog jag däremot slutsatsen att det snarare var ett case av "Konsultbolag hoppas att de ska kunna leverera programvara" vilket är en sektor som Olov Sandbergs förmaningar (länk) samt senare erfarenheter med familjebolaget och Avensia Storefront gjort mig väldigt skeptisk till. Däremot har Wise samtidigt passat på att göra en betydande omstöpning under pandemin där man rationaliserat uppdragen till färre rekryterare och konsulter vilket minskat kostnaderna klart mer än det minskade omsättningen. Det är extremt svårt att veta när det är dags att börja konsolidera uppdragen från olönsamma konsulter/rekryterare men i det här fallet ser det ut som att man lyckats göra det utan att tappa nyckelpersonal eller en allt för stor del av uppdragen. 


Tankar inför 2022

När det gäller iGamingbolagen handlar det i grund och botten om två frågeställningar.
  1. Är det jag eller marknaden som har fel om bolagens framtida intäkter?
  2. Om marknaden har fel, när får jag betalt för det?
Räknat på bakåtblickande P/E-tal ligger Kindred på 6,7, Kambi 11,6 och Angler på 6. För att de här bolagen ska bli en dålig affär krävs det att luften går ur Kindred fullständigt samtidigt som man tappar Nederländerna som större marknad, att Kambi visar sig leverera onödiga tjänster och att Thomas Kalita festar om rejält på Malta. Min huvdsakliga tes här är att det kan bli sämre vinster i alla tre bolagen under 2022 men att när man börjar blicka framåt mot 2023 på bör det kunna bli en rätt rejäl återhämtning i alla tre bolagen. 

Idealt blir utvecklingen som i Aspire Global där jag tajmade köpet uruselt men ändå har fått en helt okej avkastning där jag motvilligt räknar med att köpet går igenom.


I övrigt tycker jag att portföljen pendlar mellan billigt och mycket billigt samtidigt. De tre bolag som kan vara värda att kommentera lite extra är de tre kanadanoterade bolagen Riwi, Viemed och Nanalysis.

RIWI Corp arbetar med webbaserade undersökningar online där deras teknik med "Random Domain Intercept Technology" gör det möjligt att samla data inom ekonomi, utvecklingsstöd och marknadsundersökningar. Typiska frågeställningar är frågor såsom "Hur utvecklas Kinesers syn på Apple-produkter när synen på USA blir mer negativ?" och "Hur påverkas Amerikaners syn på vaccination av Omikron?". Grundaren Neil Seeman har under året sparkat sig själv i syfte att driva övergångem från en affärsmodell med tidsbaserade kontrakt där en kund definierar frågeställningen och monopoliserar data till att leverera dataströmar för analys av ett större antal kunder via olika dataplattformer på prenumerationsbasis. Som mest hade man i början av pandemin en vinstmarginal på 40 % och nu återinvesteras de intäkterna för att bygga en mer skalbar verksamhet med mindre ojämna intäkter. Aktien har slaktats av kombinationen ojämna intäkter och fallande vinstmarginal men om den här satsningen går i lås blir det här mycket bra och det är nog det bolag som jag följer mest aktivt just nu. 

Viemed Healthcare hanterade Coronakrisen helt fantastiskt genom att erbjuda sjukhus sin kompetens inom övervakning, andningsterapi och köp av andningsrelaterad utrustning. Däremot har nykundsintaget inom kärnverksamheten påverkats negativt av Covid-19 när potentiella brukare inte söker vård samtidigt som en rapport från Office of Inspector General anklagar bolaget för att felaktigt leverera tjänster till Medicare (länk). Jag har inte riktigt bestämt mig för hur jag ska hantera den risken men om den affären löser sig kommer Viemed att vara ett av de bolag jag har störst förhoppningar om (länk till tidigare analys).

Nanalysis Scientific är ett extremt spännande teknikbolag i lite tidigare fas än jag brukar investera i, därför inledde jag ägandet med en bevakningspost 2020. Kärnverksamheten är att producera NMR-maskiner med permanentmagneter vilket är lämpligt för kemisk analys på labbänken och blir oerhört mycket billigare än de kraftfulla kylda system som annars används på större laboratorier och inom sjukvården. De redovisar orderläget på nya maskiner kontinuerligt och VD Sean Krakiwsky var tydlig med att de börsnoterade sig för att förvärva ett antal bolag med kompletterande teknik men att man väntade på att aktiekursen skulle gå upp. Sedan dess har aktiekursen gått upp och man har förvärvat elektronikbolaget RS2D, mjukvarubolaget One Moon Scientific, försäljningsbolaget K'(Prime) Technologies Inc och nu aviserat ett förvärv av komponentbolaget Quad Systems. Jag köpte på mig ytterligare aktier i början på 2021 och i kombination med kursuppgången har Nanalysis seglat upp till 5 % av portföljen. 

Min personliga gissning om 2022 är att Omikron-vågen troligen blir det sista stora skriket inom Covid-19 om ingen helt ny variant kommer ut. Det kommer att bli några svettiga veckor för vården nu när smittspridningen går spikrak uppåt (länk) men vi har en mycket hög vaccinationsgrad och kombinationen av ett lindrigare förlopp och extrem smittspridning innebär att ovaccinerade människor snart inte längre kommer utgöra ett hot mot vården på samma sätt. Äldre är alltid sköra när det gäller respiratoriska sjukdomar och när personer med extrem känslighet nu är avlidna gissar jag på att Covid-19 kommer att få samma problemprofil som influensa. Det vill säga att det är en sjukdom som är tillräckligt irriterande för att vi ska lägga märke till den men utan att vara ett extremt problem. Något som kan vara värt att hålla reda på kan däremot vara om den i framtiden visar sig ha långsiktiga effekter precis som papillomvirus orsakar livmodehalscancer och nu Epstein-Barrvirus verkar orsaka majoriteten av alla fall av MS (länk). Jag blir förvånad om inte minst en sådan skräckrubrik kommer att dyka upp i pressen under kommande år men om det faktiskt är ett problem kommer att ta lång tid att få redan på. 

Hur det här påverkar världsekonomin har jag däremot ingen aning om. Jag har samma mål i år som förra året och om jag hittar ett bra investmentbolag eller fond som gör anti-ESG-investeringar i olja skulle det vara intressant. Energibranschen är svår och jag tittade tidigare på det tjeckiska energibolaget CEZ (länk) då det redan då var tydligt att vi behöver kraftproducenter som kan balansera elnätet. När det gäller aktier är oförutsägbarheten stor just nu och samtidigt är det mycket som händer i privatlivet så det är nog bäst att jag inte har allt för stora ambitioner som investerare under 2022. 

lördag 26 juni 2021

Börselvan för EM 2020

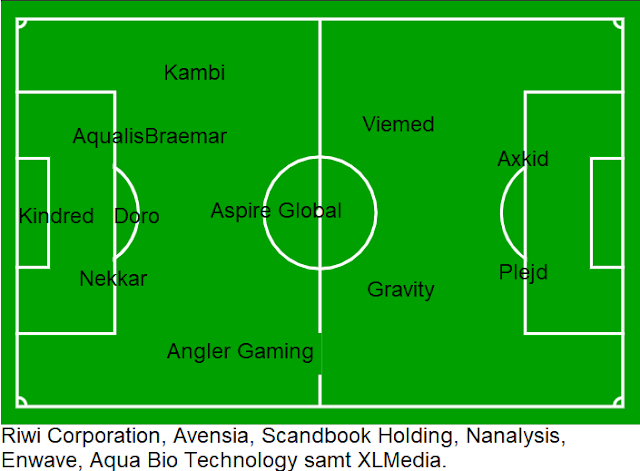
Börselvan introducerades av Gustavs Aktieblogg som en tankelek inför VM 2014 (länk). Jag tycker det är lite kul att tänka på mina aktiehav ur ett lite annorlunda perspektiv och strukturen med att ställa upp sina elva bästa innehav utifrån offensiva och defensiva egenskaper tillför faktiskt en hel del för mig.

Den kanske största skillnaden för mig i år är att jag har fler bolag än någonsin tidigare i portföljen. 18 bolag i portföljen är ett rekord för mig även om Enwave (1,1 % av portföljen, XLMedia 1 % och Aqua Bio Technology 0,64 %) snarare utgör bevakningsposter och gamla synder än portföljinnehav. Inledningsvis försökte jag ställa upp bolagen i en fungerande laguppställning vilkt i år fick bli 3-5-2. 


Basen för mina investeringar 2021 är just nu iGaming som utgör nästan en tredjedel av portföljen tack vare sin kombination av konjunkturstabilitet och strukturell tillväxt som kan driva hela portföljgen framåt.

Kindred (8 %) utgör 8 % av portföljen och är i dagsläget portföljens tryggaste bolag. Som ett av världens tio största iGaming-bolag är utrymmet för riktigt explosiv tillväxt begränsad men med en underliggande marknad som växer med 10 % per år och en egen tillväxttakt på över 20 % har Kindred goda möjligheter att inte bara driva värde genom multipelexpansion utan har en god tillväxt också. Kindred är dessutom ett kvalitetsbolag med tydligt fokus på spel online och som har vunnit flera utmärkelser som bästa arbetsplats vilket är viktigt i en så IT-tung bransch som iGaming. Räknat på rullande tolv månader handlas aktien till P/E 12 och troligtvis kommer 2021 vara ett starkt år där man tar igen sporthändelser som skjutits upp från 2020 och P/E pressas under 10 för att sedan öka igen när 2022 blir lite av ett mellanår enligt prognoserna. Med P/E 12 och en konjunkturstabil bransch ser jag nedsidan som begränsad även om de låga förväntningarna på 2022 visar sig stämma.

AqualisBraemar LOC (7,5 %) är en norsk teknikkonsult med cirka 800 anställda. Namnet kommer av att Aqualius under de senaste åren först köpte upp jämnstora Braemar och i höstan sedan förvärvade LOC i syfte att skapa en ledande global aktör inom Olja & gas (51 %), sjöfart (23 %), projekt inom förnybar energi (23 %) och försäkringsärenden (7 %). Man har annonserat att arbete med förnybara resurser ska utgöra 50 % av omsättningen 2025 men det målet sattes innan oljepriset vände uppåt och även om projekt inom förnybar energi växer mycket fort kan nog olja & gas också få lite fart nu. Förvärvet av LOC gör AqualisBraemar LOC lite jobbigt att räkna på just nu men givet tidigare mål och  proforma siffror handlar det här om ett bolag som har P/E på omkring 12 och bör kunna växa med över 15 % per år under de kommande åren drivet av både ökade förnybara investeringar och tillväxt inom övriga segment. 

Doro (6,6 %) är det bolag som har funnits med i portföljen överlägset längst men har i takt med att tillväxten mattats av flyttats allt längre bakåt i börselvan. Caset just nu är kombinationen av en låg värdering (ca P/E 11,5 på en normaliserad vinst) samt renodlingen där Doro Care blir ett företag med fokus på service, programvara och integration av olika sensorer för omvårdnad medan telefondelen blir en fristående kassako med försäljning riktad till konsumenter. Jag tror det är bra att man renodlar verksamheten på det här sättet då Doro Care kan fokusera på försäljning gentemot offentlig sektor och vårdbolag där man tillhandahåller telefonsupport och hårdvara oavsett leverantör medan Doro Phones fokuserar på direktförsäljning till konsumenter. Doro Cares tjänsteerbjudanden kan kompletteras med en mobiltelefon men hittils har man inte lyckats få till försäljning av tjänster till privatkunder (länk) samtidigt som jag tror Care-verksamheten gynnas av att integrera hårdvara från många leverantörer.

Nekkar (6,6 %) tillverkar lyftsystem för fartyg vilket underlättar servicearbeten och bättre nyttjande av mark i hamnar. Precis som AqualisBraemar är det här ett bolag som Småbolag & Undantag övertygade mig om att det var en stabil värdeinvestering och där det dessutom finns en hel del offensiv uppsida. Jag vågar fortfarande inte räkna med något värde i StarFish och Skywalker men grundverksamheten i Syncrolift har en orderbok som motsvarar över tre års omsättning även om man flaggar för att orderingången kommer att vara svagare under 2021. Min förväntan är att Nekkar är mer eller mindre garanterat åtminstone tre mycket goda år framöver där kärnverksamheten växer, Intellift fortsätter växa explosivt och sedan får vi se hur det går med Starfish och SkyWalker. Kombinationen av Covid-19 och Nekkars ändrade redovisningsperioder gör jämförelser lite svåra men Q1 var definitivt ett rekordkvartal med 40 % omsättningstillväxt jämfört med Q1 2020 som var mer normalt samtidigt som P/E för de senaste 12 månaderna är cirka 15. 

Syncrolift från Nekkars hemsida.

Angler Gaming (6,75 %) är så mycket fulcasino att det nästan bli fint. Om Kindred är den välpolerade lagkaptenen med ett föredömligt leverne är Angler Gaming den galna ytterbacken som flyger framåt på kanten och gör vad som helst för att vinna. Kärnan i Angler Gaming är att man har en extremt kostnadseffektiv spelplattform samtidigt som att även om man tänjer på reglerna och utnyttjar luckorna i regelverket. Samtydigt bryter man sällan mot reglerna på ett sätt som innebär straff. På så sätt har Thomas Kalita lyckats bygga upp ett bolag som växer med 50 % per år men ändå handlas till P/E 15 då transparensen i mångt och mycket är begränsad. Samtidigt Premiergaming Ltds svenska licens ger ett fönster in i verksamheten för oss investerare som visar att bolaget fungerar även på reglerade marknader. 

Kambi (7,24 %) lider av samma problem som extremt offensiva ytterbackar länge dragits med inom fotboll. Alla är överens om att bolaget besitter fantastiska kvalitéer men det finns en stor osäkerhet kring om Kambi verkligen fyller en roll på marknaden. Risken för Kambi är att deras kunder, när de når en viss storlek, väljer att sluta outsourca Sportboken till Kambi vilket bland annat DraftKings och 888 valt att göra. Min tes är att de data som Kambi kan samla in från många olika operatörer i kombination med skalfördelarna inom teknikutveckling gör det svårt att räkna hem en sådan insourcing. Det innebär att även om Kambi har en värdering som kräver fortsatt offensiv tillväxt (P/E en bit under 25 för 2021) så finns det en enorm potential när hälften av Kambis intäkter kommer ifrån USA. Gross Gaming Revenue förra året dubblades för Kambi medan omsättningen var svagt sjunkande i Europa på grund av tappet med 888. För den som vill fördjupa sig i Kambis ställning rekommenderar jag kapitalmarknadsdagen som nyligen hölls (länk).

Asipire Global (3,44 %) är inte något av de vackrare iGamingbolagen. I grund och botten handlar Aspire Globals B2B plattform om att de köper sig tillgång till kunder genom att drifta kasinoverksamhet åt företag som vill monetarisera sina användare. Ofta handlar det här om mindre aktörer inom onlinecasino som inte själva orkar hänga med teknikutvecklingen eller om entreprenörer/företag som vill monetarisera en viss grupp användare för att skapa ytterligare en intäktskälla. Sammantaget gör det här Aspire till ett intressant bolag som svepar upp resterna på spelmarknaden, växer med 20-30 % per år och just nu handlas till P/E 16.

Viemed (5,59 %) är ett helt fantastisk bolag men med stor exponering mot den regulatoriska risk som USAs sjukförsäkringssystem dras med. Bolaget levererar icke-invasiva ventilatorer till patienter med allvarliga andningsproblem som annars skulle kräva sjukhusvård. Jag tycker min senaste analys från i vintras fortfarande står sig bra (länk) även om det behövs ytterligare klarhet i vad kritiken från Office of the Inspector General kommer att innebära i praktiken (länk). Den bästa sammanställningen över det medicinska läget jag sett hittills kommer ifrån Adu Subramian (@adusubramanian på Twitter) och finns på hans Substack (länk). Med en värdering på P/E under 19 exklusive positiva Covid-19 effekter och en tillväxt på 40 % per år är det en risk jag är villig att ta i dagsläget.

Gravity (3,41 %) är Twitterfavoriten som åker in och ur portföljer baserat på dagliga försäljningsdata. Jag köpte mina första aktier sommaren 2018 och minskade under vintern innan jag köpte tillbaka aktier nu på sista tiden då lanseringsschemat för 2021-2022 klarnat. Min initiala investering handlade i grund och botten om att jag kunde investera i ett mobilspelbolag där man hade en stor användarbas i en växande del av världen samtidigt som man redan tjänade bra med pengar på verksamheten. Gravity är dyrare nu men har flera gånger visat på att användarbasen är lojal samtidigt som spelkvaliteten ökat vilket bl.a. Pappakeno skrivit om på sin blogg (länk).

Axkid (5,15 %) har gått från klarhet till klarhet sedan min senaste analysen (länk). De två stora frågorna som fanns då var hur väl nya Axkid One skulle tas emot av marknaden samt hur Axkid skulle utvecklas om/när budet inte gick igenom. Jag har pratat en del med Maria Bilkenroth och Magnus Ramström på SEB Private Equity som arbetar med deras investering i Axkid. Som vanligt när det gäller personer inom den mer professionella finansvärlden är de artiga men säger inte så mycket av värde även om de ville betona att de skulle sköta allting enligt god sed. Hittills har de levt upp till det en företrädesemission utan konstigheter och vid tillsättandet av valberedningen inför årsstämman tog Thomas Bräutigam kontakt med den näst största ägaren inför diskussionen om sammansättningen av valberedningen i enlighet med beslutet på föregående årsstämma. Eftersom han inte gjort det i tid var det lite osäkert hur man skulle tolka det beslutet eftersom näst största ägare och största ägare i november när han borde tagit kontakten båda nu hade sålt till Caution Ax Bidco. 

Även lanseringen av Axkid One har gått fantastiskt med bra testresultat både i Sverige där bakåtvända bilbarnstolar dominerar och i internationella tester där fokus ligger mer på smidighet. 


Aktiekursen har fördubblats sedan budet och värderingen kräver med ett börsvärde på ca 320 miljoner kronor krävs en tillväxt i överkant på Axkids långsiktiga mål för att räkna hem en investering. Samtidigt har Axkid som mest haft en tillväxt på 70 % per år vilket var när Axkid Minikid på allvar slog igenom här i Sverige och leder Axkid One till en motsvarande etablering i Europa har Axkid några fantastiska år framför sig.


Plejd (10,6 %) är portföljens överlägset offensivaste bolag med ett P/S på 15,8, ett P/E på 157 och en omsättningstillväxt som pendlat mellan 50 och 230 % de senaste fem åren.  Jag hade turen att plocka upp Plejd till en värdering på P/S 3,5 förra året när starten på Covid-19 innebar att marknaden förbisåg den starka tillväxten och att bolaget närmade sig lönsamhet (länk till resonemang) och jag har en halvskriven analys som skulle upplevas som lätt anakronistisk ett år senare vilket inneburit att jag avstått från att skriva klart den då @aktiehesten (länk) och @aktieentreprenoren (länk) på Twitter skrivit var sin analys. Mitt enda tillägg till de analyserna är att jag tycker att utvecklingen med Connected Home over IP visar på att Plejd har valt rätt tekniklösning för hemmanätverk. Bluetooth Low Energy är utformat för att flera nätverk ska kunna samsas inom 2,4 GHz bandet och genom att skapa ett dedikerat nätverk för Plejdprodukter som sedan utgör en egen delenhet i det smarta hemmet som knyts ihop av exempelvis Google Home eller Apple HomeKit får man ett nätverk som är optimerat för Plejds produkter samtidigt som man vid behov kan få kaffebryggaren att kommunicera med en lysknapp den dagen det faktiskt blir en efterfrågad lösning bland kunder. 

Utöver dessa bolag har jag Riwi Corp (5,04 %), Nanalysis (4,01 %), Avensia (3,44 %, Scandbook Holding (3,43 %, Wise Group (2,82 %), Enwave Corp (1,05 %) och Aqua Bio Technology 1,04 %) i portföljen. Så här i efterhand är det lite ologiskt att jag tog med Gravity och Aspire Global i portföljen istället för Riwi Corp och Nanalysis så jag lägger till förklaringar här nedan även för dessa. Som gimmick blev "balansen" i börselvan bättre med två lägre värderade innehav men rent praktiskt är mina största innehav snarare en 3-3-4 formation än 3-5-2 just nu. 

Riwi corp (5,04 %) Riwi Corporation arbetar med datainsamling och opinionsundersökningar åt internationella organisationer, företag och investerare. Under 2020 satsade man hårt på att utöka sin försäljningsorganisation och dessutom integrera sig bättre med olika dataportaler såsom Amazon Web Services, Bloomberg och ThinkData Works. Under året har man även valt att renodla sitt erbjudande så att man istället för att erbjuda en mer generell undersökningskapacitet för enkätundersökningar fokuserar på enkäter inom fokusområdena public health security, global citizen engagement, China "truth-seeking" samt investment and economic insights.

Deras finansiella mål innebär att Riwi måste växa omsättningen med 70-80 % per år vilket är strax över den historiska tillväxttakten medan P/S enligt Avanza just nu är 5,06 och min bedömning av P/E exklusive den förstärka försäljningsorganisationen ligger på 14,4. Det P/E-talet är i dagsläget helt fiktivt då Riwi har ambitioner om att driva en aggressiv tillväxt men är baserad på kostnadskostymen i bolaget innan den utökade försäljningsorganisationen rekryterades vilket visar på hur låg den fasta kostnadsbasen ändå kan vara.

Nanalysis (4,01 %) är ett bolag som tillverkar NMR-maskiner med permanentmagneter. Jag tog en mindre bevakningspost i bolaget då jag tyckte bolaget precis som Plejd äntligen nått en punkt där bolaget var i princip kassaflödesneutralt samtidigt som tillväxtpotentialen var gigantisk. Nanalysis är extremt transparenta med försäljningsmål och orderläge samtidigt som tekniken har enorm potential då kärnmagnetisk resonans är en våra absolut bästa metoder för att mäta kemiskt innehåll i prover utan att provet förstörs eller dyr mätutrustning kommer i kontakt med provet. Genom att kunna genomföra analys på små provmängder i rumstemperatur öppnar det upp en helt annan marknad än traditionell NMR-spektroskopi och man har nyligen lanserat ett mer kraftfullt instrument med högre upplösning vilket driver tillväxten samtidigt som man inom några år kommer att börja lansera instrument som är specialiserade för specifika applikationer såsom kvalitetstest av fartygsbränsle eller identifikation av narkotika vilket skapar helt nya applikationsområden. Samtidigt är P/S ca 6 baserat på mina prognoser och vinster vågar jag inte ens tänka på utan det här är en liten bevakningspost som vuxit till sig kraftigt på egna meriter. 


När man arbetar med olika modeller är det viktigt att inte låta tankemodellen komma ivägen för verklighetesuppfattningen. När jag gjorde min portföljsammanfattning 2019 (länk) kunde jag konstatera att defensivt värderade bolag som gjorde turn arounds och liknande ofta var de bolag som hade både minst tillväxtpotential och orsakade mig störst förluster. Att jag inte längre kan skapa "balanserade" börselvor är därför en naturlig utveckling av hur jag hanterar min portfölj och en mer rättvisande bild av portföljen blir nog den här. 


I princip har alla bolag i börselvan en god tillväxtpotential på åtminstone 10 % men ju längre fram man kommer i spelplanen desto större blir osäkerheten där de fyra bolagen i anfallet har värderingar som kräver åtminstone 30-50 % tillväxt vilket är mycket offensivt men fullt möjligt givet den historiska tillväxten. Ska något bolag lämna portföljen i dagsläget räknar jag med att det i fallet med de mer defensiva bolagen handlar om att värderingen drar iväg då "stabila" tillväxtutsikter får en premiumvärdering eller att något av de mer offensiva bolagen fallerar på tillväxtambitionerna vilket med dagens värderingar kan straffa sig snabbt samtidigt som det vid positiva utfall går fort för bolagen att växa ikapp sina värderingar. . 

En annan observation är att jag för första gånger har fler bolag än platser i en startelva . Det beror på tre olika faktorer:
  • Portföljen är större nu och jag tänker fortfarande i termer av månadslöner när jag gör investeringar.
  • Det har funnits många bolag som varit billiga och jag är inte särskilt snabb på att sälja mina aktier när jag saknar spännande alternativ.
  • Covid-19 har skapa mycket osäkerhet och jag lutar åt att om vi får in ett mer normalt år så blir det svårt för marknaden att blunda för tillväxten i de bolag som just nu har en lite mer defensiv värdering. 
Det här gäller särskilt de mindre bolagen i portföljen där jag bör tänka över mina innehav, Rent praktiskt kan jag tycka att jag varit lite för försiktig med att öka på mina innehav i Scandbook Holding och Wise Group vilket beror på en kombination av månadslöneeffekten och att jag inte kommit i mål med min analys ännu. Sedan har vi Gravity där jag håller igen lite då bolaget förändrats från ett lågt värderat case på mobilspel till en relativt föutsägbar börsjojo samt Avensia och Aspire Global som helt enkelt inte ökat lika mycket i börsvärde som andra bolag i portföljen där jag gjorde lika stora investeringar från början. I fallet med både Avensia och Aspire Global ligger värderingen på cirka P/E 16-17 på en normaliserad vinstnivå samtidigt som jag tror att bolagen även i framtiden kan hålla sin historiska tillväxttakt på 20-30 %.