Topbanner

Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (länk).
Visar inlägg med etikett Doro. Visa alla inlägg

tisdag 21 maj 2019

Doro, ny VD och nya tag?

@Redeyemannen på Twitter uppmärksammade mig i förra veckan på att Doros VD Robert Puskaric har fått lämna bolaget. I mitt senaste inlägg kritiserade jag Doro för att man har ett onödigt krångligt produktutbud i samband med att marknads och försäljningscheferna lämnat bolaget (länk). Under våren har nya storägare tagit  plats i Doros styrelse och man byter nu ut Puskaric mot Carl-Johan Zetterberg Boudrie som tidigare varit Vice President Doro Care men  som sedan 2017 tjänstgjort som CFO.

När Robert Puskaric tillträdde 2017 var Doro i slutet av en kraftig tillväxtfas under Jérôme Arnaud som ledde Doros transformation till ett företag med fokus på seniormobiler. Jérôme Arnaud gjorde ett fantastiskt jobb som säljare och innovatör men under hans sista år som VD lämnade Doro totalt tre vinstvarningar. Kombinationen av dessa problem och att man ville öka fokus på trygghetstjänster (Doro Care) innebar att man valde att tillsätta en ny VD med större fokus på IoT och teknik vilket Gottodix citerade i sin analys vid tillfället (länk):

"Trots att Doro har levererat imponerande resultat tack vare sin förmåga att vara en föregångare på mobiltelefonmarknaden för äldre, har styrelsen analyserat och diskuterat målsättningen att ytterligare öka innovationstakten och integrationen av hårdvaru- och trygghetslarmsaktiviteterna. Styrelsen strävar också efter att förbereda företaget för nästa fas i dess strategiska utvecklingen."

Ser man till utfallet verkar det hela ha gått mindre bra. Tillväxten avstannade redan under Jérôme Arnauds sista år som VD men därefter har man gått mer bakåt än framåt.


Mobiltelefonförsäljningen har backat på en allmänt tung marknad och man har inom feature phones (knappmobiler) även fått konkurrens från Nokias-retromobiler. Samtidigt har Trygghetslarmsaktiviteterna kört fast fullständigt och enligt mina beräkningar har man haft en obefintlig eller negativ organisk tillväxt sedan Jérôme Arnaud fick avgå som VD. Efter det första kvartalet 2019 uppgav man 203 000  abonnenter (126 000 år 2018). Under 2018 förvärvade man det brittiska bolaget Welbeing och exkluderar man deras 80 000 abonnenter bör man ha tappat 3 000 abonnenter i Norden. Sammantaget ser siffrorna på landsnivå ut enligt följande vilket kan jämföras med de 203 000 abonnenter man uppgav efter 1:a kvartalet.


  • Caretech som förvärvades 2014 hade 60 000 abonnenter i Sverige december 2014 men vi vet att antalet hade ökat till 85 000 i samband med förvärvet av Trygghetscentralen 2016.
  • Trygghetscentralen Norge, hade 34 000 abonnenter i februari 2016.
  • Welbeing 75 000 abonnenter i juni 2018 vid förvärvstillfället men en press release anger 80 000 i slutet på november (länk).

Exklusive Welbeing innebär det alltså en organisk tillväxt på bara 4 000 abonnenter sedan 2016. Enligt uppgift har man dessutom i Sveriges kommuner nästan helt slutfört övergången till digitala trygghetssystem vilket innebär att Doro är marknadsledande på en totalmarknad med ca 200 000 abonnenter men att den fantastiska utvecklingen man hade i början av övergången helt stannat av 2017-2019. Varken Tunstall AB eller Zafe Care Systems AB som är alternativen på SKL Kommentus ramavtal har haft en särskilt explosiv utveckling sedan 2016 så antingen har upphandlingar gått utanför ramavtalet eller också har Tunstall och Zafe Care helt enkelt växlat från analoga till digitala trygghetslarm med oförändrad omsättning. Ser man till de stora aktörerna i sektorn i Sverige har jag identifierat följande bolag:

Tunstall AB, 320 MSEK i omsättning och 24 MSEK i rörelseresultat (7,7 % rörelsemarginal), är ett dotterbolag till den brittiska koncernen Tunstall.

Zafe Care Systems AB, 33,6 MSEK i omsättning och 3,4 MSEK i rörelseresultat (10 % rörelsemarginal), distributör av NEATs hårdvara i Sverige.

NEAT Electronics, 101,4 MSEK i omsättning och 14,3 MSEK i rörelseresultat (14,2 % rörelsemarginal), väldigt bra utveckling 2017 jämfört med tidigare. Ett hårdvaruföretag som ägs av den börsnoterade franska koncernen Legrand Group.

Telenta AB är ett Göteborgsföretag som vann upphandlingen av digitala trygghetslarm i Göteborg och har 87,2 MSEK i omsättning och 6,5 MSEK i rörelseresultat (7,5 % rörelsemarginal) (länk).

Det verkar även som att SOS Alarm har gått in på marknaden för digitala trygghetslarm med NEAT Electronics som hårdvaruleverantör efter att tidigare ha avyttrat området till Tunstall (länk om avyttring, nuvarande erbjudande). Jag har som mål att gräva lite mer i hur marknaden utvecklats 2017-2019 men det får komma senare och all input uppskattas.

Utveckling inom mobiltelefonsegmentet (82 % av försäljningen) 

Ironiskt nog verkar det som att Doros största framgångar under 2018 varit inom mobiltelefoniområdet. Doros smartphone 8040 har genomgående fått mycket goda recensioner och den höga försäljningen i Nordamerika drivs av Doro 7050 som är en 4G mobil med knappar vilket är ett område där det varit lite svårt för många att hitta bra alternativ.

Konkurrenssituationen i Europa, i Nordamerika är Samsung Jitterbug den stora konkurrenten.

Samtidigt är Doros hantering av sina 4G mobiler ett utmärkt exempel på det krångel jag kritiserat tidigare (länk). Poängen med en 4G-mobil är att den har en långt bättre dataöverföringskapacitet och på flera ställen även är nödvändig då 2G och 3G-näten nu börjat avvecklas. Operativsystemet KaiOS har etablerat sig som helt dominerande för den här typen av mobiler och är mycket vanligt i utvecklingsländer då man kan köra nödvändiga appar i en enkel och billig mobil. Doro marknadsför just nu tre olika mobiltelefoner som till det yttre är identiska:
  • Doro 7050 säljs i Nordamerika där Doros partner Consumer Cellular valt att göra det till en snikvariant utan internetuppkoppling. Det här hade inte Doros egna representanter på MWC Barcelona 2018 koll på vilket skapade högre förväntningar än man lever upp till. Det har även inneburit att Jitterbugs nya 4G mobil fått positiva jämförelser redan innan den släpptes då den har full internetfunktionalitet vilket innebär att jag tror att försäljningen kan falla snabbt för Doro i Nordamerika då Jitterbug är bättre. 
  • Doro 7060/7070 har jag fortfarande inte förstått skillnaden på men det verkar som att Doro 7060 säljs i Storbritannien och 7070 i Norden. Mobil.se totalsågade mobilen eftersom de inte gillar KaiOS men i Storbritannien och av Smartons testpiloter har mobilerna fått goda recensioner (länk).
Att på två engelskspråkiga marknader  lansera två olika mobiler med samma hårdvarudesign, likartade namn och helt olika funktionalitet påverkar helt klart recensionerna och skapar osäkerhet i onödan. På det stora hela verkar det dock som att mobilerna säljer rätt bra på de marknader de marknadsförs på och att Doro är ledande i Europa och i stort sett jämbördig i Nordamerika.

Utveckling inom tjänstesegmentet (18 %)

Tillväxten via offentliga upphandlingar kommer troligen vara obefintlig i Norden de närmaste åren men det är positivt att intäkten per användare verkar stiga i Norge. Det finns även utrymme för att förvärva tillväxt då man har en nettoskuld/EBITDA på 0,54 och det finansiella målet är en nettoskuld på max 2,5 ggr EBITDA. Det innebär ett förvärvsutrymme på cirka 380 MSEK och med en värdering på Welbeing som motsvarade 8 ggr EBITDA skulle Doro med likartade köp i teorin kunna förvärva tillväxt motsvarande 25 % av det nuvarande resultatet (194 MSEK i EBITDA under 2018). Jag är inte uppdaterad på hur marknaden för digitala trygghetslarm utvecklats i Europa på senare år men Norden och UK ligger långt fram och kan man göra samma resa som med Caretech kan det här blir riktigt bra. Samtidigt oroar utvecklingen i Norge och Sverige som man uppvisat på senare år där man inte verkar ha vunnit några upphandlingar under digitaliseringens slutfas.

Förutom offentliga upphandlingar försöker Doro sälja tjänster direkt till privatkonsumenter och jag misstänker att utvecklingen här bidragit till att Robert Puskaric fick sparken. Redan när Doro 8040 lanserades i början på 2018 lanserades den som "kompatibel med Smartcare by Doro" som övervakar användarens hälsa och rörelser men som fortfarande inte lanserats. Under våren 2019 har man även lanserat "Response by Doro" som i princip innebär att larmknappen på Doromobiler kan användas för att ringa en larmcentral som svarar och hjälper till. Piloten har lanserats tillsammans med Elgiganten och Audio & Video med goda recensioner från de som har lyckats registrera sig medan uppemot 25 % av användarna i Smartsons testpanel misslyckades med registreringsprocessen (länk). Att man 2019 lyckas släppa en tjänst där registreringsformulären är så tillkrånglade med landskoder o.s.v. att 25 % av användarna ger upp är riktigt illa och ger tjänsten en onödig uppförsbacke i början.

Min syn på framtiden

Både kommunikationen vid VD-bytet (länk) och att man befordrar fd Vice President of Doro Care indikerar att den nya styrelsen vill fokusera mer på hälsa och tjänster än mobiltelefonförsäljning. Samtidigt hoppas jag att man arbetar mer för att bevara sin starka position på mobiltelefonsidan. Mobiltelefoner utgör fortfarande Doros kassako, den ger stor exponering mot kunder och jag tror det finns mycket man kan göra för att vässa den ytterligare med väldigt små medel:
  1. Renodla och förtydliga produktutbudet, att inte ens Doros egna personal kan hålla isär modellerna visar på att man har misslyckats totalt (mer om det här).
  2. Identifiera "nyckelapplikationer" för pensionärer på varje marknad och se till att man mycket enkelt kan installera nyttiga appar som BankID, Swish och Sveriges Radio. Det skulle ge ett tydligt mervärde med 4G mobiler för konservativa kunder. Att underlätta apphantering för seniorer med smart phones skulle sannolikt också vara ett försäljningsargument för mindre tekniksäkra kunder om Doro kan bygga ett rykte för att vara bra på att välja appar och visa upp dem för användarna via appstore eller en blogg.
  3. Skapa små pilotprojekt som skalas upp istället för att omedelbart fokusera på jättetjänster som Response by Doro och Smartcare by Doro. Att bygga t.ex. en basal sömnbevakningsapp och sedan kombinera det med registreringsprocessen för Response by Doro hade snabbt identifierat de fel som begicks i utvecklingen av Response by Doro utan att påverka lanseringen av den mer betydelsefulla tjänsten.
Doro handlas i dagsläget för strax under P/E 10 och verkar ha ett kassaflöde som ligger i nivå eller strax över resultatet då man har balans mellan aktiverade utvecklingskostnader och avskrivningar. Bolaget är med andra ord långt ifrån högt värderat med en stabil basverksamhet och även om bolaget underpresterat under en lång tid tänker jag behålla mina aktier och ge Carl-Johan Zetterberg Boudrie att vända Doro mot tillväxt igen. Nya styrelserepresentanter från Accendo och Rite har säkerligen gjort både sin egen analys och frågat ut Carl-Johan om hans visioner så på ett eller annat sätt tror jag vi kommer att få se förändringar i Doro och det blir intressant att se i vilken riktning man rör sig om ett eller två år. 

onsdag 29 augusti 2018

Doros mobiltelefonförsäljning, observationer om enkelhet

@Redeyemannen på Twitter uppmärksammade mig idag om att både försäljningschefen och marknads- och kommunikationschefen beslutat sig för att lämna bolaget. Turbulens i bolag är någonting som alltid är jobbigt men jag har haft ett halvskrivet inlägg liggandes ett tag där jag är kritisk just mot Doros marknadskommunikation och försäljningsstrategi.

Till skillnad från de flesta andra gillar jag faktiskt Doros mobiltelefoner. Teknikmässigt är de rätt mediokra men de är billiga och även om många fnyser åt dem som "mobiler med stora knappar" ser jag ett stort värde i deras tydliga marknadspositionering. Precis som med iPhone köper du inte en Doromobil därför att den innehåller den vassaste hårdvaran, utan du köper den eftersom den garanterar ett visst mått av trygghet. Apple har alltid lyckats positionera sina mobiler som unika och oavsett vad man tycker om programvaran tror jag att man inte ska undervärdera det faktum att man inte behöver läsa på om iPhones utan kan köpa den senaste modellen och veta att man till skillnad från Androidägare aldrig råkar ut för kommentarer som "Oj, jag skulle ha köpt en Huawei P10 för det priset istället".

Motsvarande för Doro är att pensionärer eller deras barn/barnbarn vet att Doromobiler är till för pensionärer och fungerar bra. Enkelhet och trygghet bör därför vara värdeord som följer kunden genom hela köpprocessen och här tycker jag att Doro gjort bort sig då man gått ifrån lättförståeliga samlingsnamn på produkter (Liberto, Phoneasy etc) och helt satsat på sifferkoder utan tydlig ordning.

Söker man efter Doro på prisjakt.se ser det ut så här:

Om mitt mål är att snabbt lösa ett problem är sifferkoder för modellbeteckningar inte en bra lösning.

Går man in på Elgiganten blir det inte bättre och som konsument är det svårt att veta vilka Doromobiler som är moderna och har rätt egenskaper. När jag har gjort mina egna Lynchningar i butik verkar det även som att teleoperatörerna gärna säljer Doro smartphones med databonnemang. Däremot är varumärkeskännedomen låg på Elgiganten och Mediamarkt där personalen hellre rekommenderar en billigare Samsung som "enkel" smartphone

Smartphones ligger längre ned och notera att det är konkurrerande mobiltelefoner högst upp trots att jag sökt på "Doro".

När Doro lanserade sin första riktigt framgångsrika smartphone hette den Doro Liberto 820 där "Liberto särskiljde den från Doros olika Featurephones (d.v.s traditionella med knappar). Sedan dess har man helt och hållet övergått till olika sifferkombinationer vilket (ofta i kombination med enskilda bokstäver) är standard för de flesta mobiltelefotillverkare.

De stora tillverkarna befinner sig fortfarande i en situation där man hela tiden innoverar och många kunder söker kontinuerligt information då man är intresserad av mobiltelefoner. Att därför har ett rullande schema med nya modeller är därför viktigt och målet är att skapa ett visst mått av snobberi där det är attraktivt att ha nya modeller (med högre modellnummer) som har nya funktioner.

Majoriteten av Doros kunder spenderar däremot antagligen minimalt med tid på att följa utvecklingen bland seniormobiler. Målet är istället att göra ett tryggt val som fungerar för brukarens behov. För seniorer innebär det minimalt med krångel utan att bli lurad och för oss lite yngre betyder det att vi vill köpa en mobil som vi kan lämna till en förälder utan att mamma eller pappa konstant ska ringa oss, vara frustrerad och behöva hjälp. Att då inleda köpprocessen med att kunden måste läsa på och identifiera vilka modeller som är moderna och relevanta är ingen bra start på säljprocessen. Att kunderna inte har koll på vilka produkter som är moderna blir även väldigt tydligt om man ser till kundernas sökmönster där sökningarna på äldre modellnamn (och särskilt Liberto) hänger kvar långt efter att nya modeller släppts.


För Doro borde det därför vara bättre att ha en namngivning som är konsekvent och tydlig snarare än att följa mobiltelefonbranschens standard med ökande siffror och enstaka bokstäver. Att återinföra namn för varje produktlinje (t.ex. Doro Smart, Doro Smart mini, Doro Flip 4G o.s.v.) är en bra start och det skulle även vara intressant att se mobilerna döpta med modellår snarare än nya produktnummer. Det skulle bryta helt mot normerna för mobiltelefoner men fungerar bra för exempelvis bilar och datorspel. Med tanke på att Doro alltmer blir ett tjänsteföretag skulle det även tydliggöra att man är en annorlunda aktör på mobiltelefonmarknaden med en konsekvent och tydlig produktportfölj.

Doros framtid som mobiltelefontillverkare

Doros mobiltelefonförsäljningen växer inte längre och med rekryteringen av Robert Puskaric som VD och expansionen i Storbritannien är det tydligt att man kan som aktieägare kan räkna med att fokus ligger på expansion inom IoT och tjänster (länk till tidigare analys).

Samtidigt utgör mobildelen fortfarande en kassako och huvuddelen av omsättningen. Därför tycker jag att det skulle vara synd om Doro låter den delen stagnera mer än nödvändigt. Nokia har återuppstått som en hård konkurrent inom feature phones med sina retromodeller, men jag tror att Doro kan ha mycket gratis av sin tydliga marknadsposition för seniorer. Kanske kan man till och med återgå till tillväxt med mycket begränsade kostnader om man renodlar sortimentet en aning, försöker få bort obsoleta modeller ur försäljningskanalerna och skapar produktkategorier med konsekvent namngivning som underlättar för kunderna.

Att tolka vad "fullfölja karriärmöjligheter utanför bolaget" är hopplöst men jag hoppas att Doros ledning gjort samma observationer som mig gällande sortiment och marknadskommunikation. Med en modern mobiltelefon är marginalnyttan med förbättringar av basfunktionerna i en mobil rätt begränsade. Det bör gynna en aktör som Doro om man kan köpa mogen hårdvara, snabbt sätta ihop den till "årets modell" inom respektive produktlinje och sedan säljer mobilen baserat på mjuka värden. Det skulle hålla uppe bruttomarginalen med en marginell minskning av upplevd prestanda samtidigt som man säljer mobilen genom att erbjuda trygghet, enkelhet och det ekosystem av kringtjänster som är tänkt att driva den framtida tillväxten för Doro.

lördag 2 juni 2018

Doros förvärv av Welbeing och etablering av Care i Storbritannien

Welbeing har 75 000 abonnenter och 90 Mkr i omsättning vilket innebär en årsintäkt på cirka 1 200 kr per kund och år. Det kan jämföras med verksamheten i Sverige och Norge där den genomsnittliga abonnemangsintäkten är 1 400 per kund och år. Eftersom Doro inte särredovisar lönsamheten på sina abonnemang vet vi tyvärr inte hur lönsamt Doro Care är, vilket hittills har gjort det svårt att värdera Doros tillväxt inom sektorn. Däremot vet vi via förvärvspriset att EBITDA-marginalen för Welbeing är 18,5 % då man köpt bolaget för 8 ggr EBITDA.

Målet vid förvärvet av Caretech i Sverige var en rörelsemarginal på 20 % vilket troligtvis inte har upnnåts då det skulle innebära att Doros i dagsläget skulle tjäna mer på trygghetslarm (14 % av omsättningen) än på mobiltelefoner. Med tanke på att Doro Care har ökat marknadsandelen i Sverige från 30 000 abonnenter till 100 000 gissar jag därför på att Doro har offrat en del marginal i syfte att ta marknadsandelar. Om lönsamheten är i nivå med Welbeings EBITDA-marginal och fördelar avskrivningarna utifrån EBTIDA kan det istället vara rimligt att räkna på en rörelsemarginal omkring 10,8 % enligt nedanstående.

  • Omsättning 1 924 (varav Doro Care 276,6)
  • EBITDA: 156,2 (beräknat Doro Care 51,2 Mkr)
  • Rörelseresultat 92 Mkr (beräknat Doro Care 30 Mkr)
  • Resultat 66,5 Mkr

Doro Care utgör med andra alltså antagligen en substanstiell andel av Doros lönsamhet även med den lägre än förväntade rörelsemarginalen. Applicerar vi samma siffror på den brittiska verksamheten och räknar med att Doro betalar en ränta på 1,85 % + Stibor (ÅR 2017) och att Storbritannien har en bolagsskatt på 22 % kan vi alltså räkna med att Welbeing exklusive förvärvskostnader kan bidra med cirka 6 Mkr till resultatet på helårsbasis. För 2018 räknar Doro med en obefintlig påverkan men det innebär att förvärvet redan i dagsläget kan förväntas öka vinsten med 10 % för Doro.

Det som gör förvärvet riktigt intressant är däremot främst vilka möjligheter som förvärvet öppnar för Doro i Storbritannien. I Sverige gick Caretech/Doro Care från 15 % marknadsandel till 50 % tack vare framgångsrika upphandlingar i samband med övergången från analoga till digital trygghetslarm. Den brittiska marknaden för trygghetslarm kommer nu att genomgå en liknande förändring och larmen måste senast 2025 vara digitaliserade då det analoga nätet stängs ned. Marknaden är dessutom enligt Redeye väldigt framgenterad och i dagsläget har ingen aktör mer än 8-9 % av marknaden (länk). Welbeing har med sina 75 000 abonnenter 4,5 % av marknaden och är enligt Redeye redan i dagsläget fjärde eller femte största aktör. Med många små aktörer och en stor branschomvandling finns det alltså goda möjligheter för Doro att dra nytta av sin erfarenhet från de Nordiska marknaderna och ta en rejäl andel av den digitaliserade marknaden.

Det totala värdet på marknaden för digitala trygghetslarm bör i Storbritannien vara cirka 2 miljarder kronor (1,7 miljoner kunder värda 1 200 kr per person och år) och för Doro bör varje procent man tar av marknaden utöver Welbeings nuvarande 5 % bidra med ca 1,7 Mkr i vinst. Så redan en fördubbling av marknadsandelen till 10 % skulle innebära en ökad vinst på nästan 15 Mkr för Doro.

Dessutom finns det utrymme för ytterligare förvärv. Inför förvärvet av Welbeing har man tecknat en lånefacilitet på 450 Mkr med SEB vilket motsvarar de uppsatta finansiella mål som begränsar belåningen till max 2,5 ggr EBITDA. Med befintliga lån och de 110 Mkr som betalats ut kontant för förvärvet av Welbeing innebär det att Doro i dagsläget har cirka 260 Mkr kvar som kan användas till ytterligare förvärv.

Med ett börsvärde på 1 miljard kronor värderas Doro till P/E 13,7 och enligt den guidning som gavs i årsredovisningen bör EBIT bli mellan 100 och 140 Mkr vilket med skatt och lånekostnader innebär ett P/E-tal på mellan 10 och 13 för 2018 om prognoserna infrias.

torsdag 20 juli 2017

Doros kvartalsrapport (Q2 2017)

Kvartalsrapporterna har börjat trilla inn och Doro var den här gången först ut bland mina innehav. Förra året rapporterade Doro en fantastisk tillväxt tack vare lanseringen av smart phones i Nordamerika via partnern Consumer Cellular (mobiloperatör med fokus på äldre) vilket tyvärr inte upprepas i år utan försäljningen har fallit tillbaka till nivåer strax under omsättningen 2015. Min gissning är att man helt enkelt varit för långsamma med att lansera en ny telefon och att  kunder därför väljer en annan mobiltelefon. Consumer Cellular erbjuder inte Doro 824 med förhöjd månadsavgift som alternativ utan hela kostnaden (100 $) betalas av kunden omedelbart vilket innebär att telefonen framstår som både dyr och medioker enligt recensionerna på Consumer Cellulars hemsida (se sidan här).

Tillväxten inom Doro Care har även den stannat av vilket är ett tecken på att marknaden för digitala trygghetslarm i Sverige har stabiliserats med Doro Care som marknadsledare med nästan 100 000 abonnenter på en marknad med ca 200 000 potentiella kunder. Abonnemangsintäkterna ligger både i det första och andra kvartalet på 42-43 miljoner kronor vilket med den tidigare förväntade rörelsemarginalen (20 %) innebär att Doro Care kan bidra med omkring 34 Mkr i rörelseresultat på årsbasis. Det innebär att Doro Care är nästan dubbelt så lönsamt som min bedömning på 20 Mkr som jag gjorde i samband med att förvärvet av CareTech offentliggjordes (länk om CareTech-förvärvet). Rekryteringen av Robert Puskaric och redovisningen av export av produkter utomlands indikerar även att man har höga ambitioner inom Doro Care med internationell försäljning av uppkopplade produkter vilket gör området mycket intressant att följa.

På det stora hela är jag inte särskilt imponerad av Doros utveckling under första kvartalet och det är viktigt att man under det andra halvåret får ut en ny mer konkurrenskraftigt smart phone på marknaden för att återgå till historiska vinstnivåer.

Som man ser i sammanställningen har även försäljningen i Norden dippat under det andra kvartalet och produktlanseringar på IFA-mässan i Berlin under september blir en viktig hållpunkt för att hålla koll på Doro.

MSEK Q2 % H1 %
Norden 79,3 -10,2% 168,3 15,1%
EMA 97,4 -5,2% 198,2 -5,4%
DACH 121,2 24,1% 229,4 24,5%
Storbritannien 54,8 10,5% 101,2 -8,3%
Nordamerika 25,5 -66,0% 48 -62,8%
Övr 4,7 212,3% 9,7 24,4%
Care 64,2 7,7% 139,7 41,1%


fredag 9 december 2016

Doro vinstvarnar, vad händer nu?

Doro fortsätter att blanda fantastisk tillväxt med otrevliga överraskningar. Nu senast igår då man aviserade att bolaget ska omstruktureras och en ny VD tillsättas. Sammantaget innebär det här den tredje vinstvarningen orsakad av engångskostnader de senaste två åren. Det här är inte alls bra men eftersom engångshändelserna är ganska att följa upp (valutasäkringar, överklagat ramavtal med SKL och nu VD-byte samt omstrukturering) har de fortfarande en bra bit kvar till "Electrolux-status" där oförutsedda engångskostnader kan ses som en del av rörelsen.

VD-bytet verkar i stort bero på att Jerome Arnaud har gjort ett fantastiskt jobb som visionär och säljare men varit mindre framgångsrik inom struktur och kostnadskontroll. Jag har alltid hyllat honom med armbågen av just de skälen (jag är ett surkart som aktieägare) men som säljare har han varit fantastisk. Under min tid som aktieägare har han ökat försäljningen med 160 % och etablerat Doro som störst inom mobiltelefoner för äldre samtidigt som man numera är marknadsledande i Norden på digitala trygghetslarm.


Därför är det lite tråkigt att han nu får lämna Doro efter 16 år i bolaget och 8 år som VD. Samtidigt ser jag det som positivt att man nu söker en VD med fokus på internationell erfarenhet inom hårdvara och tjänster som ska konsolidera verksamheten i Lund. Med tanke på de osäkra ägarförhållandena i Axis och de dåliga utsikterna för Sonys mobilutveckling i Lund bör det finnas goda möjligheter till att hitta rätt kompetens och om man nu kan få utväxling på lönsamheten bör nästa år kunna bli väldigt trevligt för Doro.

Just att få utväxling på lönsamheten är även en av de stora riskfaktorerna i Doro och Gottodix nämner bland annat en oro för lönsamhetspress för Android-mobiler (länk). Ser man till Doros historiska bruttomarginal låg man 2015 i underkant på den historiska bruttomarginalen. vilket antagligen beror på en blandning av Doro Cares verksamhet och att bruttomarginalerna för smart phones är lägre än för feature phones.

MSEK 2007 2008 2009 2010 2011 2012 2013 2014 2015
Bruttomarginal-%
33,4% 32,9% 37,9% 39,9% 41,9% 39,3% 37,9% 41,3% 37,5%

För det tredje kvartalet var bruttomarginalen 39,3 % vilket är en förbättring jämfört med förra året (36,6 %) så jag är inte särskilt orolig för intäktssidan i Doros verksamhet. Däremot påpekar både Gottodix och Placera (länk) att vinstvarningen inte fullt ut förklarar hela nedgången i rörelseresultat vilket är mer oroväckande. Räknar man med att lönsamheten för det sista kvartalet skulle bli i nivå med det fjärde kvartalet förra året minus de aviserade kostnaderna hamnar man på ett rörelseresultat strax över 50 MSEK vilket ligger i överkant på den reviderade prognosen på 40-50 MSEK.

Den bristen kan nog mycket väl förklaras av att Jerome i sin intervju med Remium aviserade att det skulle dröja till 2017 innan leveranserna av trygghetslarm kommer igång då upphandlingar måste genomföras. Rent praktiskt innebär det här att det finns en underliggande lönsamhet som ligger 10-20 MSEK högre i år än förra året trots problemen inom Doro Care. 

Sammantaget innebär det här att Doro återigen har överraskat negativt med engångseffekter. Att en så erfaren och framgångsrik VD som Jerome Arnaud får lämna är tråkigt. Men vi får hoppas att beslutet innebär att Doro inför nästa år kan minska frekvensen av negativa överraskningar och äntligen få full utväxling på framgångarna med smart phones och digital trygghetssystem. Att äga småbolag kan ofta vara en volatil resa men trots de här problemen känner jag faktiskt ingen större oro för Doros framtid. Man har tappat flera ledningspersoner på kort tid men grundprodukten har en stark ställning i sin nisch och även om Jerome varit enormt framgångsrik som säljare och visionär bör det finnas god potential för en VD med fokus på logistik och konsolidering som nu tillträder.

onsdag 2 november 2016

Portföljrensning del 3, Data Respons och Doro

Eftersom Data Respons och Doro nu har rapporterat är det dags att gå igenom de två bolagen ”under strecket” som jag inte är sugen på att sälja. I fallet med Doro handlar det om att utdelningarna uteblivit då man investerat i det nya affärsområdet digitala trygghetslarm och för Data Respons handlar det helt enkelt om att historiska data inte speglar den nuvarande tillväxten.


Data Respons
Data Respons är en systemleverantör inom inbäddade system vilket är en viktig komponent av ”Internet of things”. Vid analystillfället (länk till analys) var min slutsats att Data Respons är en småtråkig lågmarginalaktör i en het bransch vilket påminner om Proact (länk till tidigareanalys). Skillnaden är att Data Respons har lyckats kapitalisera på sin position och börjat växa rejält samtidigt som bolaget handlades till en rejäl ”Norge-rabatt” med en direktavkastning på över 7,5 %.

Sedan dess har aktiekursen ökat rejält vilket beror på att Data Respons förvärv av tyska Microdoc som ökar rörelseresultatet med 50 % pro forma (länk till Långsiktig Investerings analys av förvärvet). Dessutom har den organiska omsättningstillväxten tagit fart drivet av deras verksamhet inom utvecklingsprojekt. Den ökade andelen utvecklingsprojekt innebär dessutom en högre rörelsemarginal än systemleveranser vilket innebär att vinsten ökat fortare än omsättningen. Omsättningen de senaste kvartalen har ökat med 0 till 15 % per år och jag räknar därför med en tillväxttakt på 10 % och att det utdelningsbara kassaflödet nästa år bör öka med 50 % drivet av förvärvet utöver den organiska tillväxten.

Doro
Doro består numera av två affärsområden, mobiltelefoner anpassade för äldre och försäljning av digitala trygghetslarm. Mobiltelefonförsäljningen har ökat stadigt sedan 2009 men behandlas med stor skepsis av de flesta analytiker. Trygghetslarmen säljs via ramavtal till kommuner och verkar ses som mer stabilt då Doro via förvärv av Caretech (Sverige) och Trygghetscentralen (Norge) etablerat sig som den dominerande aktören i övergången från analoga till digitala trygghetslarm.

Tyvärr har överklaganden av ramavtalet inneburit att försäljningen av trygghetslarm stannat av under större delen av 2016. Doro har därför belastats av att arbeta med en stor leveransorganisation samtidigt som leveranserna av nya trygghetslarm minskat till mycket låga nivåer. Dessutom har man tagit stora investeringar i en ny plattform för utveckling av sina mobiltelefoner vilket tillsammans med leveransproblem belastat resultatet och kassaflödet.

Totalt har Doro levererat 85 000 trygghetslarm i Sverige och 28 000 trygghetslarm i Norge. Ersättningen består av en leveranskostnad och en återkommande intäkt från abonnemang där kommunen betalar för larmet samt larmtjänst knuten till larmet. I det tredje kvartalet har Doro för första gången redovisat sina återkommande intäkter och abonnemangspriset verkar vara lägre än prognosticerat av Swedish ICT (Swedish ICT räknade med 160 kr per månad och brukare, Doro anger en repetitiv intäkt på 87 kr/månad samt en leveranskostnad jag beräknat till ca 1100 kr det första året). Samtidigt undervärderade jag Doros marknadsandel vilket i kombination med verksamheten i Norge innebär att Doro Care bör kunna öka koncernens resultat med mer än de 20 MSEK jag räknat med tidigare (länk). I dagsläget ser de återkommande intäkterna ut enligt nedanstående tabell och i samband med förvärvet av Caretech angav man att man räknade med 20 % rörelsemarginal. Om den prognosen håller innebär det att Doro Care från och med 2017 bör kunna öka vinsten i Doro med cirka 30 %.

SEK
Abonnemang
Årsintäkt
Intäkt/månad
Sverige
85000
89
87
Norge
28000
43
128

Sammantaget innebär det här att det för första gången sedan jag köpte mina Doro-aktier (2012) inte som att Doro är uppenbart billigt räknat på historiska siffror (P/E över 20 efter Q3 rapporten och ännu värre kassaflöde). Samtidigt vet jag baserat på tidigare erfarenheter från Cellavision, eWork, G5 Entertainment och Boule Diagnostics att jag oftare varit för pessimistisk än för optimistisk gällande den här typen av investeringstillfällen. Om orderläget och kassaflödet fortsätter att pressas bör jag överväga att ändra åsikt om några kvartal. Men med ramavtalet för trygghetslarm på plats och leveransproblemen avhjälpta blir jag inte förvånad om resultatet kan dubbleras under det kommande året. Ett sådant scenario kräver nämligen "bara" att Doro Care levererar förväntad vinst och att Doros mobiltelefonverksamhet återgår till den vinstmarginal man haft tidigare. 2015 tyngdes resultatet av en valutaförlust på 27 MSEK och under 2016 har det överklagade ramavtalet i kombination med leveransproblem för nya mobilmodeller haft motsvarande effekt (länk). 

lördag 1 oktober 2016

Uppdatering Doro, trygghetslarm kan snart levereras igen efter Förvaltningsrättens dom

Doro har vuxit kraftigt sedan man 2007 valde att fokusera verksamheten på mobiltelefoner för äldre. 2007 var omsättningen 350 MSEK och 2015 var den 1,9 miljarder men trots framgångarna brukar bolaget avfärdas av många som "mobiltelefoner med stora knappar". Särskilt har oron varit stor för att mobilerna antingen ska kopieras eller blir onödiga när mobilvanan hos äldre ökar vilket jag inte tror är särskilt sannolikt (länk).

Mer allvarligt är däremot återkommande engångsproblem som påverkar förtroendet för företaget. I början på 2015 åkte man på en valutasmäll som belastade resultatet med 20 Mkr (länk till analys) vilket innebar att en omsättningsökning på 44 % bara genererade 9,6 % högre resultat. Med nuvarande policy för valutasäkringar skulle resultatet istället ha ökat kraftigare än omsättningen (för den som vill läsa mer om det rekommenderar jag min analys som publicerades i samarbete med Värdepappret och som finns tillgänglig gratis här).

Under 2016 kom nästa smäll då en konkurrent överklagade SKL:s stora ramavtal för digitala trygghetslarm (länk). Doro Care är marknadsledande i segmentet och har därför varit tvungna att ta kostnaderna för en stor leveransorganisation utan leveransuppdrag i väntan på att fallet ska avgöras. Förvaltningsdomen beslutade i veckan att överklagan saknar grund (länk) men konkurrenten har nu tre veckor på sig att besluta om ifall de vill överklaga till Kammarrätten. Hur mycket av Doros dåliga resultat i Q2 som beror på överklagan är oklart men den ska ha haft större resultatpåverkan än de leveransproblem för mobiler som också nämns i rapporten.

Sammantaget innebär dessa problem en negativ resultatpåverkan på omkring 20-30 MSEK och Doros ledning räknar med att vinsten i år kommer att bli något lägre än 2015. Eftersom resultatpåverkan under det andra kvartalet är i nivå med engångseffekterna 2015 bör det innebära att man även räknar med att det tredje kvartalet blir ganska trist.

I dagsläget handlas Doro till P/E 15,5 på rullande 12 månaders resultat och efter rapporten den 28 oktober kommer vi ha en bättre uppfattning om helåret. Överklagade ramavtal är en typisk engångseffekt och även om leveransproblemen är oroväckande innebär det att vi kanske kan hoppas på en vinst på omkring 120 MSEK + tillväxt för 2017. Med ett börsvärde på 1 400 MSEK innebär det att P/E-talet fallet från 15,5 till under 12 bara tack vare minskade engångskostnader och därtill bör resultatet öka tack vare fortsatt tillväxt. Hur stor tillväxten blir är svårt att uppskatta men under det första halvåret har omsättningen ökat med 16 % vilket är i en aning under den historiska tillväxten .

Historisk utveckling.
Det är även intressant att följa SKLs rapportering i frågan (länk) där de uttrycker frustration gentemot Tunstall och Neat Electronics obstruerande av avtalen. Möjligheten att straffa leverantörer för dåligt beteende är tyvärr låg med offentlig upphandling men det missgynnar knappast Doros försäljning. Man lyfter även fram att den svenska protokollstandarden SCAIP har antagits som grund i framtagandet av en framtida Europeisk digital standard för trygghetslarm vilket innebär att Doro bör vara väl positionerade för att leverera även till andra länder när de också börjar implementera digital trygghetslarm.

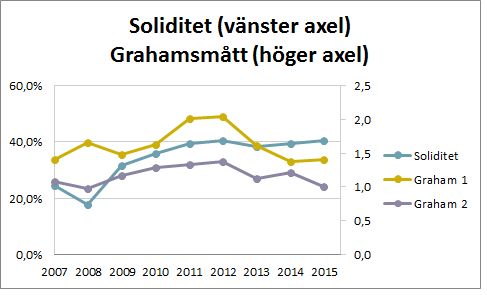
Tillägg: Efter Framtidsinvesterarens kommentar tänkte jag att det är en bra idé att även visa den finansiella ställningen. Graham 1 är omsättningstillgångarna/kortfristiga skulder och Graham 2 är omsättningstillgångarna/totala skulder.


onsdag 17 februari 2016

Doro, bokslut med 43 % tillväxt

Doro levererade idag sin bokslutskommuniké och precis som orderingången i Q3 antydde var rapporten mycket positiv med en tillväxt på 43 %. På det stora hela ser det ut som att jag varit rätt ute med min analys som publicerades i Värdepappret i juni (länk) och uppdateringen om Doro Care (länk). Men det finns vissa punkter som är värda att lyfta fram.


  • Orderboken inför Q1 2016 är 43 % större än motsvarande period förra året vilket innebär en indikation på fortsatt tillväxt.
  • Mobiltelefonerna går mycket starkt och man växte med 35 % inom DACH (Tyskland, Österrike och Schweiz) där konkurrenten Emporia har sin hemmamarknad. Dessutom har Orange Telecom som tidigare försökt lansera Fujitsus smart phone för äldre nu börjat sälja Doro Liberto 820 i Frankrike och Algeriet.
  • Min beräkning om en omsättning på 170-200 Mkr på helårsbasis för Doro Care (länk) ser ut att vara korrekt och marknadsandelen inom trygghetslarm har ökat från 13 % till 40 % under året. Däremot är de repetitiva intäkterna lägre än vad man kunde hoppas på. Swedish ICT räknade med en månadskostnad på 160 kr per larm för Sveriges kommuner men Doro Cares återkommande intäkt ligger i snitt på 74kr/månad enligt Jerome Arnaud. 

Sammantaget innebär det här att Doro fortsätter sin fantastiska tillväxt inom mobiltelefonsegmentet, men man bör vara försiktig med att räkna in ett allt för stort värde inom digitala trygghetslarm. Troligtvis kan vi räkna med fortsatt höga intäkter 2016 när Doro Care erhåller ersättning för att installera nya digitala larm. Men marknadspotentialen på de totala repetitiva intäkterna för trygghetslarm i Sverige ligger på endast på omkring 180 Mkr med Doros nuvarande prissättning. Med tanke på konkurrenternas problem ser det alltså ut som att det finns goda förutsättningar för Doro Care att dominera marknaden, men intäkterna kommer på sikt sannolikt inte överstiga mer än 10 % av Doros nuvarande omsättning. Däremot finns det en potential för produktexpansion där Doro nu lanserar den smarta klockan Doro Secure 480 som täcker gapet mellan trygghetslarm i hemmet och mobiltelefon vilket Swedish ICT tog fram som ett framtida produktområde i sin rapport om digital trygghetslarm:

För att summera så finns det alltså ett stort behov av larm som hanterar både inomhus och utomhusmiljö. Ett problem med dagens larmlösningar är dock att de bygger på skilda tekniker och inte finns integrerade i samma larmlösning. Det som eftersöks av äldre och deras anhöriga är larm som kan hantera både inomhusmiljö och utomhusmiljö i samma larmlösning. Att ta fram en sådan larmlösning innebär dock en rad utmaningar, i synnerhet avseende hårdvara och batterikapacitet. Vidare kräver dessa lösningar nya sätt att förhålla sig till både larmmottagning och ansvar, samt avseende betalning. Nya sätt att fördela dessa aspekter mellan det privat och det allmänna kommer att krävas.

Doro Secure 480 är en smart klocka med en traditionell utformning som passar in utmärkt på Swedish ICTs beskrivning och ni kan läsa mer om funktionerna på Doros blogg (länk). Jag har inte sett jättemycket om klockan i Sverige men i Tyskland finns det en hel del nyhetssidor som skrivit om den och det ska bli intressant att se om den kan bli en lika stor framgång som Doro Liberto 820.


Det eviga problemet med ett bolag som Doro är att man alltid är rädd för att bolaget ska sluta växa strax efter att man köpt aktier i det. Efter dagens uppgång (kurs 62,5 kr) handlas Doro till P/E 20 men även utan tillväxt under 2016 bör P/E-talet hamna omkring 15 för nästa år då man under Q1 2015 drabbades av en valutasmäll på 20 Mkr som belastar årets resultat. Om man dessutom beaktar det faktum att orderboken inför Q1 2016 är 193,7 Mkr (65,2 Mkr förra året) ser jag fortfarande mycket ljust på Doros framtid. För några dagar sedan kommenterade jag hos Gottodix om att det just nu finns en stor obalans på marknaden där både vissa storbolag och vissa småbolag är övervärderade medan andra är undervärderade (länk). I det sammanhanget tror jag att Doro är ett bra exempel på ett bolag som har en rimlig värdering där marknaden inte riktigt vågar prisa in framtida tillväxt trots en solid historik.

2015 2014
Orderingång (Q4) 527,5 366,9 43,8%
Omsättning 1838,0 1276,2 44,0%
Rörelseresultat 95,2 79,7 19,4%
Resultat 63,8 58,2 9,6%
Soliditet 40,4% 30,3% 33,3%

Tilägg: Förvärv av Trygghetscentralen Norge

Strax efter att jag publicerade det här inlägget offentliggjorde Doro att man förvärvar Trygghetscentralen Norge med 34 000 abonnenter och en årsomsättning på 68 MNOK (67 MSEK). Givet att Norge har ungefär halva Sveriges befolkning innebär det här att man med förvärvet bör ha en likartad marknadsandel i Norge som i Sverige (ca 40 %) och enligt de angivna siffrorna verkar det som att månadsintäkten i Norge ligger på 164 SEK per abonnent vilket får ses som positivt. Drömscenariot är att Doro nu får en möjlighet att köpa trygghetscentraler utomlands i fler länder till ett bra pris och sedan snabbt kan ta marknadsandelar genom att erbjuda välbeprövade digitala trygghetslarm. 


söndag 24 januari 2016

Doro, uppdatering och analys av nya Doro Care

Det här blir ett kort inlägg med fokus på CareTech samt Doros värdering inför bokslutsrapporten. Värderingsmässigt tycker jag att Doro för första gången under min tid som ägare ser lite dyrt ut. P/E på rullande 12 månader är 28 (20 korrigerat för engångskostnader) och P/S-talet ligger på 0,74 vilket är högt ur ett historiskt perspektiv (graf från Börsdatas.ses värdera-tjänst).


Tillväxten för mobiltelefonerna ligger för i år på omkring 20 % på årsbasis och teknikmässigt ser det bättre ut än någonsin. Med Doro Liberto 820 har man fått fram en konkurrenskraftig smart phone vilket syns i recensionerna hos t.ex. Trusted Reviews som sågade Liberto 810 men var nöjda med 820.

Men med nuvarande värdering kan det även vara rimligt att titta på Doro Care (tidigare Caretech) som jag inte räknat med i mina värderingar när jag analyserade aktien i Värdepappret (analysen finns numera tillgänglig på min blogg här som ett smakprov). Sedan analysen i Värdepappret har aktien gått upp med 40,9 % och sedan publiceringen på min blogg med 28,5 % så även om mobiltelefonsegmentet går bra så börjar det krävas lite mer för att räkna hem Doro som en lämplig investering.

Doro Care

Caretech förvärvades av av Doro 2015 men har en historik som kan spåras tillbaka till 1975 då bolagets grundare Jan-Erik Larsson skapade den första trygghetstelefonen i Sverige. Affärsidén är att erbjuda kommuner kompletta, trygga och kvalitetssäkrade trygghetssystem för äldre och funktionshindrade. Bolaget tillverkar dels digitala produkter men erbjuder även larmoperatörstjänster för att besvara de samtal som görs via trygghetslarmen.

Inom sektorn sker det just nu en massiv omvandling då kommuner övergår från analoga trygghetslarm till digitala trygghetslarm. Enligt en rapport som Swedish ICT skrivit på uppdrag av SKL Kommentus (kommuner och landstings inköpscentral) innebär det här att kostnaden per abonnent kommer mer än att fördubblas per användare där kostnaden för analoga system är 80 kr (länk). Men att förändringen är nödvändig då Telia lägger ned det analoga telefonnätet samtidigt som det blir alldeles för dyrt att flytta in en åldrande befolkning på ålderdomshem.

I dagsläget finns det över 200 000 trygghetslarm varav ungefär 50 000 är digitala och det totala marknadsvärdet kommer när digitalisering är fullständig att uppgå till åtminstone 380 miljoner kronor per år. De här pengarna ska i sin tur delas upp mellan tillverkare och larmoperatörer. På larmoperatörssidan finns det flera kommuner som har egna lokala larmoperatörer men på nationell nivå domineras branschen av Svenska Trygghetsjouren AB som ägs av Doro Care samt Trygghetscentralen i Örebro som ägs av Turnstall.

På tillverkarsidan finns det fler aktörer i form av Bosch, Doro Care, Familjelarm, Neat Electronics, Phoniro Systems, Tunstall och Vivago. Av dessa leverantörer valde SKI ut Doro Care (dåvarande Caretech), Neat Electronics samt Tunstall som leverantörer enligt det ramavtal som omfattar 253 av Sveriges 290 kommuner. Upphandlingen bestod i fyra delområden där man valde följande leverantörer:

1: Trygghetslarm - Hela larmkedjan (Doro Care och Tunstall).
2: Trygghetslarm - Larmkedjan exklusive kommunikation (Doro Care och Tunstall)
3: Separata Trygghetslarm (Doro Care, Neat Electronics och Tunstall)
4: Separat Larmmottagning (Tunstall).

Ramavtalet är inte exklusivt men innebär att Doro Care numera är den enda leverantören av heltäckande tjänster inom ramavtalet då Turnstall sparkades ut 2015 p.g.a. bristande leveranskvalitet (länk). Att branschen skulle komma att domineras av en eller två stora aktörer var någonting som Sweden ICT tog upp som en risk i sin rapport. Men som aktieägare i Doro har man så klart ett lite annat perspektiv.

Räknar man bakvägen på Doros omsättning verkar det som att Doro Care  redan i dagsläget har tagit en mycket stor del av marknaden för trygghetslarm och man verkar även uppfylla de ambitiösa målen om 30 % tillväxt per år som annonserades då Doro köpte Caretech (länk). Slår man ut kvartalsrapporterna på helårsbasis hamnar man på en omsättning på mellan 170 och 200 Mkr på årsbasis vilket innebär en tillväxttakt på 30-50 % jämfört med 2014.

Den här tillväxten är direkt kopplad till tillväxten i antalet sålda abonnemang då de flesta kommuner verkar välja leasingmodeller där kostnaden för larm och larmtjänst betalar per månad. Mellan 2012 då Swedish ICT:s rapport släpptes och 2015 har antalet anslutna kunder hos Doro Care vuxit från 30 000 till 80 000. Det ekonomiska värdet per kund varierar då olika kommuner har olika avtal och en ansenlig andel av kunderna fortfarande använder analoga larm. Men vi kan räkna på fyra olika sätt utifrån offentligt tillgängliga siffror (text i fet stil är den siffra som räknats fram utifrån de två andra siffrorna i varje rad).

Antal kunder Månadsintäkt (kr) Årsintäkt (Mkr)
Växjös avtal 80 000 95 91,2
Swedish ICT 80 000 160 153,6
Doro care 80 000 177,1 170
Doro care 80 000 208,3 200

Växjös avtal är ett gammalt avtal från 2011 där Doro vann en upphandling för att ta över larmleveranser till Växjö kommun som tidigare varit med som beställande partner för Neat Electronics första digitala trygghetslarm. Ser man till Doro Cares nuvarande intäkter ser det alltså ut som att Swedish ICTs kostnadsberäkningar är rimliga om man räknar med att Doro Care har intäkter även från hårdvaruförsäljning utomlands.

Hur länge Doro Care kan fortsätta växa är inte säkert men med befintliga marginalmål (20 % rörelsmarginal) kan Doro Sverige redan med nuvarande marknadsandel bidra med ca 20 Mkr till resultatet efter skatt vilket skulle öka koncernens resultat med ca en tredjedel jämfört med historiska nivåer. Dessutom har man redan börjat expandera i Norge med sitt helhetserbjudande (länk) och säljer produkter till Danmark, Finland, Tyskland, Holland, Storbritannien och Australien.

Därutöver finns det en avsevärd innovationspotential där ICT-rapporten beskriver behoven bland äldre som rena drömmen för en mobiltelefonoperatör med ambitioner att växa inom Care-segmentet.

För att summera så finns det alltså ett stort behov av larm som hanterar både inomhus och utomhusmiljö. Ett problem med dagens larmlösningar är dock att de bygger på skilda tekniker och inte finns integrerade i samma larmlösning. Det som eftersöks av äldre och deras anhöriga är larm som kan hantera både inomhusmiljö och utomhusmiljö i samma larmlösning. Att ta fram en sådan larmlösning innebär dock en rad utmaningar, i synnerhet avseende hårdvara och batterikapacitet. Vidare kräver dessa lösningar nya sätt att förhålla sig till både larmmottagning och ansvar, samt avseende betalning. Nya sätt att fördela dessa aspekter mellan det privat och det allmänna kommer att krävas.

Sammanfattningsvis ser det ut som att Caretech håller på att utvecklas till en riktigt bra affär för Doro. Valutaförlusterna under Q1 och investeringar har påverkat resultatet för 2015. Men räknar man på historisk lönsamhet för mobiltelefonerna (d.v.s. exklusive årets tillväxt och valutafiasko) samt Doro Cares befintliga marknadsandel landar P/E på 15. Det är inte riktigt samma låga värdering som när jag köpte mina första aktier men Doro är ett bolag som just nu verkar göra det mesta rätt och kan växa med över 20 % per år. 

lördag 8 augusti 2015

Jätteanalys av Doro i samarbete med Värdepappret

Jag har tidigare skrivit en hel del om Doro men min senaste analys publicerades för en månad sedan i tidskriften Värdepappret vilket är Sveriges överlägset bästa aktietidning för läsare som gillar balansräkningar (de har numera även ett diskussionsforum). Efter en månads moratorium är det nu dags att lägga upp den på bloggen och även om jag skrivit mycket om Doro tidigare finns det en hel del ny information om Doro och dess konkurrenter. Tyvärr är layouten och bilderna inte alls lika snygga som i Värdepappret men med en gratisblogg kommer vissa begränsningar.

Doro arbetar med kommunikationslösningar för äldre människor och försäljning av mobiltelefoner utgör koncernens dominerande intäktskälla. Förutom mobiltelefoner har man även satsat på Telecare och i januari 2015 förvärvade man även Caretech AB som är verksamt inom Telecare och nyligen påbörjat ett stort ramavtal med Sveriges Kommuner och Landstig för leverans av trygghetslarm och larmmottagning. Målet med förvärvet är att öka servicedelen i Doros kunderbjudande och även i större utsträckning nå ut till seniorer med ett större behov av stöd än Doros nuvarande målgrupp.

Inom mobiltelefonförsäljning kommer intäkterna i huvudsak ifrån aktiva äldre och äldre med små stödbehov. Det här innebär att Doro främst säljer mobiltelefoner som har i princip full funktionalitet, men med vissa modifikationer för att underlätta för dålig hörsel, låg teknikförståelse eller nedsatt taktil förmåga. Nischen utgör en liten andel av den totala mobilförsäljningen men det finns ett antal konkurrenter som är aktiva på marknaden.

Doro har i sammanhanget en mycket slimmad organisation där man fokuserar på design, skapande av säljkanaler och utveckling av mjukvara. Affärsmodellen är mycket kostnadseffektiv och ger en stor hävstång i organisationen då man varken ägnar sig åt produktion eller personalintensiv försäljning till slutkund. Nackdelen är att man blir mycket beroende av komponenttillverkare för att ta fram produkterna och relationen till mobiloperatörer som subventionerar mobilen vilket utgör en viktig del av försäljningsarbetet. Trots denna position handlas Doro till ett P/E-tal på 14,5 för innevarande års resultat och exkluderat engångsförluster för otillräckliga valutasäkringar finns det goda chanser för att dagens pris innebär ett P/E-tal på under 10 för 2015 års vinst.

Marknadsöversikt

De stora teknikjättarna har än så länge hållit sig borta från specifika seniormobiler med undantag för Fujitsu. Fujitsu är en stor aktör i Japan men har en obefintlig närvaro i övriga världen och meddelade i 2013 att man tillsammans med Orange skulle lansera sin mobiltelefon Stylistic S01 i Frankrike, men förutom en del förhandsvisningar har det funnits mycket lite information tillgänglig om mobilens försäljning. Enligt en pressrelease från 2014 har mobiltelefoner sålts med Orange som partner och man planerar även en uppföljare.

De mobiltelefontillverkare som Doro oftast jämförs med i recensioner är istället Jitterbug by GreatCall och Emporia som båda är privatägda bolag vilket innebär att informationen om dessa är begränsad. För Emporia finns ett faktablad med siffror för 2012/2013 (länk) medan GreatCall är mer hemlighetsfulla där antalet anställda enligt olika uppgifter varierar mellan 250-500 och 1000+. De enda publika uppgifterna från bolaget själva är en presentation från VD:n där det anges att han byggt upp GreatCall till ett bolag med hundratals miljoner dollar i omsättning och 1000+ anställda (länk). Räknat på omsättning är GreatCall troligtvis störst (se tabell 1 nedan) men man har en affärsmodell med fokus på vertikal integration vilket gör det svårare att expandera utanför USA där man hyr in sig i Verizons mobilnät och agerar som virtuell mobiloperatör. För att upprepa affärsmodellen internationellt innebär det alltså att man för varje land måste sluta operatörskontrakt och sätta upp sin egen organisation med marknadsföring och andra tjänster.

Tabell 1, översikt av Doros huvudkonkurrenter.
Omsättning
EBIT-marginal
Antal anställda
Regioner
1277 MSEK
6,8%
172
Europa och Nordamerika
460 MSEK
3%
150
Europa, främst Tyskland och Österrike
850+ MSEK
Okänd
1000+
USA

De olika bolagens roll i värdekedjan skiljer sig en hel del och figur 1 jämför bolagen genom att dela upp värdekedjan i de fem stegen komponenttillverkning, design, mobiltelefonförsäljning, abonnemang samt appar & tjänster.

Fujitsu är det bolag som har de överlägset största tekniska musklerna vilket märks när man jämför prestandan mellan de olika mobiltelefonerna. Däremot verkar man ha haft svårt att etablera effektiva marknadskanaler för försäljningen och man förlitar sig på tekniken snarare än funktioner eller tjänster i mobilen.

Emporia och Doro har en likartad affärsmodell där man har ett inköpskontor i Östasien (Kina respektive Hong Kong), designar produkterna på hemmaplan och sedan använder sig av återförsäljare och mobiloperatörer för att sköta försäljningen till konsumentledet. Doro har här varit mer aggressiva internationellt och har en marknadsnärvaro i nästan hela Västeuropa och Nordamerika medan Emporia har över 80 % av sin omsättning ifrån Österrike och Tyskland. Doro har även genomfört en satsning gentemot eftermarknaden där man utvecklar applikationer och tjänster som vänder sig till både till befintliga kunder och personer med stort stödbehov inom Care-segmentet.¨

GreatCall är mer tjänsteorienterat och har en affärsmodell som bygger på att man är en virtuell mobiloperatör som hyr in sig hos Verizon och säljer mobiltelefoner, abonnemang och andra tjänster
till äldre människor. Istället för att designa mobiltelefoner köper man in färdiga mobiltelefoner men modifierar därefter dessa genom att t.ex. placera en larmknapp i hörlursutgången. Förutom dessa större aktörer finns det även diverse applikationsutvecklare såsom The Simple Smart phone som via Google play eller Apple store säljer förenklade användargränssnitt. Men det är en affärsmodell som bygger på att någon är villig att ta sig tid att ladda ned programvara, lära sig systemet och därefter lämna över mobilen vilket gör att jag tror att man får svårt att konkurrera inom nyförsäljning av mobiltelefoner.


Figur 1, jämförelse av vertikal integration mellan mobiltelefontillverkare inom seniorsegmentet. Doro fokuserar med smart phones och care segmentet allt mer mot eftermarknaden men undviker personal och resursintensiva moment i värdekedjan.

Doro och Emporia har sin kärnkompetens inom design och funktion men är beroende av komponenter som finns på den öppna marknaden i Kina. Företag som Samsung har här haft en konkurrensfördel då de kunnat sätta samman tekniskt överlägsna komponenter och därigenom tjäna pengar trots att man baserat mobiltelefonerna på ett generiskt operativsystem (Android). Men i takt med att komponentmarknaden mognar har den här konkurrensfördelen eroderats då den relativa fördelen för marknadsledarna minskat. Vilket inneburit att Samsungs vinst inom mobiltelefoni mer än halverats under slutet på 2014 och början på 2015 (länk). För Doro innebär den här mognaden en stor fördel då man får tillgång till konkurrenskraftig hårdvara till mycket bra priser. Effekten av den här trenden märks även tydligt i Doros mobiltelefoner där Doro PhoneEasy 740 och Doro Liberto 810 hade stora brister i hårdvaran medan man med Doro Liberto 820 har fått fram en produkt som är mycket konkurrenskraftig sett till både pris och prestanda (se tabell 2 för jämförelse mellan relevanta mobiltelefoner).

Tabell 2, pris och specifikationer för diverse populära mobiltelefoner.
Pris
Upplösning
Processor
Ram
Batteri
Kamera
Operativsystem
Doro Liberto 820
167.57 £
540*960 px
1,3 GHz Quad-core
1 GB
1900 mAh
8 megapixel
Android 4.4 Kitkat
emporiaSMART
197.99 £
560*940 px
1,2 Ghz Dual-core
2600 mAh
8 megapixel
Android 4.3 Jellybean
GreatCall Touch 3
149 $*
480*800 px
1,2 GHz Quad-core
1 GB
1500 mAh
5+ megapixel
Stylistic S02
-
-
-
-
-
-
-
iPhone 5S
459 £**
640*1136
1.3 GHz
1 GB
1570 mAh
8 megapixel
Samsung Galaxy A3
203.99 £
540*960 px
1.2 GHz Quad-core
1,5 GB
1900 mAh
8 megapixel
Android 4.4 Kitkat
Priser från www.handtec.co.uk om ej annat anges.
http://www.handtec.co.uk/
*GreatCall säljer endast mobiltelefoner inom USA och även om priset är "abonnemangslöst" är funktionen begränsad om annan operatör än GreatCall används. Pris hämtat från GreatCalls hemsida.
**Pris tagen från www.currys.co.uk

Den här utvecklingen innebär även att risken för konkurrens från de stora mobiloperatörerna minskar inom seniorsegmentet. Tillverkare kämpar redan idag för att nå lönsamhet vid försäljning av mobiltelefoner med likartat pris och prestanda som Doro eller Emporia SMART. Doro och andra nischaktörer har idag 5-20 % av marknaden bland pensionärer (se sektion ”Marknadens utveckling” nedan) och fokuserar på de kunder vars användarbehov avsevärt skiljer sig från massmarknaden. För de stora mobiltelefontillverkarna innebär det att man utöver befintlig organisation måste investera i en utvecklingsorganisation motsvarande Doros för att konkurrera specifikt inom segmentet. Nokia försökte länge med en liknande strategi där man förutom touch-screen fokuserade iPhone-kloner försökte sälja mer datorlika smart phones såsom Nokia N900 (vinnare av årets guldmobil 2009) och smidiga ”internetmobiler” såsom Nokia N97. Den här spridningen av resurser skapade en brist på fokus på kärnsegmentet och bidrog med största sannolikhet till Nokias fall från tronen inom mobilförsäljning.

Att aktörer diversifierar eller "diworsifierar" sig när tillväxten avtar på en marknad är naturligt. Men det finns inga självklara konkurrensfördelar för de stora aktörerna inom det differentierade seniorsegmentet. Prisbilden ligger redan i nivå med standardmobiler och användarorienterad design är långtifrån enkelt vilket är varför en designorienterad orienterad aktör som Apple fortfarande är världsledande samtidigt som teknikledande Samsungs vinster faller snabbt. På en konkurrensutsatt marknad finns det alltid en risk att bli utkonkurrerad, men Nokia och Blackberries fall i samband med övergången till smart phones har inneburit att mobiltelefonin har fått ett rykte som kanske väl hårt nu när produktutvecklingen nått en mer evolutionär fas.

Marknadens utveckling

Seniorsegmentet befinner sig i en naturlig tillväxtfas då vi lever allt längre samtidigt som 40-talets babyboomare nu blir en del av kundsegmentet aktiva seniorer. Totalt räknar EU med att vi i Europa får 58 miljoner fler pensionärer mellan 2010 och 2050 vilket är en ökning med 77 %.

I dagsläget befinner sig Doro i en kraftig tillväxtfas där både demografiska faktorer och ökat intresse för mobiltelefoner bland äldre driver tillväxten. Sverige och Norden ligger långt fram inom området och inom åldersegmentet 16-45 har 90-95 % av befolkningen en smart mobiltelefon medan andelen i övriga västvärlden ligger kring 80 % inom ålderspannet 16-35 (se figur 2).

Figur 2. Ålderskategorierna i de olika undersökningarna skiljer sig åt och X-axeln återger de spann som använts i Sverige. Den enda skillnaden av relevans bör dock vara att smart phone-användningen inom ålderskategorin 66-75 undervärderas i övriga världen då den även innehåller individer äldre än 75 år.
Norden är Doros överlägset mest lönsamma marknad där 17 % av alla seniorer beräknas ha en mobiltelefon från Doro vilket kan jämföras med 2-3 % i övriga Europa och 1 % i USA (se tabell 3). En högre grad av mobilanvändning är med andra ord korrelerat med ett ökat intresse för seniormobiler bland de äldre vilket bör gynna Doros marknadsföringsarbete i övriga Europa.

För att sätta siffrorna i perspektiv för Doros tillväxtmöjligheter kan vi ta DACH-området (Tyskland, Österrike och Schweiz) som exempel. I Tyskland har 2-3 % av seniorerna en mobiltelefon från Doro samtidigt som Doro är marknadsledande med 26 % av nyförsäljningen av seniormobiler. Det här innebär att även om vi antar att Doro står för 100 % av seniormobilförsäljningen i Norden så skulle Doros försäljning med en bibehåller marknadsandel behöva öka med en tredjedel för att det specialiserade seniorsegmentet för mobiltelefoner ska komma ikapp marknadspenetrationen i Norden.
Population 65 +
Antal
Andel av Doros kunder
Fördelning omsättning
Norden
4,4
17 %
0,75
23,1 %
21 %
Dach
17,1
2-3 %
0,43
13,2 %
27 %
EMEA
63,9
2-3 %
1,60
49,2 %
41 %
USA & Kanada
47,1
1 %
0,47
14,5 %
11 %
Figur 3, DACH = Tyskland, Österrike och Schweiz, EMEA = Europa, Mellanöstern och Afrika vilket i Doros fall innebär Europa utanför Norden och DACH.

Samtidigt kommer utvecklingen bland de äldre innebära att marknaden förändras. Yngre generationer kommer att vara allt mer mobilberoende vilket innebär att andelen pensionärer som av kunskapsskäl väljer Doro antagligen kommer att minska samtidigt som andelen äldre som vill ha en mobil trots fysiska hinder kommer att öka. Det här är en utveckling som Doro arbetar med
kontinuerligt och den ökande andelen servicetjänster bör ses som en del av detta. Jag har tidigare diskuterat Doros prioriteringar inom smart phones med bolagets VD Jerome Arnaud och för honom är det självklart att majoriteten av alla pensionärer inte kommer att ha en smart phone från Doro. Däremot finns det ett stort antal pensionärer som har en önskan om funktionaliteten hos en smart phone men som upplever tekniska eller psykologiska hinder för att köpa en standardmodell. Seniorsegmentets behov kommer alltid variera över tiden i takt med att olika generationer blir gamla. Men precis som dagens pensionärer var moderna när de kunde hantera färginställningarna på sina föräldrars splitternya TV från Telefunken. Så kommer det alltid att finnas ny och attraktiv teknik som behöver anpassas hos de fysiska och psykiska förmågan hos seniorer och Doros mål är att tillgodose dessa behov genom kännedom om sin målgrupp.

Nyckeltal och utveckling

Doro grundades 1974 i Lund och den första produkten var import av telefonsvarare. Under 00-talet var lönsamheten dålig och 2008 valde man att renodla verksamheten genom att sälja av sin verksamhet inom hem- och kontorstelefoner för att helt och hållet fokusera på att utveckla och sälja telekomprodukter speciellt anpassade för seniorer.

Sedan dess har man ökat omsättningen från 363 MSEK till 1 277 MSEK vilket innebär en tillväxttakt på ca 20 % per år och man har bedrivit verksamheten med vinst sedan 2009. Lönsamheten har inte riktigt lyckats följa med omsättningen uppåt, men Doro har under perioden gjort stora investeringar i en global försäljningsorganisation och byggt nödvändig kompetens för att expandera inom smart phone segmentet.

Figur 4. Doro har vuxit med i snitt 20 % per år och bröt 2013 för första gången igenom miljardvallen.

Precis som för många andra små exportföretag varierar intäkterna kraftigt mellan kvartalen och särskilt det fjärde kvartalet med julhandeln är av stor vikt för Doros lönsamhet. För den långsiktige bör man därför främst fokusera på rullande 12 månaders resultat för att skönja trender och bedöma tillväxten. Men för den kortsiktige spekulanten bör det första kvartalet 2015 vara av särskilt stort intresse. Doro gjorde nämligen bort sig rejält med valutasäkringar och en kombination av framgångsrik försäljning och den kraftiga dollaruppgången innebar att man drabbades av negativa
valutaeffekter på 27,1 Mkr. Vilket kan jämföras med att man 2014 redovisade en vinst på 2 Mkr för det första kvartalet.

Samtidigt är det tydligt att lanseringen av Doro Liberto 820 varit ett genombrott inom smart phone segmentet vilket inneburit en exceptionellt hög orderingång som även kommer att bidra positivt till omsättningen under det andra kvartalet. Doro har även en jämförelsevis lång svans i intjäningskurvan och försäljningstoppen inträffar normalt sett 2-6 månader efter produktlansering då certifieringar och kundavtal måste komma på plats innan telefoner kan lanseras på respektive marknad.


Värdering och kassaflöde

Doro gjorde 2014 en vinst på 2,76 kr per aktie vilket med ett aktiepris på 40 kr innebär ett P/E-tal på 14,5. Ser man däremot till det fria kassaflödet är det tyngre då tillväxt binder kapital och Doro sedan 2011 har investerat i bolag med kompetens inom Android-programmering, en förstärkt distributörsverksamhet i Tyskland och nu senast i bolaget CareTech som är verksamt inom Telecare.
Vilket är en sektor Doro haft ambitioner inom under en längre tid men nu valt att ta sig in i via förvärvet av CareTech.

På grund av de tidigare nämnda bristerna i valutasäkringar valde man att ställa in utdelningen för 2014 och totalt har Doro delat ut 110 % av det fria kassaflödet som man haft de senaste 5 åren. Men de siffrorna belastas bland annat av förvärven av Isidor (Android-utvecklare) och IVS (tysk distributör av mobiltelefoner) vilka tillsammans belastade det fria kassaflödet med 110 Mkr. Vilket är 40 Mkr mer än vad Doro totalt har delat ut sedan 2010. Om förvärven av bolag nu minskar då Doros produktportfölj kompletterats finns det med andra ord avsevärt utrymme för utdelningar.

Det långsiktiga målet är att dela ut 1/3 av nettovinsten efter skatt vilket motsvarar ca 1 kr per aktie (2,5 % i direktavkastning vid en aktiekurs på 40 kr) även om man 2013 delade ut 1,5 kr (3,75 % direktavkastning). Doros utdelningspotential på kort sikt ligger alltså i nivå med börsens större bolag och med den kraftiga tillväxten som man uppvisar bör man relativt snabbt kunna öka utdelningstakten.


Balansräkning och finansiell stabilitet

Det är alltid svårt att värdera balansräkningen i ett bolag där en slimmad affärsorganisation utgör en central del av affärsmodellen. I Doros fall innebär det här att tillgångarna vid årsbokslutet bestod av 75 % omsättningstillgångar och resten av diverse immateriella tillgångar. På skuldsidan var Doro innan köpet av Caretech i princip fritt ifrån långfristiga skulder. Köpet av Caretech innebär nu att man har en signifikant lånebörda på 225 Mkr men soliditeten påverkades inte då en riktad nyemission till CareTechs ägare tillförde eget kapital. Men tittar man på Grahams tumregler för finansiell stabilitet i defensiva investeringar syns förändringen tydligt (en tumregel för Benjamin Graham var att omsättningstillgångarna skulle vara minst 2ggr större än de kortfristiga skulderna och minst lika stora som de totala skulderna för en defensiv investering) vilket redovisas i tabell 3.

Tabell 3, Doros finansiella ställning.
Mkr
2014
Q1 2015
Omsättningstillgångar
630,4
611,3
Eget kapital
334,8
408,5
Långfristiga skulder
59,6
225,4
Kortfristiga skulder
458,3
435
Soliditet
39,3%
38,2%
Omsättningstillgångar/Kortfristiga skulder
1,4
1,4
Omsättningstillgångar/Skulder
1,2
0,9

Doro kommer med största sannolikhet aldrig att vara en lämplig balansräkningsinvestering. Utan snarare fungerar koncernen som en handelsrörelse där man köper in billiga komponenter och äger rättigheterna som krävs för att sätta dem samman i form av en mobiltelefon anpassad för seniorer. Att bedöma det långsiktiga värdet på rättigheterna är svårt, men Doro har tidigare vunnit rättsfall mot Emporia som befanns ha kränkt Doros design & formskydd 2014 (länk) vilket visar på att de immateriella rättigheterna har ett reellt värde.

Sammanfattning och slutsatser

Doro har under en lång tid vuxit med i snitt 20 % per år och man befinner sig just nu i en miljö där två trender samspelar för att bidra till fortsatt tillväxt.

  •  Befolkningen åldras och medelklassen växer i världen. I dagsläget fokuserar Doro på äldre med en hög grad av fysisk förmåga men begränsad erfarenhet av mobiltelefoni. Men i takt med att vana mobiltelefonanvändare blir äldre kommer man att få en allt större marknad för mobilberoende person som saknar de fysiska färdigheter som krävs för att hantera en liten och smidig mobiltelefon. Doro kommer aldrig att sälja till alla seniorer utan man fokuserar på de 20-30 % vars behov skiljer sig åt jämfört med traditionella mobiltelefoner.
  • Hårdvarumarknaden för mobiltelefoner kommodifieras vilket innebär att tekniskt avancerade produkter allt mer blir standardprodukter. Det här ökar möjligheterna för bolag såsom Doro att få tag på lämpliga komponenter och ökat stöd från leverantörer som önskar differentiera sig via kundnära utvecklingsarbeten vilket vi bland annat ser i årsredovisningarna för Nolato som tillverkar plastdetaljer för mobiltelefoner och Habia Cable som är ett dotterbolag till Beijer Alma och tillverkar kablar för bland annat mobiltelefoner.

Värderat på 2014 års vinst är Doro billigt med avseende på P/E-tal även om värderingen på rullande tolv månader (R12) blir högre på grund av de bristfälliga valutasäkringarna. Men även utan att räkna in CareTech faller värderingsmultiplarna snabbt om man försöker prognosticera Doros resultat för 2015.
Jag har använt mig av två olika prognosticeringsmodeller i det här fallet och räknat på utfallet både inklusive och exklusive korrigeringar för CareTech och valutförlusten.


  •  Doros orderingång och omsättning korrelerar mycket väl då makuleringen av lagda ordrar är obefintlig. Att sätta de senaste 12 månadernas orderingång som prognos för 2015 kan därför gälla som en mycket konservativ omsättningsprognos där tillväxt i Q3 och Q4 i princip bortses ifrån.
  • Ett alternativ är att extrapolera tillväxten i Q1 och beräkna att den tack vare smart phone lanseringen även bör gälla för helåret.

I båda fallen har jag räknat på att vinstmarginalen ligger i nivå med vinstmarginalen för 2014. Med dessa antaganden fallet P/E talet till mellan 17 och 21. Korrigerar vi dessutom för engångskostnader samt förvärvet av CareTech där man enligt Doro förväntar sig ett bidrag till EBITA på 30 Mkr och i Q1 redovisar en låneskuld på 194 Mkr (där jag antar en ränta på 3,5 %) faller P/E-talet till mellan 9,2 och 10,2 vilket är nästan i nivå med Värdepapprets riktlinjer för bolag utan tillväxt (P/E 8,5) trots att Doro historiskt har vuxit med 20 % per år och vi i dagsläget inte ser direkta hot mot denna tillväxt. Dessutom är Doros avskrivningar (42,9 Mkr) signifikant högre än nyinvesteringarna (27,7 Mkr) efter de investeringar som gjorts för att etablera Doro inom smart phone segmentet vilket innebär att kassaflödet bör vara starkare än vinsten under kommande år.

Tabell 4, värderingsberäkningar av Doro.
2014
R12
2015e på orderingång
2015 extrapolering
CareTech
Omsättning
1277
1384
1510
1718
150
Vinst
58
37
42
51
23
Omsättning efter korrigeringar
1660
1868
Vinster efter korrigeringar
85
95
P/S
0,7
0,6
0,6
0,5
1,6
P/E
15,0
23,9
20,9
17,0
10,3
P/S estimat
0,5
0,5
P/E estimat
10,2
9,2
BV Doro (Mkr)
871,4
Köpesumma CareTech (Mkr)
240,0

En investering i aktier är aldrig riskfri och Doro är beroende av en begränsad produktportfölj som säljs på en mycket konkurrensutsatt marknad. Balansräkningen är helt okej så länge som varulagret består av mobiltelefoner som är attraktiva för kunderna. Doros höga andel feature phones och diversifiering inom Telecare minskar risken något. Men Doro är beroende av att deras mobiltelefoner säljer och om man misslyckas i sitt utvecklingsarbete innebär det att bolagets finansiella stabilitet snabbt är hotad vilket måste vägas mot attraktiva värdering och tillväxt.

Som bloggare har jag en princip att varken rekommendera eller avråda mina läsare från aktieinvesteringar. Däremot överväger jag att bryta mot mina egna portföljregler för att öka i Doro åtminstone kortsiktigt helt enkelt därför att jag anser att investeringen ser mycket attraktiv ut och innebär exponering mot ett marknadssegment där konjunkturberoendet är mycket lågt.

Värdepapprets redaktion verkar inte dela min positiva uppfattning om Doro eftersom de inte satt en riktkurs för bolaget. Vilket gör att jag verkligen ser fram emot framtiden när vi kan börja utröna vem som har rätt. För den som vill ha fler argument mot en investering i Doro rekommenderar jag även Gottodix analys av Doro (här) samt hans vidare tankar här. Jag kan även rekommendera Värdepappret som tidning även om vi har olika prioriteringar när vi investerar. Jämfört med övriga tidningar på marknaden så skriver man långt mer omfattande analyser och jag är oerhört imponerad över att de orkar lägga ned ett sådant arbete på sina analyser. Att skriva en gästanalys på "Värdepappersnivå" tar rejält mycket mer kraft än att bara skriva för sitt eget nöjes skull. Så jag förstår att de tar betalt och jämför man med Aktiespararna eller Börsveckan får man dessutom väldigt mycket mer analysarbete per krona. Jag fick en gratisprenumeration i utbyte mot analysen men alla lovord här ovanför är ett gratisutlåtande baserat på juni-numret av tidskriften där den här analysen först publicerades. För den som vill ha mer information om hur man prenumererar på Värdepappret finns information här.