Topbanner

Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (länk).

tisdag 8 juli 2014

Analys: Telias köp av Tele2:s norska verksamhet


Jag har tidigare gjort en nyckeltalsjämförelse av Europeiska telekombolag och Tele2 stod då ut som branschens svarta får. Huvudproblemet för Tele2 är att man har en lågprisprofil samtidigt som man utanför Baltikum och Sverige är den tredje största aktören eller sämre (tabellen nedanför är tagen från min undersökning av svenska telekombolag 2013).


Land         Telia                  Tele2    Telias position
Azerbajdzan 54%
1
Danmark 17%
3
Estland 44% 28% 1
Finland 42%
2
Kazakstan 48% 5.50% 1
Lettland 43% 34% 1
Litauen 39% 33% 1
Moldavien 34%
2
Nepal 49%
1
Norge 26% 19% 2
Spanien 5%
4
Sverige 41% 25% 1
Tadzjikstan 36%
1
Uzbekistan 31%
2


Ryssland (MegFon) 27% 6.70% 2
Turkiet (Turkcell) 53%
1
Kroatien
15%
Nederländerna
1.50%

Tele2:s låga lönsamhet och de stora skalfördelarna inom mobiltelefoni innebär att det för andra telekombolag bör vara attraktivt att köpa upp Tele2:s verksamhet i länder där de själva är starka. Norge är ett typexempel på en sådan här marknad och om det norska konkurrensverket godkänner affären innebär det att Telia kan öka sin marknadandel från ca 23 % till 40 % och på lika villkor kan börja konkurrera med Telenor som är marknadsledande med ca 50 % av marknaden).

Affären ur Tele2:s perspektiv

Tele2 hamnade precis som i Ryssland i en ohållbar position då man ej erhöll en 4G-licens i Norge när licenserna auktionerades ut till högstbjudande 2013 (artikel om detta). Med tanke på att Tele2:s huvudägare Kinnevik dessutom ger intryck av att vilja fokusera på andra verksamheter är det därför naturligt att man försöker stycka upp Tele2 med maximal lönsamhet.

Markaden verkar värdera starka telekombolag till mellan 1,8 och 2 ggr omsättningen medan Tele2 p.g.a. sin låga lönsamhet värderas lägre (ca 1,2 ggr omsättningen). Enligt Tele2:s pressmeddelande kommer Telia att ha betalat 5,3 miljarder kronor för Tele2:s norska verksamhet vilket innebär ett P/S-tal på 1,3. Med tanke på att Tele2:s norska verksamhet ej bidrar till Tele2 totalresultat får det anses som ett mycket bra pris.

Ett annat lite mer konkret mått för att bedöma affären är att ersättningen för den norska verksamheten motsvarar 15,3 % av Tele2:s börsvärde innan affären blev känd. Vilket kan jämföras med hur stor andel av Tele2:s omsättning, EBITDA eller vinst som tidigare härrört från den Norska verksamheten (Tele2 redovisar tyvärr inte det faktiska resultat på regional nivå men vi vet att EBIT varit negativt för 2012 och 2013).


Omsättning Andel EBITDA Andel Tillväxt (omsättning)
Sverige 12 453 42% 3448 56% -2%
Nederländerna 5 435 18% 1 251 20% 4%
Norge 4 114 14% 121 2% -3%
Kazakstan 1 344 5% -138 -2% 49%
Kroatien 1 397 5% 95 2% 7%
Litauen 1 280 4% 461 8% 7%
Lettland 915 3% 292 5% -11%
Estland 674 2% 161 3% -23%
Österrike 1 244 4% 308 5% -8%
Tyskland 867 3% 138 2% -8%
Totalt 29 723 100% 6 137 100% -0,2%


Hur man än vrider och vänder på det ser affären alltså ut som en mycket lyckad likvidering av en verksamhet som ej gynnat Tele2:s aktieägare i någon större utsträckning.

Affären ur Telias perspektiv

Även om affären ser mycket bra ut ur Tele2:s perspektiv innebär det inte per automatik att affären varit dålig för Telia. Telia arbetar med en högre lönsamhet än Tele2 och förutsatt att Tele2:s kunder inte flyr till konkurrenter bör det vara realistiskt att grovt anta att Telia kan behålla samma intäktsnivåer som Tele2, men med en rörelse- och vinstmarginal i nivå med vad Telia presterar i dagsläget.

EBITDA-marginalen för Telias norska verksamhet är 31 % vilket är i nivå med koncernen som helhet och därför uppskattar jag (återigen grovt) att vinstmarginalen för den norska verksamheten också bör vara i nivå med koncernen som helhet (16 %) vilket innebär att förvärvet kan tänkas motsvara en vinstökning på omkring 670 Mkr per år. Som andel av Telias totala resultat är den potentiella vinstökningen liten (4 %). Men avkastningen på satsat kapital blir omkring 12,5 % vilket får anses vara mycket bra med tanke på att Telias lånekostnader kan antas vara mycket låga i dagens ränteläge.

Slutsats (tillagt)

Efter att ha sovit på saken ser jag det som en win-win men där Telia tar på sig en hel del risk i utbyte mot en modest avkastning. "Förutsatt att kunderna inte lämnar Telia" och "relativt dagens låga ränteläge" innebär helt enkelt att risk-reward blir förskjuten åt risk-sidan.

onsdag 2 juli 2014

Vitec förvärvar Aloc A/S

Vitec Software Group AB (publ) har idag den 30 juni 2014 förvärvat 100 % av aktierna i det danska programvarubolaget Aloc A/S av BEC (Bankernas EDB Central). Aloc erbjuder branschspecifika verksamhetssystem för den nordiska finans- och försäkringsbranschen. Bolaget omsatte för helåret 2013 82,7 MDKK, med ca 65 % repetitiva intäkter och redovisade ett EBITDA resultat om 12,1 MDKK. Betalning sker med 71 MDKK vid tillträdet som sker omgående. Förvärvet bedöms direkt resultera i en ökning av vinst per aktie för Vitec. 

Programvarubolaget Aloc A/S har sedan 1985 utvecklat och erbjudit programvara för kunder inom finansmarknaden, och täcker med sitt produktutbud det kunderna behöver för portfölj- och riskhantering samt för kontanter och värdepappershandel. Med sin kundorienterade syn på marknaden och sina långa kundrelationer har man utvecklats till ett företag med 75 anställda på sitt huvudkontor i Odense och en filial i Oslo.

Jag och Gustav diskuterade Vitecs nyemission tidigare i år (i botten på ett av hans inlägg om Afrika) och det verkar som att Vitec lever upp till mitt förtroende. Den riktade emissionen gjordes till ett pris motsvarande medelvärdet på Vitecs aktiepris under en föregående tidsperiod och pengarna har nästan omedelbart satts i arbete genom uppköpet av Aloc A/S.

Nyckeltalsmässigt ser förvärvet ut att ha varit i linje med tidigare förvärv vilket återigen innebär ett attraktivt multipelarbitrage för oss aktieägare (se tabell). Resulaten för varje bolag är tagna från 2013 och Vitec PF står för pro forma (en sammanslagning av resultaten för alla de bolag som nu ingår i koncernen). För läsare som vill räkna själva bör det tilläggas att Avanzas börsvärde är fel eftersom de räknar antal aktier vid senaste kvartalsrapporten och därför missar nyemissionen (efter nyemissionen finns det 5 798 327 aktier i bolaget).


MSEK Autodata Acute Aloc Vitec Vitec PF
Omsättning 42,4 47,6 101,5 447,4 638,9
Resultat efter skatt 5,1 7,2 11,6 42,2 66,1
Pris 36,9 54 87,2 624,2 717,5


Autodata Acute Aloc Vitec Vitec PF
P/S 0,9 1,1 0,9 1,4 1,1
P/E 7,2 7,5 7,5 14,8 10,8

Vitec är alltså trots uppvärderingen långt ifrån ett läge där jag känner mig sugen på att sälja. Köpet av tre bolag på ett halvår kommer troligtvis att sätta en hel del tryck på koncernen. Men förvärven känns rimliga och självständiga så jag känner ingen större oro för synergikostnader. För att beskriva magnituden av Vitecs omvandling (totalt har Vitec under året ökar sin omsättning med 34 % och rörelseresultatet med 44 % via förvärven) har jag även gjort diagram som visar hur Vitecs intäktsbas har diversifierats under det senaste halvåret.

Vitecs omsättning fördelat på affärsområde samt hur Vitecs fördelning av omsättningen skulle ha sett ut 2013 om Aloc, Acute och Autodata redan hade ingått i koncernen.

Vitecs rörelseresultat fördelat på affärsområde samt hur Vitecs fördelning av rörelseresultatet skulle ha sett ut 2013 om Aloc, Acute och Autodata redan hade ingått i koncernen.

tisdag 24 juni 2014

Du & jag Doro

Det här inlägget är ett svar på Kennys kommentar här. Eventuellt obehag som inlägget medför är därför helt och hållet hans fel =).

Doro är portföljens i dagsläget lägst värderade bolag och i bloggvärlden troligtvis även det mest kontroversiella. Under de senaste åren har Doro vuxit med cirka 20 % per år och trots det handlas bolaget till P/E 9 vilket beror på att investerarkollektivet helt enkelt inte har en långsiktig tilltro till deras produkter (mobiltelefoner för äldre).

Argumentet mot Doro kan bäst sammanfattas med att Doros telefoner är tekniskt sämre än ”normala” mobiltelefoner och för varje år minskar andelen pensionärer med låg eller obefintlig mobilvana. I takt med att allt färre pensionärer saknar mobilvana minskar Doros målgrupp och på sikt kommer de konkurreras ut av appar där skärmen anpassas för långsynta pensionärer med skakiga fingrar. Som jag ser det är det här det positiva scenariot.

Det negativa scenariot

Jag skulle nämligen vara oerhört tacksam om jag kan behålla mina mentala och taktila färdigheter på en sådan nivå att jag även på 2060-talet kan använda den senaste mobiltekniken utan problem.

Majoriteten av oss investerare och aktiebloggar är unga, friska och utrustade med åtminstone ett visst intresse för modern teknik vilket innebär att vi fortfarande befinner oss på toppen eller åtminstone i närheten av toppen för vår fysiska och mentala förmåga. Djupt nere är vi kanske medvetna om att vi en dag kommer att bli en aning rynkiga och långsamma. Men jag tror att majoriteten av oss har väldigt svårt att visualisera sig själva med en högerarm delvis förlamad av en stroke och ett så allvarligt skadat närminne att vi inte förstår att våra barnbarn har samma relation till Metallica som vi har till storbandsjazz.

Ett sätt att bryta ned den här mentala barriären är följande övning:

Tänk tillbaka till när du tog studenten, visualisera hur ni firade den, hur dina vänner såg ut och vilka drömmar ni hade om framtiden.

Inse nu att om du är i trettioårsåldern så är antagligen åtminstone en av dina vänner död. Om du är äldre har antagligen ännu fler dött och av dina killkompisar kommer ungefär var femte att vara död innan ni når pensionsåldern. Dessutom finns det en stor sannolikhet att många av er drabbats av andra fysiska nedsättningar eller sjukdomar som allvarligt påverkar er livskvalitet.
Tanken med det här något morbida exemplet är inte att göra dig deprimerad. Utan att tvinga oss unga och friska människor att inse att vi inte alltid kommer att vara unga och friska människor som rör oss i teknikens framkant. Förr eller senare kommer det att komma teknikrevolutioner och när vi är gamla kommer det vara svårt att förstå tekniken fullt ut.

En deprimerande graf över fördelning mellan levande och döda gymnasiepolare. Siffror tagna från SCB:s statistik över dödstal och antagande om att en normal svensk har ungefär 50 personer som man har lite koll på efter gymnasietiden.

Varför jag tror på Doro

Jag kan inte förutspå framtiden. Däremot är jag smärtsamt medveten om att det kommer en tid då även vår generation får strokes, tappar minnet och ligger hjälplöst efter våra barn och barnbarn i teknikutvecklingen. När den tiden kommer har smart phones antagligen ersatts av någonting mindre och kraftfullare vilket lär förvirra oss precis som våra föräldrar har svårt med delar av dagens teknik.

Dessutom är optimal produktdesign långt ifrån detsamma som vad som är optimalt för en lite äldre pensionär. Dagens smart phones designas i syfte att vara smala, lätta och snygga vilket även innebär att de passar bra i fickan. För oss unga med god grepprecision är det här en perfekt design, men mellan 65 och 85 försämras precisionen drastiskt och en lite tjockare telefon är därför fördelaktigt för många pensionärer. Doros stora styrka är att man fokuserar på en mycket avgränsad målgrupp inom pensionärssegmentet och därför kan göra designkompromisser som skulle få konventionella designers att gråta.

Några frågor till Doros VD, Jerome Arnaud

Däremot är Doro inget perfekt bolag och jag har irriterat mig rejält på att man har valt en löjligt svag processor på sina smart phone-modeller och även satt in sämre kameror än de har på sina feature phones. Därför kontaktade jag Doro med följande frågor och fick svar.


Overall questions
1)     How long after release do you expect to reach “peak sales” on new cell phone models? Among normal smart phones peak sales are generally in the first month of sales but I understand it as you have a ”ramp up” period as you in the Q4 results mention that the transition from feature to smart phones still affect sales negatively.  

Answer
It takes between 2 to 6 months for a model pick-up as we start frist with retail and then with operators which have a certification and listing process that might be long. In case of smartphones, it is more than just a new model, we need to establish the category of smartphones for seniors.
  
2) Do you have any guidance on what requirements you have on the care segment before you start to present the segment separately? 

Answer
No precise guidance, but we generally don’t present a segment which is lower than 10% of our revenue.

Technical questions 
1)      Do you plan to improve the cameras on future smart phone models? Taking, viewing and sending pictures seem to be a major part of the appeal for my grandmother. In your feature phone you’ve gotten some very good reviews thanks to the camera and I would like to know if you plan to make it an advantage for your smart phones as well. 


Answer
Yes we will.

2)      Do you have any plans to reach out to children and grandchildren of your target users? I can agree with the statements in the Introduce Q1 video that performance isn’t a major issue for your end users. But in my experience advanced technical purchases usually end up being the responsibility of children (or grand parents) who look for reviews online before buying something for our seniors. Personally I am a bit of a Doro fan but I've noticed that many peers tend to dismiss it as "Na, just buy a [reliable budget smart phone] and add a simple interface".  

Answer
Yes our marketing plan addresses also the prescribers. We however will not mimic the mainstream products. Our goal is not to appeal 100% of the seniors just a part of it that our segmentation helped us identify.


Jag hoppas att inlägget inte orsakar allt för mycket obehag för er läsare men när det gäller åldrande tror jag tyvärr att även vi kommer att drabbas och därför tror jag alltid att det finns en marknad för Doro.

söndag 15 juni 2014

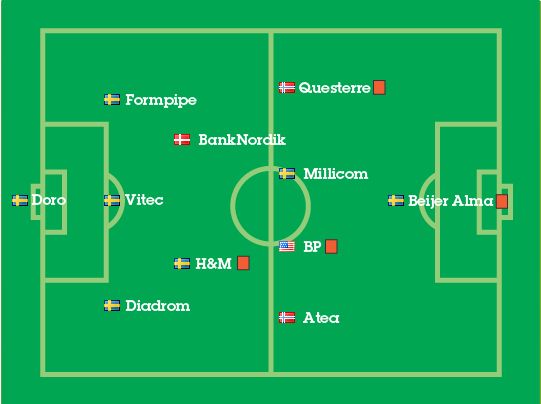
VM-samarbete med Avanza, min aktiestartelva

 VM-tider tyckte Avanza att det var lämpligt att låna in Gustavs idé om att sätta ihop en startelva med aktier. Personligen är jag en stor anhängare av att använda småfiniga idéer för att stimulera kreativiteten (vilket även stöds av forskning, jag rekommenderar "Why bad ideas are a good idea" av Dix et. al.) och i utbyte mot en snygg grafik deltar jag därför i jippot.

Förra gången jag gjorde en start"elva" hade jag jag bara tio spelare i laget och sedan dess har jag förberett portföljen för nya financial fair play regler vilket innebär att jag nu endast har 7 bolag i portföljen. Förutom Questerre har det här arbetet varit relativt omedvetet och handlar helt enkelt om att fler bolag har uppnått en orimlig värdering än vad jag har kunnat hitta ersättare.


Därför har jag förutom startsjuan även tagit med mina senaste försäljningar i sammanställningen där där försäljningar visas upp med röda kort.


Målvakt (P/E 19, direktavkastning 4 %)
Beijer Alma har varit en av portföljens trotjänare men precis som andra verkstadsbolag är bolaget konjukturkänsligt. Under 2013/2014 har Beijer Alma varit i en oerhört god form tack vare god utveckling inom koncernens två största dotterbolag och börsen har reagerat genom att driva upp aktiekursen över P/E 20 vilket fått mig att sälja.

Vänsterback (bedömt P/E nästa år 14, direktavkastning 8,3 % )
Atea är nordens största försäljare av IT-lösningar till företag vilket skänker en defensiv stadga åt portföljen då bolaget i det närmaste är ett försörjningsbolag inom B2B affärer. Inköpet (länk) gjordes till ett vrakpris eftersom 2013 var ett katastrofår orsakat av att Windows 8 floppade. Inför 2014 kan jag därför räkna med en stark offensiv i form av en yield-on-cost på cirka 10 %  kombinerat med en attraktiv tillväxt på 5-8 % per år.

Vänster mittback (P/E 16, direktavkastning 5,1 %)
BP är ytterligare en gammal trotjänare som fått lämna portföljen under våren. Bolaget har utmärkta defensiva egenskaper och kan räkna med ett enormt politiskt stöd då en stor del av det brittiska pensionssystemet står och faller med bolaget. Bolaget köptes in i samband med katastrofen i Mexikanska golfen och har nu sålts vidare med en god vinst.

Höger mittback (bedömt P/E ca 20, direktavkastning 2,8 %)
Millicom är Sveriges näst största mobiloperatör men i det närmaste okänt på hemmamarknaden då man uteslutande spelar i Sydamerika och Afrika. Defensivt kan bolaget falla tillbaka på en hög underliggande lönsamhet inom mobiltelefonverksamheten. Men offensivt erbjuder bolaget även spännande möjligheter då man steg för steg omvandlas till ett "digitalt livsstilsbolag" där man erbjuder kunder både finansiella tjänster, TV och andra tjänster tillsammans med Rocket Internet.

Högerback (förhoppningsbolag)
Questerre är ett naturgasföretag som äger stora fyndigheter i Quebec vilka är belagda med nyttjandeförbud då regionen styrs av en samling frankofila miljpartister. Bolaget köptes in då managern fortfarande hade problem med värvningsdisciplinen och såldes då det ligger utanför mitt kompetensområde.

Vänster defensiv mittfältare (P/E 27,8, direktavkastning 3,26 %)
Hennes & Mauritz är en fantastisk spelare som erbjuder oöverträffade defensiva egenskaper i form av en god direktavkastning och låg konjukturkänslighet. Samtidigt växer bolaget med ca 8 % per år vilket innebär att bolaget även har offensiva egenskaper som få andra. 

Jag sålde vid 282 kr efter att värderingen tjurrusat uppåt under några månader. Aktien handlas just nu för 290 kr efter enormt starka försäljningssiffror under våren. Min försäljning kan ha varit för tidig men jag hoppas fortfarande att en lågkonjuktur och/eller trist höst ska pressa ned aktiepriset till mer acceptabla priser med en direktavkastning runt 4,5 %.

Höger defensiv mittfältare (P/E 11,3, direktavakstning 1,27 %)
BankNordik köptes in efter extern scouting som sedan kompletterades med en egen analys. Jag investerade i bolaget baserat på defensiva egenskaper som hög kundnöjdhet och stark ställning på de danska Atlant-öarna kombinerat med goda möjligheter för att grundspelet skulle förbättras. Andra investerare har förlorat hoppet om bolaget p.g.a. fortsatta problem med den danska verksamheten, men Q1 rapporten för 2014 antyder att denna del av bolaget fått stadga vilket gör att jag väntar och hoppas på en liknande utveckling på Färöarna.

Vänster offensiv mittfältare (P/E 14,4, direktavkastning 9,46 %)
Diadrom Holding är en nischad IT-konsult med inriktning mot IT-diagnostik och ett nära samarbete med Göteborgs universitet (analys här). Under 2013 har bolaget haft en ojämn utveckling då etableringen av ett nytt kontor i Mälardalen dragit ut på tiden samtidigt som man slagit till med en extrautdelning som genererat en direktavkastning på 10 % för aktieägarna. Defensivt har jag svårt att se hur bolaget ska lyckas sämre än 2013 och under 2014 finns en stor offensiv potential med produktifieringen av DiagStudio och etableringen av ett konsultkontor i Mälardalen.

Central offensiv mittfältare (P/E 19, direktavkastning 2,43 %)
Vitec är portföljens stora stjärna som år för år driver portföljen uppåt. Koncernen driver bolag specialiserade på nischade programvaror såsom affärssystem för mäklare och fastighetsförvaltare men växer numera genom att förvärva andra specialiserade programvarutvecklare. Sedan bolaget köptes in i portföljen 2010 har vinsten ökat med i snitt 25 % per år och aktien ändå aldrig handlats över P/E 15 räknat på proforma resultat (P/E talet i rubriken exkluderar två bolagsköp jag räknat på här).

Höger offensiv mittfältare (P/E 19,3, direktavkastning 0 %)
Formpipe software är precis som Vitec en tillverkare av specialiserad programvara. Men medan Vitec utvecklats stabilt har Formpipe Software två gånger ställt om verksamheten vilket hämmat utvecklingen. Först avvecklade man den egna konsultverksamheten för att istället sälja programvara via partners vilket gav en brutal vinstmarginal men minskade omsättningen och gjorde det svårt att bedriva användarnära utveckling. Därefter köpte man upp sin danska motsvarighet Traen software som sedan brottats med stora problem i form av bristande kvalitetssäkring och en avvaktande marknad. Förhoppningen är därför nu att 2014 ska bli något av ett genombrottsår för ett bolag som endast sporadiskt har visat sin fulla potential.

Anfallare (P/E 11,2, direktavkastning 5 %)
Doro hånas allmänt för sin bristande teknik och totala avsaknad av sex-appeal. Men bolaget har genomgått en explosiv utveckling under de senaste åren och frågan är om succén kan fortsätta genom ökade försäljning av feature-phones utanför Norden eller en lyckad lansering av smart phones för äldre.

Sammanfattning och tankar

Just nu är jag med andra ord ganska underinvesterad jämfört med vad jag räknar med är en långsiktigt hållbar nivå för vår portfölj. Samtidigt ser jag inget gigantiskt egenvärde i att vara fullinvesterat om jag inte hittar riktigt attraktiva bolag att placera pengarna i. Hittar jag bolag att investera i så kommer jag att göra det men just nu känns det lite tunnsått med investeringsalternativ. Addnode, G5 och Cellavision om jag är intresserad av men sett som "lite för dyra" har gått upp rejält och därför söker jag nu lite inspiration.

lördag 14 juni 2014

Tre mentala egenskaper som är kontraproduktiva för oss aktiesparare

Jag undviker helst aktieforum eftersom de drar till sig konfliktsökande individer som är mycket svåar att resonera med. Däremot brukar jag ibland följa debatterna helt enkelt därför att någon läsare länkar till mina inlägg på debattforum vilket syns på bloggens inlänkar och det är alltid intressant att i tysthet följa de debatterna. Tre av de mönster som jag ofta reagerar på nämndes även med bra länkar i en artikel jag nyligen läste på cracked.com (länk) och jag tänkte skriva lite kort om dem.

Vi argumenterar för att vinna istället för att ha rätt

Jag brukar dela upp debatter i två kategorier, debatter där målet är att vinna och debatter där målet är att nå en korrekt och rimlig slutsats. Personligen är jag av uppfattningen att i princip alla debatter har komponenter av båda kategorierna men New York Times har skrivit en bra artikel där man polemiserar mellan synsätten i syfte att ge en tydlig bild av frågan.

Debatter som maktmetod:
“Reasoning doesn’t have this function of helping us to get better beliefs and make better decisions,” said Hugo Mercier, who is a co-author of the journal article, with Dan Sperber. “It was a purely social phenomenon. It evolved to help us convince others and to be careful when others try to convince us.” Truth and accuracy were beside the point. 

Debatter för att konstruktivt uppnå goda resultat:
As some journal contributors noted, the theory would seem to predict constant deadlock. But Mr. Sperber and Mr. Mercier contend that as people became better at producing and picking apart arguments, their assessment skills evolved as well. 

“At least in some cultural contexts, this results in a kind of arms race towards greater sophistication in the production and evaluation of arguments,” they write. “When people are motivated to reason, they do a better job at accepting only sound arguments, which is quite generally to their advantage.” Groups are more likely than individuals to come up with better results, they say, because they will be exposed to the best arguments.

Min erfarenhet är att prestigeförlusten som följer av att ha fel i en debatt är direkt proportionell mot hur villig man i debatten är att behandla motpartens synsätt med respekt. Personligen är jag oerhört responsiv i mitt sätt vilket gör att jag har en tendens att skapa goda relationer med öppna människor medan det lätt exploderar mot personer som agerar aggressivt eller arrogant.

Lyckligtvis har jag haft förmånen att länge arbeta i olika akademiska styrelser och där har jag fått lära mig att även oerhört arroganta människor kan bli konstruktiva om de bemöts med vänlighet. Detta gäller självfallet inte alla människor och alla situationer men rent generellt kan en öppen attityd göra det oerhört mycket lättare att både själv erkänna fel och att få motparten att erkänna sina. När det gäller "bloggnätverket" anser jag att både skribenter och anonyma kommentatorer är väldigt duktiga på att hålla sig öppna vilket jag är mycket tacksam för. Ibland går vi nästan lite för långt med artigheten men jag gillar när folk ifrågasätter investeringar i bolag som Doro, Vardia och Svedbergs vilket hittills alltid skötts snyggt.

Negligering av sannolikhet

Människor har oerhört svårt att hantera sannolikhet när känslor blir involverade. I emotionella debatter är det här särskilt tydligt men inom ekonomi har det här oerhört stor inverkan vilket bland annat är varför bloggfavoriten Daniel Kahneman (författare till Tänka, snabbt och långsamt) fick nästan-Nobelpriset i ekonomi.

På börsen är det här tydligt i hur vi hanterar bolagskriser under högkonjuktur kontra lågkonjuktur. Getinges aktiekurs är till exempel som en badboll trots att man gång på gång fått vinstvarna p.g.a. kvalitetsproblem vilket ger en kortsiktig nedgång och sedan snabbt förlåts av en marknad som räknar med att det blir bättre.

Analytiker och investerare påverkar helt enkelt mer av det generella börshumöret än av sannolikheten för att bolag ska kunna hantera en kris eller inte.

Människor tror det värsta om varandra

Ett av de absolut vanligast förekommande påståendena på Börssnack verkar vara att meningsmotståndare försöker påverka kursen. Som jag ser det är det här en form av intellektuell lathet då det innebär att vi istället för att analysera argument (vilket är jobbigt och hotar egot) helt enkelt kan ignorera vad motståndaren säger.

Den här mekanismen förstärks dessutom av att vi människor i allmänhet är mer negativa till omgivningens ärlighet än vad som egentligen är rimligt, vilket är en egenskap som grundläggs redan i barnåren. När någon säger någonting som vi inte tycker om finns det alltså en stor sannolikhet att vi först misstror personer och sedan ignorerar vederbörandens argument helt enkelt eftersom vi konstruerar en orsak för dem att ljuga för oss.

Nu i valtider kan det här vara särskilt viktigt att tänka på när journalister gör sitt bästa för att sabla ned sina meningsmotståndare.

onsdag 11 juni 2014

Razzia hos Oniva Online Group och lärdomar av detta


“History doesn't repeat itself, but it does rhyme.”
― Mark Twain 

Den återkommande kritiken mot min analys av Oniva Online Group bestod i princip av två komponenter, att jag tittade för mycket på historien och att jag var mindre kompetent än personer som nyligen köpt aktier i bolaget.

Jag har endast blivit marginellt mer kompetent sedan inläggen om Oniva (denna kompetensökning beror främst på mailaren "M":s insiktsfulla kommentar om noter). Men veckan efter mitt inlägg hoppade även Börspodden på med likartad kritik som verkar ha satt fart på både aktiekursen och Affärsvärlden som skrivit mer i frågan.

Det är svårt för mig att uttala mig om kompetensen hos Börspodden eller Affärsvärlden men vad vi definitivt kan se är att det verkar som att Oniva återigen har problem med olagligt beteende hos högt uppsatta chefer. I det här fallet är det ekonomichefen som numera utreds för insiderhandel och polisen har även genomfört en razzia på Onivas huvudkontor (källa). 

Min princip är att jag kan acceptera enskilda misstag om de följs av ett konsekvent hedervärt beteende. Det här tycker jag är en bra princip och jag anser att fler investerare borde anamma samma princip.

En av de saker som retar mig något oerhört är när skribenter endast ger utrymme till sina mest puckade meningsmotståndare. Därför vill jag avsluta inlägget med att länka till denna kommentar som jag anser var den överlägset bästa av de kommentarer som var positiva till Oniva. Det räckte inte för att övertyga mig om att Oniva är ett bra bolag, men själva resonemanget är sunt och därför vill jag lyfta fram den för att ge balans i kritiken.

måndag 9 juni 2014

Försäljning av mitt innehav i Beijer Alma

Verkstadsbolag är i grund och botten en cyklisk verksamhet där industrier kan göra enorma vinster då det finns en brist inom deras segment och under andra år göra stora förluster då industrin går på sparlåga men ändå får betala stora fasta kostnader.

I allmänhet undviker jag verkstadsbolag eftersom jag anser att börsen ofta prissätter verkstadsbolag utefter deras intjäningspotential snarare än deras genomsnittliga intjäning. Undantaget från denna regel har varit Beijer Alma som handlas på Mid Cap och som har lyckats bygga upp en relativt lågt värderad verksamhet samtidigt som man har en begränsad konjunkturexponering.

Beijer Almas verksamhet består av tre ben:

Lesjöfors: Beijer Almas kronjuvel som fokuserar på tillverkning av fjädrar och banddetaljer. Lesjöfors har under de senaste åren drivit Beijer Almas tillväxt (5-10 % per år) och kan köpa upp små lokala tillverkare och utnyttja den lokala producenten som distributör för hela Lesjöfors sortiment. På så sätt kan Beijer Alma tillgodogöra sig både ett multipelarbitrage (du kan läsa mer om fenomenet hos Finansnovis) och en långsiktig tillväxt genom korsförsäljning av produkter från marknadens största sortiment.  Förutom denna expansion drar Lesjöfors nytta av att bolaget har en stor exponering mot reservdelsmarknaden för tunga fordon där de säljer chassifjädrar. Reservdelsmarknaden följer generellt inte normala konjukturcykler eftersom en lastbil som kostar miljontals kronor oftast inte tillåts stå stilla när en chassifjäder för någon tusenlapp måste bytas ut. Däremot påverkas verksamheten av vädret eftersom korrosion från vägsalt har stor inverkan på när fjädrarna måste bytas ut.

Habia Cable: Tillverkar specialkablar för telekom, kärnkraft och militära ändamål. Resultatet pendlar kraftigt mellan kvartalen men generellt brukar resultatet utgöra omkring 15 % av Beijer Almas resultat.

Beijer Tech: Är verksamt inom industrihandel och bidrar med 5-10 % av koncernens resultat.

Det finns goda förutsättningar för att 2014 att bli signikant mycket bättre än 2013, men kombinationen av en hög börsvärdering och en stark Q1 rapport har drivit upp aktiepriset till över P/E 20. Beijer Alma växer i snitt med 5-8 % per år vilket motiverar en viss tillväxtsvärdering men det nuvarande resultatet bygger på en kombination av två faktorer som just nu gynnar Beijer Almas två största dotterbolag.

 4G-utbyggnaden i Kina är just nu i en mycket intensiv fas innebär att Habia Cable antagligen kommer att göra ett rekordresultat för 2014. Samtidigt levererar Lesjöfors fortfarande nya chassifjädrar till lastbilar vars fjädrar behöver bytas ut efter den kalla vintern 2013 (ett samband jag skrivit om här) men VD Bertil Persson har i sina VD-ord varit oerhört tydligt med att det här är en bonus som Beijer Alma ej själva kan påverka.

Hur länge 4G-utbyggnaden kan generera ökad lönsamhet för Habia Cable är svårt att förutspå. Men Beijer Almas "naturliga tillväxt" ger i mina ögon inte ett stöd för P/E över 20 som i nuläget.


2008 2009 2010 2011 2012 2013  5 år snitt
Vinst per aktie 7,9 5,92 9,51 10,38 8,91 9,59
Aktiepris efter årsredovisning (28:e april) 74 112 140 125 132 180
P/E vid årsredovisning 9,4 18,9 14,7 12,0 14,8 18,8 15,9
Utdelning per aktie 5 5 7 7 7 8
Direktavkastning 6,76% 4,46% 5,00% 5,60% 5,30% 4,44% 5,55%
Soliditet 66% 71% 71% 67% 64% 63% 61,2%

Det känns trist att sälja ett kvalitetsbolag som Beijer Alma, men en överavkastning på 3 % gentemot ett modest sparkonto räcker inte för att jag ska behålla aktien i nuläget. Habia Cable kan antagligen leverera rekordresultat men Lesjöfors står just nu på toppen av sin kortsiktiga intjäningsförmåga och jag tror att konkurrensen inom utbyte av chassifjädrar kan hårdna rejält (vilket Spartacus skrivit om) när utbytesbehoven minskar efter årets blidvinter.

Just nu har jag inga direkta investeringsalternativ, men jag är inte den typen av investerare som hetsar upp mig över huruvida jag får 4,4 % i direktavkastning eller 2 % i bankränta. Mitt huvudmål är att tjäna pengar på hårt arbete och aktieinvesteringar gör jag när jag känner mig trygg med oddsen för att en investering ska ha en rejäl uppsida.