2023 var under den större delen av året inte ett år som gynnade småbolagsinvesterare. Året inleddes däremot starkt för mig eftersom Odfjell Technologys bokslutsrapport som väntat var urstark och med nästan 30 % av portföljvärdet i Odfjell Technology slog jag inledningsvis index med hästlängder. Resten av året blev i jämförelse händelsefattigt och rusningen på börsen under november-oktober stängde sedan det gapet och totalt ökade portföljen sitt värde med 19,9 % under året. I oktober nollade tyvärr Avanza värdet på mitt innehav i Axkid där 18,76 kr per aktie kommer att delas ut inom kort. Därför ser kursgrafen värre ut än det faktiska utfallet och jag valde en enkel approximation genom att dra ifrån insättningar under året och därefter räkna utgångsvärde/ingångsvärde för ett beräkna avkastningen under året.

För att bedöma min prestation som investerare brukar jag jämföra mig med tre jämförelsepunkter; utvecklingen i det breda All-Share Capital index som representerar ungefär vad man bör få om man väljer ett stort antal bolag slumplvis på Stockholmsbörsen, Avanza Zero som ett alternativ till aktiva investeringar samt Didner & Gerges småbolagsfonder vilka får ses som jämförelse med vad kvalificerade investerare kunnat uppnå under året. Året var verkligen storbolagens år och Avanza Zero är det jämförelseindex som gått bättre än portföljen även om det var nätt och jämnt att portföljen presterade bättre än Stockholm All Share Cap GI. Tittar man på utvecklingen i Sverige har indexutvecklingen på olika handelsplatser varit proportionell mot hur "fin" handelsplatsen kan anses vara. Spotlight har gått överlägset sämst med -16,5 %, First North All share cap lanade på -8,1 %, Stockholm Small cap -3,1 %, Stockholm Mid cap GI +8 %, Oslo Small cap GI +12,2 % och Oslo All Share GI + 11,7 %. Av D&Gs småbolagsfonder är det den amerikanska fonden som slagit mig.
|
År
|
Aktieingenjören
|
All-Share Cap GI
|
Avanza Zero
|
Didner & Gerge småbolag
|
D&G Small & Microcap
|
D&G US Small & Microcap
|
|
2013
|
34,8%
|
28,1%
|
24,5%
|
41,9%
|
|
|
|
2014
|
13,1%
|
15,9%
|
13,9%
|
18,5%
|
|
|
|
2015
|
20,1%
|
10,6%
|
2,2%
|
29,9%
|
|
|
|
2016
|
-7,8%
|
9,5%
|
9,3%
|
14,0%
|
|
|
|
2017
|
9,5%
|
9,5%
|
7,6%
|
9,9%
|
|
|
|
2018
|
-2,5%
|
-6,2%
|
-7,7%
|
-7,2%
|
|
|
|
2019
|
31,6%
|
36,1%
|
30,6%
|
31,1%
|
20,3 %
|
30,1 %
|
|
2020
|
59,7 %
|
13,7 %
|
8,4 %
|
23,2 %
|
34,4 %
|
-2,0 %
|
|
2021
|
23,6%
|
39,3 %
|
32,6 %
|
29,4 %
|
21%
|
30,9 %
|
|
2022
|
-12,5 %
|
-21,1 %
|
-13,2 %
|
-27,9 %
|
-22,9 %
|
-1,1 %
|
|
2023
|
19,9%
|
19%
|
20,6 %
|
12,2%
|
-5,4
|
22,1 %
|
Aktiehandeln under året har varit begränsad och Reach Subsea som jag redan ägde sen tidigare är det bolag jag köpt mest i (
analys). Nytt i portföljen är ABAS Protect och därutöver har jag även investerat i Angler Gaming och Axkid AB. Min syn på tvångsinlösen i Axkid har jag skrivit om nyligen (
här) och även om man inte är intresserad av Axkid AB tror jag att alla investerare som köper aktier i bolag med stora immateriella tillgångar bör läsa det länkade inlägget då det ger en oroväckande bild över hur praxis för värdering vid tvångsinlösen har utvecklats.
- Reach Subsea har jag skrivit en uppdaterad analys om här och de har sedan dess rapporterat en stark orderbok för Q4-Q1 som annars är lågsäsong. Väder utgör fortfarande en stor osäkerhetsfaktor för Nordsjön men på tillbakablickande siffror handlas Reach Subsea just nu till P/E 6 samtidigt som man ökat verksamheten på sydligare breddgrader.
- Angler Gaming är en extrem motvallsinvestering men jag har följt Kalita under rätt många år nu. Kalita hade behövt ett tightare grepp om verksamheten när det gick väldigt bra under Covid-19 och han trodde att han kunde lämna över den operativa driften till någon annan. Samtidigt har man påbörjat sin turn-around och när man 2019 hade en omsättning på 301 miljoner kronor och ett bruttoresultat på 132 miljoner gjorde man en vinst på 68 miljoner kronor (P/E 4,4 på nuvarande börsvärde). I dagsläget har man en omsättning på 393 miljoner kronor även om bruttoresultatet är lägre än 2019 (107 miljoner kronor räknat på rullande tolv månader). Sammantaget är hävstången i Angler Gaming enorm och frågan är hur mycket lönsamhet man under 2024 kan pressa fram ur verksamheten.
- ABAS Protect är ett litet industribolag som börsnoterades under hösten 2022 och tillverkar stängsel. Jag följde IPOn där Mats Ekberg var rådgivare och passade på att handla aktier när teckningsoptioner gav en bra ingångspunkt. Köpet av teckningsoptionerna gjordes innan börsen riktigt brakade ihop efter sommaren men jag ser det som ett fint litet bolag där det blir intressant att se hur ledningen förvaltar det extra kapitalet.
I diagrammet nedan är höjden på staplarna proportionell mot storleken på köpet med köp ovanför X-axeln och sälj under.
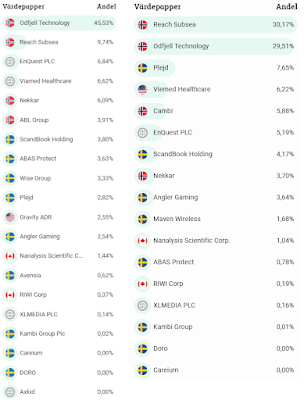
Tittar vi på portföljens sammansättning blir det tydligt att Odfjell Technology (+94 % 2023) var det stora dragloket i portföljen och innehavet har gått ifrån en portföljandel på 29 % till 46 %. Andra innehav vars portföljandel ökat är Reach Subsea (köp av aktier), Nekkar (uppgång) och Gravity (uppgång).
På förlustsidan har vi Enquest som den överlägset största surdegen efter ett år där man fortsätter att beta av på sin skuld men där brittiska windfall tax och avnoteringen från Stockholmsbörsen ligger som en våt filt över aktien. En stor nyhet är att man tagit in en extern investerare i Bressay-fältet och sitt fartyg Enquest Producer FPSO (floating production storage and offloading). Viary Energy har förvärvat 15 % av rättigheterna till produktionen i en affär som värderar fartyget och Bressay-fältet till motsvarande hela Enquests börsvärde (
länk till analys). Att den affären inte satte mer fart på aktien beror ironiskt nog antagligen på att många investerare oroar sig för att Enquests VD och storägare Amjad Bseisu ska prioritera ytterligare ett stort projekt framför att dela ut kassaflödet till aktieägarna.
De två andra större innehav som gått ned är Scandbook Holding och Wise Group där Scandbook Holding helt enkelt inte levererat som marknaden hoppats medan Wise Group levererat precis enligt marknadens förväntningar och vänt till förlust när konjunkturen försämrats. Av mina innehav är det framförallt Wise Group som jag kan vara självkritisk emot då även om Wise Group knappt handlats över P/E 10 borde jag tagit chansen att sälja av mitt innehav under våren när kursen var mer än dubbla dagens aktiekurs. Den gamla devisen om att konjunkturkänsliga bolag skall köpas till hög värdering och säljar till låg värdering gäller uppenbarligen ännu.
Därutöver har jag ett antal äldre innehav i form av ABL Group, Nanalysis och Plejd där jag sålt av en del tidigare år och där kursen under 2023 gått ned. Hade jag varit mer aktiv i mina investeringar är det här innehav som jag efter en försäljning av Wise Group hade kunnat vikta upp eller ner men min approach under året har varit att låta pengarna ligga kvar i bolagen. ABL Group arbetar främst inom oljeservice och kommer att visa på en god vinst 2024. Nanalysis underliggande NMR teknik är högintressant samtidigt som man har ett servicekontrakt med Kanadensiska flygplatser pågång och Plejd är ett fantastiskt bolag men i lite av en mellanperiod då exporten rampar upp och befintliga produkter nått taket i Sverige. Bolagen därunder i innehavslistan kan ses som rena bevakningsposter där ett mindre antal aktier blivit kvar pga delavslut.
Det jag tycker är mest intressant inför 2024 är att jag nog aldrig haft en portfölj med så lågt värderade innehav samtidigt som jag är relativt övertygad om att det i princip bara är Wise Group som kan tänkas kämpa i motvind under 2024. Under 2023 har jag i princip aldrig varit orolig över mina innehav utan fokuseringen på oljeservice och relativt billiga bolag innebär att jag på lite längre sikt räknar med att portföljen kan komma att värderas upp rätt rejält. Min omedelbara impuls när jag går igenom portföljen är att renodla portföljen och lägga ännu större vikt i Reach Subsea men jag ska fundera lite mer på det framöver.
Det finns även en hel del administrativ oreda i min portfölj just nu eftersom Axkid tvångsinlöses, Enquest avnoterats från Stockholmsbörsen och Viemed Healthcare flyttat sin listning från Torontobörsen till New York. Axkid och Enquest löser sig själva men Avanza verkar kräva lite strul för att man ska kunna handla aktien igen.
Lärdomar från 2023 är rätt begränsade. Jag började året med en tydlig hypotes om att oljeservice var den sektor som hade både högst potential och lägst risk, det har styrt portföljutvecklingen 2023 och legat till grund till utfallet med en portfölj som ökade 19,9 % i värde. Att jag hade en så stark tro på den hypotesen har varit en enorm fördel under 2023 eftersom jag helt enkelt inte har haft tid med särskilt mycket aktivt investeringsarbete, jag har roat mig en del med att testa produkter från olika företag men mitt mentala fokus har legat på föräldraledighet och att hålla liv i min karriär på 30 % arbetstid. Inför 2024 har jag exakt samma hypotes som inför 2023 då det ser ut som att 2024 sannolikt blir ett riktigt skördeår för oljeservicebolag.
Den fundering jag framförallt bär med mig in i 2024 är hur man bäst kan optimera avkastningen på investerat kapital under kortare tidsperioder. Att ha rätt är viktigt, men maximal avkastning kräver att man inte förlorar allt för mycket tid på att marknaden ska förstå att man har rätt. Ett rent hypotetiskt exempel är att om jag efter Odfjell Technologys kursning i början på 2023 hade konstaterat att marknaden hatar oljeservice och därför inte skulle handla aktien till annat än låga multiplar, då hade jag kunnat växla över till Careium vars bokslutskommuniké belönades med en uppgång på 50 % men där det fanns goda indikationer på fortsatt uppgång då man är ett teknikbolag med återkommande intäkter.
Ett upplägg där Odfjell Technology ägdes januari-februari och Careium mars-december 2023 skulle ha genererat en totalavkastning på 200 % trots att man missade den första femtioprocentiga uppgången i Careium. Den här affären var aldrig aktuell för mig eftersom Odfjell Technology på konservativa antaganden handlats till ett förväntat P/E 7 för 2023 och jag försöker undvika att påverkas för myclet av börstrender. En mer lättfotad aktör som lyssnar mer på marknaden skulle däremot kanske ha kunnat göra en sådan affär utifrån det faktum att oljebolag just nu är lågt värderade medan teknikbolag med återkommande intäkter har relativt höga värderingar.
Lite cyniskt tror jag att det främst är två vägar som fungerar för att öka omsättningshastigheten i portföljen. Antingen måste man ha en investeringsprofil där man ofta har lika mycket fel eller rätt som marknaden men men en metodik och ett tankesätt som resulterar i att man är snabbare in i trender än andra, alternativt måste man bli en så pass etablerad aktör att marknaden följer efter utifrån en förväntan om att man ska ha rätt. Berkshire Hathaway är sannolikt ett exempel på ett bolag som kunnat initiera en återgång till rimliga värderingar av bolag helt enkelt genom att offentliggöra en investering i ett undervärderat bolag. Jag funderar även på om det kan vara så att poddar som Kvalitetsaktiepodden och Aktiesnack kan skapa liknande medvind i lite mindre bolag. Det är generellt väldigt hälsosamma case som presenteras i respektive podd och om man får några tusen människor att räkna på ett bolag blir det naturligt att det skapas ett momentum mot en mer rättvisande värdering.
Ju större euforin är på börsen desto mindre viktigt blir steget där folk räknar på casen då momentum genererar momentum. Just nu tycker jag däremot att det ser ut som att euforin är som störst på de större listorna medan man fortfarande hittar bolag där man kan räkna hem värderingen på spännande bolag utan överdrivet ambitiösa antaganden om framtida tillväxt. Personligen kommer jag börja året med att räkna på Cambi och Purefun group men i huvudsak blir det här sannolikt ett år där jag låter mina investeringsteser fortsätta spela ut. Förhoppningsvis blir det ett fantastiskt år då det visar sig att jag kunnat göra en korrekt bedömning om framtiden för oljeservicebolag långt i förväg och i värsta fall hoppas jag att det visar sig att marknadens nuvarande värdering av min portfölj är korrekt snarare än övervärderad.
 Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (