Topbanner

Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (länk).
Visar inlägg med etikett Sydafrikanska bolag. Visa alla inlägg

måndag 6 maj 2019

Ett återbesök i Sydafrika, Famous Brands

Jag har lagt ihop alla mina analyser av spännande Sydafrikanska bolag i en egen kategori nu (länk) då jag passade på att göra ett återbesök i landet inför valet. På det stora hela är jag rätt nöjd med att jag inte satsade på något av bolagen då det gått rätt dåligt för de flesta och särskilt min personliga favorit Famous Brands har gått riktigt dåligt på ett sätt som överraskat mig.

Famous Brands driver flera av Sydafrikas största franchise och restaurangkedjor och har under många år varit en lika stor framgångshistoria som Max och den finländska pizzakedjan Kotipizza som köptes upp av Orkla förra året.

Tyngdpunkten för Famous Brands ligger i Sydafrika där man bedriver verksamhet inom affärsområdena varumärken, logistik och produktion. Därutöver har man även de regionala divisionerna United Kingdom och Africa Middle East (AME) där det särskilt var potentialen i Africa Middle East som fångade mitt intresse. Verksamheten i AME har vuxit i god takt sedan jag tittade på Famous Brands 2015 men utgör fortfarande endast 5 % av rörelseresultatet. I United Kingdom har det däremot skett större förändringar då man 2016 förvärvade Gourmet Burger Kitchen som är en helägd verksamhet och utgör 20 % av omsättningen i Famous Brands.


Tyvärr har förvärvet av Gourmet Burger Kitchen varit en katastrof och i kombination med mer begränsade problem i Sydafrika har det inneburit en enorm kursslakt. Förvärvet gjordes till ett pris av 2,1 miljarder ZAR vilket var mer än dubbla Famous Brands skuldbörda vid tillfället och kan jämföras med dagens market cap för Famous Brands på 8,4 miljarder ZAR. Precis som i Sverige har antalet restauranger specialiserade på hamburgare för 100-200 kr exploderat och Gourmet Burger Kitchen var en av de första och största aktörerna i UK. En kombination av överetablering, minskad efterfrågan och fallande kvalitet (länk till recension) har inneburit att Gourmet Burger Kitchen efter mindre än ett år av ägande vände till förlust.

I kombination med ett stort antal andra förvärv och problem i Sydafrika har det inneburit att Famous Brands omsättning ökat från 4,3 till 7,2 miljarder ZAR (+ 67 %) samtidigt som det justerade resultatet stått stilla omkring 500 miljoner ZAR. Samtidigt har soliditeten fallit från 75 % till 25 %.


Att Famous Brands numera har en lägre lönsamhet och en svag balansräkning syns även i Famous Brands värdering. Famous Brands är fortfarande inte billigt räknat på justerat resultat men P/S har fallit från 4,1 till 1,2.

Famous Brands 2015 2019
P/S 4,11 1,17
P/E 29,2 20,49
P/B 9,7 6,79
Direktavkastning 2,63% 3,27%

Min syn på Famous Brands och Sydafrika är i dagsläget väldigt avvaktande. Jag tycker inte om utvecklingen i Sydafrika där extremt usla skolresultat gör mig skeptisk till landet även om Ramaphosa är en långt mer kvalificerad president och ledare för ANC än Zuma. De flesta av Famous Brands affärsområden utvecklas fint och särskilt tillverkningsdelen har stärkts via de många förvärven men äventyret i Storbritannien har kraftigt ökat den finansiella risken utan att skapa något värde för aktieägarna.

Historiskt har Famous Brands vinstmarginal legat på 12 % och lyckas man rehabilitera Gourmet Burger Kitchen till att bära sina egna kostnader samtidigt som övrig förvärvad verksamhet konvergerar mot Famous Brands historiska lönsamhet innebär det en värdering på P/E 12-13. Det finns en sexig tillväxtstory med megatrender i Afrika men Famous Brands är så pass stora i Sydafrika att eventuell tillväxt späds ut av kärnverksamheten i Sydafrika. Kan man hålla en tillväxttakt på 5-10 % per år (nuvarande organiska tillväxttakt) samtidigt som balansräkningen stärks tror jag man får vara nöjd som aktieägare. Kombinationen av låg tillväxt och beroendet av en lyckad rekonstruktion av Gourmet Burger Kitchen innebär att det för mig varken finns tillräcklig potential eller säkerhetsmarginal för mig i bolaget. Det finns helt enkelt billigare och lättare investeringsuppslag för mig även om det är oerhört intressant att använda Sydafrikanska bolag för att följa utvecklingen i Afrika.

Lite mer än hälften av förvärven som Famous Brands gjort har legat inom tillverkning av livsmedelsprodukter medan Gourmet Burger Kitchen står för den andra halvan vilket gjort ett avtryck i rörelseresultatet. Inom logistikdelen har man haft svårt med strejker medan brands har lidit av att man precis som i Storbritannien sett en avmattning hos lite finare restauranger medan snabbmaten går bra. 


onsdag 18 januari 2017

Sammanfattning av min syn på investeringar i Afrika

Trogna läsare vet att jag jobbar en hel del med kollegor i Afrika och även följer en del bolag i Afrika. Eftersom jag i dagsläget renodlar min investeringsstrategi och försöker minimera tidsåtgången kommer jag antagligen* inte att investera i några afrikanska bolag.

Den afrikanska finansvärlden domineras av Johannesburgsbörsen och Sydafrika har även välfungerande finansövervakning vilket gör börsen attraktiv. Däremot är  Sydafrika ett av de länder som jag är minst sugen på att investera i. När man pratar om Sydafrikas utveckling använder många ofta fortfarande termer som att "läka ifrån Apartheid" och liknande vilket är en väldigt idealiserad bild av problemet. Apartheidsystemet var ett oacceptabelt samhällssystem ur ett demokratiskt perspektiv. Därefter har  ANC styrt landet i mer än 25 år med en blandning av rasism och vänsterpopulism som skapat nya problem vilka överskuggar de gamla problemen med god marginal. Sammantaget innebär det här att Sydafrika har den bästa infrastrukturen för stabila företag i Afrika men stora risker då landet lider av både oansvariga politiker och en befolkning med ett stort beroende av konsumentkrediter. Det här är väldigt synd eftersom det finns många spännande företag som expanderar ut över Afrika men de är i dagsläget för Sydafrika-beroende för mig. För den som är intresserad av mina favoritbolag i Sydafrika rekommenderar jag det här inlägget som går igenom mina favoriter och länkar vidare till fortsatt läsning. Värt att notera är även Truworths (klädkedja) ser ut att vara ett av de första offren för vikande konsumentkrediter precis som jag befarade.

Förutom de bolag som länkar i ovanstående listar har jag tittat på de stora telekombolagen i Afrika (länk) vilket är en intressant sektor. I västvärlden tar vi mycket infrastruktur för given med bankkontor, bredband och fasta bostadsadresser. I utvecklingsländer har man hoppat över många utvecklingssteg och använder istället mobiltelefonabonnemang för banktjänster, internetuppkoppling och kundkontakt. I dagsläget befinner man sig i en utmanande omställning från att ta betalt för rösttelefoni och SMS till att ta betalt för data. Men potentialen för telekomindustrin är massiv och i hela Afrika utom Sydafrika har mobiltelefonoperatörerna redan vunnit kampen om mobila bankbetalningar. Av bolagen jag jämförde framstod Maroc Telecom (Västafrika med huvudsäte i Marocko och noterat i Paris)), Safaricom (Kenya) och MTN Group (hela Afrika och Mellanöstern) som de mest intressanta.

Geografiska intressen

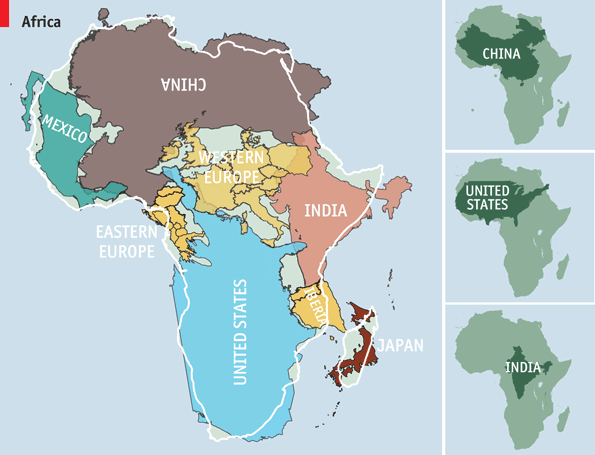
Afrika är en gigantisk kontinent och kopplingen mellan olika regioner är inte mycket starkare än mellan till exempel Mellanöstern, Ryssland och Ostasien. Vissa områden utvecklas just nu positivt medan andra områden lider av osäker utveckling eller helt enkelt inte är relevanta. Därför fokuserar jag på tre regioner:

Afrikas storlek när man inte förleds av Mercator-projektionen Källa: The Economist.

Östafrika: Det område jag är mest intresserad av är Östafrika med särskilt fokus på Kenya, Tanzania och Rwanda. Kenya hade för några år sedan en oroväckande utveckling men verkar ha stabiliserats nu. Det beror delvis på att man oroar sig för konkurrens från grannländerna som gör stora framsteg. Jämfört med sina grannländer är Kenya ganska råvarufattigt vilket faktiskt kan vara en fördel då man måste satsa på tillväxt inom service & industri istället för att fastna i den klassiska råvarufällan där ett fåtal oligarker delar upp landets råvaruresurser mellan sig. Rwanda gör samtidigt stora IT-satsningar och i Tanzania har stora demokratiska landvinningar gjorts då en gräsrotsrevolution i det ledande partiet CCM banat väg för en president som gjort sig känd för att vara hård mot korruption.

Västafrika: Västafrika är i stor utsträckning oljeberoende och man har en historik av inbördeskrig i de flesta länder. Som region betraktat går det däremot kontinuerligt framåt och även om man tyvärr saknar en stark börs i regionen finns det bolag som Maroc Telekom vilka är noterade i Europa.

Nigeria: Är en del av Västafrika men tävlar med Sydafrika om att vara Afrikas största ekonomi. Nya presidenten Buhari kan mycket väl vara den starka ledare landet behöver för att minska sina kroniska korruptionsproblem. Tyvärr är jag inte helt säker på hans position om frihandel och liknande vilket gör att jag är väldigt försiktig i min positiva syn.

Sammanfattningsvis kan man alltså säga att min ideala investering är ett bolag som är verksamt i Östafrika eller Västafrika med en förmåga att kapitalisera på ny teknik och/eller ökat ekonomiskt välstånd i regionen.

Tillägg: Måste även passa på att dela med mig av en anekdot om hur Gustavs Aktieblogg räddade upp en väldigt pinsam situation. Under inledningsanförandet på ett möte hade min kollega lyckats slarva och placera ut markören för den Nigerianska gruppen på Mauretanien när han visade upp en karta över var deltagarna kommer ifrån. Jag är ganska säker på att han vet var Nigeria ligger men delar av den Nigerianska gruppen blev uppenbart kränkta och på lunchen började de fiska efter om vi egentligen hade koll på vad vi gjorde i samarbetsprojekt med Afrikanska länder ("safari research" är en term som ofta används om västerländska forskare som åker till Afrika och behandlar det som om de vore upptäcktsresande eller turister). Efter en diskussion som började med fokus på hur expansionen av Shoprites distributionsnät påverkar tillgången till frystransporter och därefter Mr Biggs (delägt av Famous Brands) ställning inom snabbmat lättade stämningen... Vilket är bra jobbat av en person som har återkommande problem med att han blandar ihop Ghanas huvudstad Accra med Abuja (Nigerias huvudstad).

*Jag kommer inte att specifikt leta bolag med exponering mot Afrika men läsa Gustavs Aktieblogg, Framtidsinvesteringen och alla andra andra bloggar som skriver om området. Om rätt bolag går att hitta med rätt värdering kan det därigenom bli aktuellt.

tisdag 10 maj 2016

Investeringstankar från Sydafrika

Efter en fantastisk vecka i Sydafrika har jag haft tillfälle att fundera på både stort och smått i det Sydafrikanska samhällsbygget. Eftersom mikroekonomi och makroekonomi är två väldigt skilda områden tänkte jag dela upp det hela i två inlägg där jag i inlägg nummer ett fokuserar på Gustavs favoritbolag och i det följande inlägget fokuserar mer på politik och makroekonomi.

Famous Brands finns överallt

Jag fick äntligen chansen att prova Steers och tyvärr var Steers Sydafrika inte riktigt vad jag hade hoppats på. Själva köttfärsbiffen var precis lika god som Gustav beskrev den (länk) men brödet var ogrillat och pommes friten är vad Sydafrikanerna själva kallar ”soggy fries” vilket som namnet antyder är ganska slemmigt och inte alls en krispig upplevelse som vi föredrar i Sverige. Det var inte en dålig hamburgare men antingen är Gustav mindre petig än mig eller också är Steers i Storbritannien anpassat för en mer västerländsk smak (min spanske kollega älskade förövrigt pommes friten).

Hamburgare från Steers

Någonting som däremot är mer positivt är att jag under den här resan fick en bättre inblick i Famous Brands affärsmodell. Jag jämförde tidigare Famous Brands med Max och förvånades över att Famous Brands med 2500 restauranger hade en omsättning i nivå med Max som driver ca 100 restauranger. Det här beror på att Max äger sina restauranger medan Famous Brands är ett utpräglat franchiseföretag. Köper man ett mål för 70 kr på Max innebär det att hela intäkten räknas in i omsättningen. Med en franchisemodell blir omsättningen lägre eftersom franchisetagaren driver ett eget företag som bokför intäkten och sedan betalar en ersättning för varumärke, service och produkter till Famous Brands. Famous Brands verkar i stor utsträckning samarbeta med andra aktörer och franchiseägarna verkar ofta vara kopplade till exempelvis bensinstationer.

Det här innebär att Famous Brands snabbt har kunnat etablera sig över hela Sydafrikas yta. Räknat på omsättning och resultat är man just nu ungefär jämstort med Max här i Sverige. Räknat i antal restauranger är Famous Brands däremot rejält mycket större med över 2500 försäljningsställen i Sydafrika, övriga Afrika och Storbritannien. Av dessa utgörs ca 1500 av snabbmatsrestauranger i Sydafrika medan övriga försäljningsställen antingen ligger utomlands eller är inriktade mot casual dining eller caféverksamhet. Räknar man bara på snabbmatsdelen blir det tydligt hur djupt Famous Brands har penetrerat marknaden i Sydafrika. Totalt har man ungefär en snabbmatsrestaurang per 35 000 invånare vilket är en högre täthet än både Max (1 på 90 000) och McDonalds (1 per 41 000) i Sverige.

I dagsläget tror jag även att Famous Brands fokus på inrättningar som delar utrymme med andra serviceföretag kan innebära en konkurrensfördel. Tillgreppsbrott är mycket vanliga i Sydafrika och människor söker sig till platser där man vet att andra hederliga människor rör sig. Det här innebär att utefter motorvägarna fungerar bensinstationer ofta som trygga öar med vakter. Ska man upprätta en restaurang bör det alltså göras direkt i anslutning till en bensinmack eller ännu hellre i samma byggnad. Famous Brands är specialiserat på den här typen av inrättningar och så länge man kan dominera den här marknaden har man en stor konkurrensfördel. Samtidigt finns det självklart andra riskfaktorer som gör mig lite försiktig med en investering. Sedan toppen i julas har priset för Famous Brands sjunkit med 20 % vilket är kopplat till osäkerheten kring den lokala ekonomin och inkompetent politiskt ledarskap. Men förutom det makroekonomiska läget finns det även tecken på att konkurrensen om franchisetagare hårdnar då internationella kedjor som satsar i Sydafrika trots den tuffa ekonomin (länk). Den viktigaste parametern förutom omsättningen är därför antagligen att hålla koll på Moneyweb.co.za så att inte Famous Brands tappar franchisetagare eller försäljningsställen till konkurrenter.

Mkt Cap (BZAR)
P/S
P/B
P/E
Direktavkastning
Utv 1 år
11,3
3,3
7,9
22,9
3,4%
-6,7%

Är Shoprite verkligen den bästa affären i Sydafrika?

Gustavs analys av Shoprite (länk) och min analys av detaljhandelsbolag där Shoprite ingick (länk).
Jag har varit sugen på att besöka en Shoprite men bolagets profil som lågpriskedja har inneburit att jag endast sett butikerna passera utanför bilrutan. Den stora lyxkedjan i Sydafrika är Woolworths (som Gustav skrivit om här) och medelklassens förstahandsval verkar vara Pick 'n Pay där även jag handlat under mina resor. Ser man till utvecklingen i Sydafrika verkar man följa samma utveckling som i Storbritannien där stora köplador tappar i försäljning till förmån för med mindre ”convenience stores”. De kedjor som hanterar den här utvecklingen bäst just nu verkar vara privatäga Food Lovers’, Pick n Pay och Woolworths som även etablerat verksamhet i samarbete med bensinstationer (länk). Sydafrikanska bensinstationer kan ofta ha stora biytor och konceptet verkar fungera bättre än de ICA Express som tidigare fanns på Statoils bensinstationer. Vilket även passar ihop med min bild av bensinstationer som ”trygga öar” där människor sköter sina affärer.

Shoprite en bit utanför centrum i Kapstaden.

Shoprite ligger efter i den här utvecklingen och är knappast det mest attraktiva varumärket för ett samarbete. Intressant är även att det ser ut som att Famous Brands kommer att ge sig in i branschen då man har en stark infrastruktur för livsmedelshantering och nu kommer att etablera 50 butiker hos Total där man i dagsläget redan har restauranger (länk).  

Mkt Cap (BZAR)
P/S
P/B
P/E
Direktavkastning
Utv 1 år
35,5
0,5
9,2
33,8
2,1%
30,9%
20,3
0,8
4,6
20,3
2,4%
-0,7%
91,3
1,6
5,7
21,5
3,3%
-4,0%

Discovery är väletablerat i Sydafrika

Gustavs första analys av bolaget (länk)
Med Europeiska mått mätt är Discovery Holdings en innovativ eller i värsta fall oetisk aktör där man är pionjärer inom ”health management” och telemetri. I Europa definierar vi nämligen ”rättvisa” som att alla betalar ungefär lika mycket vilket inneburit att EU-domstolen har kommit fram till att det är diskriminering att beakta det faktum att kvinnor lever längre än män men krockar sina bilar mer sällan (länk). Värderingarna i Sydafrika och andra delar av världen skiljer sig dock en hel del från detta och Discovery Holdings gör det möjligt för kunder att påverka sina försäkringspremier genom exempelvis träning och försiktig bilkörning.

Bilen vi färdades i, chauffören hade sina personförsäkringar i Discovery men inte fordonsförsäkringen.

Affärsmodellen är därför kontroversiell utifrån vårt perspektiv och jag hörde bland annat en europeisk bio-etiker gnälla över Discovery på en konferens om biobanker som jag deltog på i höstas. I Sydafrika är verksamheten däremot väletablerad och Discovery har ungefär samma status som Länsförsäkringar. Stort, tråkigt och opersonligt men ett bra alternativ för den som vill ha en prisvärd försäkring.

Mkt Cap (BZAR)
P/S
P/B
P/E
Direktavkastning
Utv 1 år
76,5
2,0
2,8
19,7
1,5%
-6,2%

Hur trendigt är Truworths?

Gustavs analys (länk) och min första ”Lynchning” (länk)
H&M har sedan mitt förra butik öppnat sin andra butik i landet. Den första butiken öppnades i Johannesburg och butik nummer två öppnade i höstas i Kapstaden. Bolaget är ett ”fast retail” bolag precis som H&M och Zara men har majoriteten av både intäkter och utgifter i Sydafrikanska rand. Kvalitetsmässigt ser jag ingen större skillnad på Truworths och europeiska kedjor i samma bransch och med fallande valutor i råvarutunga tillväxtländer bör Truworths få en konkurrensfördel då en stor del av deras produktion ligger i Sydafrika.

Däremot noterade jag att Truworths saknar en butik Viktoria Wharf som är det trendiga nybyggda stadscentret för den mer välbeställda delen av befolkning. Efter att ha pratat med kollegor verkar det som att även om Truworths är populärt i stora delar av landet är det andra mer nischade bolag i koncernen som hör hemma i de lite finare galleriorna i Västra Kapprovinsen. Det här understryker ett problem som både jag och Gustav tagit upp, Truworths är beroende av konsumentkrediter till låginkomsttagare som redan har sanslöst höga skulder (länk).

Mkt Cap (BZAR)
P/S
P/B
P/E
Direktavkastning
Utv 1 år
44,9
4,0
5,8
15,8
3,4%
16,3%

Slutsats


I dagsläget tycker jag inte att tillväxtpotentialen i bolagen kompenserar för den stora politiska osäkerheten i regionen. Även om bolagen är välskötta och har goda förutsättningar för global expansion är de allihop beroende av den Sydafrikanska hemmamarknaden. Jag tror inte att Sydafrika står inför en total ekonomisk kollaps eftersom civilsamhället är så pass starkt att det kan hantera åratal med dåligt politiskt ledarskap. Men med höga värderingar och en valuta som under det senaste året har tappat 28 % mot kronan känns det inte rimligt att satsa i Sydafrikanska kvalitetsbolag. Det enda bolaget som lyckats kompensera valutaförlusterna under det senaste året är Pick ’n Pay som genomfört en oväntat snabb turn around där de anpassat sig till det ökade intresset för convenience stores.

Däremot tycker jag att både Famous Brands och Discovery förtjänar en plats på bevakningslistan. För mig personligen är förändringarna i Avanzas kapitalförsäkringsvillkor ingen större förlust eftersom jag inte har något huslån och därmed associerade kapitalförluster och bolagen har unika egenskaper som attraherar mig. Famous Brands har en bred portfölj av varumärken i en nisch som attraherar många människor när deras disponibla inkomst ökar. Dessutom har de en enorm logistikkedja för att försörja sina franchisetagare vilket gör att de kan göra mer logistikorienterade affärer såsom att upprätta matvarubutiker hos Total. För Discovery är det inte försäkringsverksamheten som i huvudsak attraherar mig utan deras internationella samarbeten där de förutom själva försäkringarna har byggt upp en infrastruktur för att följa upp och utvärdera kundernas risknivå. 

Jag har även tittat lite på hur produkter från Norden tas emot i Sydafrika. Att betala med kort går utmärkt i Kapstaden men hittills har inte West International (länk till analys) gjort något avtryck utan alla terminaler jag såg kom från Verifone. Några som däremot lyckats mycket bra med sin marknadsföring är Norska laxodlare som lyckats differentiera sig från Chilenska konkurrenter. På Pick 'n Pay framhöll man särskilt att laxen var norsk vilket indikerar att man i detaljhandeln dragit samma slutsatser som i USA gällande Chiles dåliga hantering av antibiotika och sjukdomar (länk). Någonting som däremot förvånade mig var att man även på the Roundhouse Restaurant som är den bästa restaurangen jag någonsin ätit på framhöll att den rökta laxen var norsk. 


fredag 4 september 2015

Rapport från Famous Brands och Sydafrika

Som forskare reser jag en hel del och att undersöka lokala företag har blivit en nyttig hobby då det både hjälper mig att fördriva tiden och nå ut till andra forskare. Särskilt afrikanska forskare är vana vid att vi västerlänningar har noll koll och att jag helt plötsligt kan börja diskutera Shoprites (en kedja med mataffärer) expansionsstrategi i Nigeria och hur den samspelar med infrastrukturutbyggnaden kring Lagos och Abuja skapar både förvåning och förtroende då det är ett ovanligt intresse.

Eftersom jag numera jobbar med en del Afrikanska projekt är Gustav och hans aktieblogg särskilt uppskattad eftersom han har en fäbless för både konsumentorienterade bolag och just Afrika. Under mitt senaste besök i Sydafrika tittade jag närmare på Truworths (mitt inlägg, Gustavs analys) som är en direkt konkurrent med Zara och H&M. Kvalitetsmässigt är bolaget fantastiskt med snygga kläder o.s.v. men investeringsmässigt föll det för mig på att över 70 % av alla kläder köps på kredit i Sydafrika och att man troligtvis har en gigantisk konsumentlånebubbla (läs mer här).

Den här gången gick resan till Cape Town där Zara öppnade sin första butik 2012 och där H&M just nu håller på att förbereda en av de två första H&M butikerna i Sydafrika. Som vanligt har H&M siktat in sig på ett riktigt toppläge och även om jag inte fotade butiken så är läget precis bakom food courten i den stora huvudentrén till shoppingcentret i Victoria Wharf. Vilket är Kapstadens handels och nöjescentra för den mer bemedlade delen av befolkningen.

Foton från Victoria Wharf, Table Top Mountain tornar upp sig på foton riktade in mot stadskärnan.

Men i det här blogginlägget kommer det att handla om Famous Brands som Gustav beskrivit som ett av världens bästa bolag och Sydafrikas svar på McDonalds eller Starbucks (länk till hans analys).


Översikt

Famous Brands driver ett stort antal olika restaurang och cafékoncept i Afrika och Storbritannien med Sydafrika som sin hemmabas. Bolget börsnoterades 1994 på Johannesburgsbörsen under namnet Steers Holdings vilket är en hamburgerkedja som numera endast utgör ca 20 % av de restauranger som drivs av Famous Brands. Jämfört med de flesta västerländska kedjor är Famous Brands extremt diversifierat och man arbetar med ett stort antal affärskoncept där Steers (hamburgare), Wimpy (hamburgare), Debonairs pizza (Pizza), FishAways (fiskrätter) och Mugg & Bean (café) är de största varumärkena. Så snarare än att beskriva bolaget som McDonalds eller Starbucks så bör Famous Brands ses som både och.

Karta över var man har etablerat restauranger (klicka för större bild).

Det här innebär att Famous Brands har en diversifiering som gör det möjligt att snabbt anpassa sig efter vad kunderna efterfrågar. De huvudsakliga intäkterna kommer fortfarande från renodlade snabbmatsrestauranger men med affärskoncept som Vovo Telo, Wakaberry och Milky Lane har man även expanderat mot mer hälsoorienterade grupper medan koncept såsom Tashas och O'Hagans erbjuder lite mer exklusiva restauranger med bordsservering inom vad som i USA kallas "casual dining" segementet.

Operativt arbetar man med både helägda restauranger och franchisetagare, men bokföringsmässigt utgör tillverkning & logistik 80 % av intäkterna medan restauranger och franchiseavgifter genererar 20 % av resultatet. Förädling av råvaror sker både inom bolaget och via externa leverantörer och man verkar lägga mycket kraft på att bygga upp en nära relation med både jordbrukare och små leverantörer. Det här innebär att man bland annat samäger mejerier och att man på deras lite mer exklusiva restauranger kan beställa in riktigt fina öl från lokala mikrobryggerier.

Majoriteten av de olika varumärkena finns är endast etablerade i Sydafrika där 83 % av restaurangerna är lokaliserade och hela 94 % av vinsten genereras. Rörelsemarginalerna i Storbritannien och Sydafrika är likvärdiga (20 %), men i övriga Afrika är rörelsemarginalen extremt hög (40 %) vilket troligtvis beror på att en hög andel franchisetagare gör att restaurangernas kostnader ej syns på Famous Brands resultaträkning. 

Klicka för större bild.

Uteckling & finansiell ställning

Famous Brands växer med i snitt 15 % per år och tillväxttakten är ungefär likvärdig i Sydafrika och övriga Afrika medan det går en aning långsammare i Storbritannien (11 %). Bokföringsåret går från februari till februari och 2015 passerade man 3 miljardersvallen i Sydafrikanska rand (ca 2 miljarder svenska kronor). Man har därmed gått om Max Hamburgare som 2014 hade en omsättning på precis under 2 miljarder fördelat på sina 114 restauranger i Sverige, Norge, Danmark och Förenade Arabemiraten. Att Max ska börsnoteras är en dröm för många, men Famous Brands kan kanske vara ett alternativ som har både en bättre geografisk diversifiering och en aning högre tillväxttakt då Max växer med 9-12 % per år enligt Allabolag.se


Marginalmässigt ligger Famous Brands relativt stabilt även om man investerar stora belopp i sin expansion vilket begränsar det fria kassaflödet.


Även balansräkningen ser bra ut med en hög soliditet och mycket låga långfristiga skulder. Om Famous Brands var ett tillverkningsbolag skulle Graham antagligen ha klagat på att omsättningstillgångarna ej är minst dubbelt så stora som de kortfristiga skulderna. Men för ett bolag med Famous Brands affärsmodell är det inget större problem.

Grahams kvoter
Soliditet 75,0%
Omsättningstillgångar 655
Kortfristiga skulder 376 1,7
Långfristiga skulder 86 1,4

Lynchning (förklaring till termen)

Food courten på Victoria Wharf domineras av Famous Brands ägda restauranger men för kunderna finns det även alternativ såsom KFC, McDonalds och diverse inhemska konkurrenter. KFC och Steers hade de två bästa platserna vid ingången medan McDonalds hade en riktigt stor restaurang på våningen ovanför med fin utsikt över bland annat Vovo Telo där jag åt. Den absolut mest populära restaurangen var däremot Debonairs pizza vilket även stämmer överens med Famous Brands årsredovisning som lyfter fram just Debonairs Famous Brands mest framgångsrika varumärke just nu.

Food court med ett tiotal restauranger där cirka hälften tillhörde Famous Brands.

Min personliga favorit var däremot Vovo Telo som är ett innovativt koncept där brödet stor i fokus men kombineras med lite nyttigare maträtter och service vid bordet. Priserna är mycket resonabla (80 rand vilket motsvarar 50 kr) och låg omkring 20 % över priserna på Steers eller Debonair. 

Utsikten från McDonalds terass mot Vovo Telo

"Casual dining" är inte lika utbrett i Sverige som i t.ex. USA men jag var mycket imponerad av både utformningen, priserna och maten. 

Man marknadsför sig som "bakery+cafe" men större delen av måltiderna räcker gott som en fullstor måltid ackompanjerat av mycket gott bröd. 

En fantastisk pizza på surdegsbotten med gräddfil och pulled pork. I bakgrunden syns en lammburgare och öl från tidigare nämnda mikrobryggeri.

På menyn beskriver man även en bakgrundshistoria om hur man 2006 köpte bröd på en av Madagaskars sandstränder.  Både historien och utformningen av restaurangerna ger ett personligt intryck men jag vet inte om det är sant (ni kan läsa mer om Vovo Telo på deras hemsida här).

Samlat intryck av Famous Brands

Famous Brands är onekligen ett fantastiskt bolag och förtjänar en hög värdering. Men nuvarande värdering ger inte något utrymme alls för framtida problem och med tanke på Sydafrikas stora beroende av råvarupriser känns det lite väl mastigt att betala P/E 29,2 för Famous Brands.

P/S 4,11
P/E 29,2
P/B 9,7
Direktavkastning 2,63%

Men det är helt klart ett bolag som hör hemma på bevakningslistan för alla oss som drömt om att en dag få se Max på börsen.

Andra tankar och bilder från Sydafrika

Både mina afrikanska och svenska kollegor har en vana att ibland säga "South Africa is not Africa" vilket är delvis korrekt. I resten av Afrika har stadsbilden en tendens att antingen vara ruffigt eller hypermodernt på en nivå som får Sverige att kännas föråldrat. Men i de klassiska Sydafrikanska städerna finns hela mellanregistret som man är van med ifrån Sverige.

Samtidigt är kriminaliteten hög och köpkraften hos genomsnittsinvånaren måste mångdubblas för att nå västerländsk standard vilket även märks inom snabbmatsförsäljningen där 114 Max restauranger genererar en omsättning som är nästan exakt lika hög som 2 545 restauranger från Famous Brands. Det finns därför en stor uppsida i Famous Brands inte bara för att de öppnar nya restauranger, utan även tack vare att man kan höja priserna allt eftersom levnadsstandarden ökar i Afrikanska länder.

Vy mot stadskärnan ifrån "The Castle of Good Hope" som byggdes av holländarna i mitten på 1600-talet.

Vy mot stadskärnan ifrån hamnsidan.

Maersk är en global aktör och finns här också.


Även om Kapstaden ärr idyllisktså är Sydafrika hem för några av världens mer aggressiva brottslingar vilket medför hög säkerhetsnivå på värdetransporter.

Kåkstad på vägen mellan flygplatsen och Kapstaden. Något som förvånade mig är att även i de mer slummiga delarna av stan så hade många av husen parabolantenn.

Upprustat kåkstadsområde där plåtskjulen ersatts av enkla betonghus.

Utsikten från Table top mountain.

tisdag 4 augusti 2015

Ta med tandpetare om du åker till Nigeria och andra Afrikanska nyheter

Mitt arbete har tagit en vändning mot Afika och jag har därför börjat följa Moneyweb.co.za som är ungefär vad jag önskade att DI.se var men med inriktning mot Afrika och Sydafrika i synnerhet.

Skillnaden på Sydafrika och Afrika märks tydligt inom ”mobile money”

I min jämförande analys av telekombolag i Afrika lyfte jag fram att Sydafrika skiljer sig kraftigt ifrån övriga Afrika. Infrastrukturen för konsumentprodukter är närmare Europa än övriga Afrika vilket märks inom ”Mobile money” som förväntas generera stora intäkter till Afrikanska telekomoperatörer. I länder såsom Kenya, Rwanda och Tanzania har utrullningen varit mycket framgångsrik för alla operatörer. Men i Sydafrika har teleoperatörerna precis som i Sverige misslyckats med att ta sig in på betalningsmarknaden vilket i stor utsträckning troligtvis beror på att 85 % av befolkningen redan har tillgång till banktjänster via vanliga banker.

Vodacom’s eyes are surely transfixed on the (relative) success in Tanzania, where it launched in 2008 (likely before this was ‘Strategy” defined or imposed by Newbury). In that market (adjacent to Kenya, remember), m-pesa accounts for 22.6% of service revenue.
Service revenue in its ‘International’ segment (it does not break the numbers up per country) was R15.29 billion in the last financial year. The “Other service revenue” category (again, across all markets) was R1.65 billion. It would be safe to assume that around (at least?) R1 billion of that is m-pesa in Tanzania. That’s a big number… no wonder it’s enduring relaunch after relaunch.
(As an aside, MTN has been surprisingly quiet about its MTN Mobile Money product. Again, transplanted from Kenya (no doubt from ‘consultants’) via Uganda to SA.)
The major problem facing m-pesa (and similar services) is that we are a country with surprisingly high financial inclusion. Various studies put it at anywhere from 75% to 85%. Yes, seriously. So we don’t really need a mobile money platform that solves this problem in another context altogether.
The other big problem is that Vodacom doesn’t know what it wants m-pesa to be in South Africa. All of the obvious problems have been solved. So, it might be useful for remittances in certain population segments. It might be useful for payments, again in certain contexts. But its messaging to a disillusioned customer base that has heard it before is unclear. It’s trying to be everything to everyone. There’s no clear “job to be done” and that’s evident in the marketing.

Råvaruberoendet ställer till det i Afrikas största ekonomier

Nigeria är en av de stora förlorarna på det nuvarande oljepriset och effekterna är större än vad jag trodde. Samtidigt har även priset på guld och platina fallit kraftigt vilket slår hårt mot den Sydafrikanska exporten. Alla platinagruvor i Sydafrika går just nu med förlust och situationen i Nigeria beskrivs enligt följande av Sydafrikanska marknadsanalytike i ett rundabordssamtal:
WAYNE McCURRIE: That’s not bad, but I don’t think it justifies the share-price valuations. Now a lot of the shares were bought on the back of the African growth, but when you take Nigeria they’ve run out of foreign exchange. So next time you go to Nigeria take toothpicks with you because the government has banned the importation of toothpicks to save foreign exchange. I’m not too sure how well that’s going to work, but let’s not worry about that.
SIKI MGABADELI: Do they have, like dental floss?
WAYNE McCURRIE: I don’t know. They had a whole range of things you can’t import now because you can’t get foreign exchange – and toothpicks was one of them. I didn’t think toothpicks was a major importer myself.
SIKI MGABADELI: Toothpicks, dental floss.


Analytiker tycker att detaljhandeln är övervärderad och banker billiga

Det är inte bara jag och Gustav som tittar på den Afrikanska detaljhandeln (länk till min analys och länk till Gustavs blogg om Woolworths). Aktierna som Wayne inte tycker rättfärdigar sitt pris är nämligen i den Sydafrikanska detaljhandelssektorn där bolag såsom Shoprite och Woolworths värderas högt.

WAYNE McCURRIE: I can’t understand it. Woolies I understand, I get that. Those results from David Jones were fantastic. The trading updates that we’ve seen are reasonable. They are okay. The problem is the share prices are so expensive. Now, we are trying to find good news but normally on programmes like this you only hear news of what a sorry state our economy is in. And then you hear news of what a sorry state the Nigerian economy is in, and Angola and all of those. What are these shares doing at massively high ratings? I don’t understand.
SIKI MGABADELI: I’ve been asking this question – who is buying?
WAYNE McCURRIE: Europeans are apparently buying.
SIKI MGABADELI: Why?
WAYNE McCURRIE: I don’t know. No South African fund manager is overweight.
SIKI MGABADELI: Don’t they have their own retailers over there?
WAYNE McCURRIE: I don’t get it. Why buy a share at a 25 price/earnings ratio which is about 30% higher than the market and which has very muted earnings growth. Similar shares with similar earnings are the banks. They are at 15 price/earnings ratios. The retailers are at 25. I don’t get that.
SIKI MGABADELI: We are talking about 10, 11, 12% sales growth or whatever. It’s not like they are shooting the lights out.

ANC fortsätter ställa till det och vill halvförstatliga bolag

Jag har tidigare liknat ANC vid den sämsta möjliga blandningen av Vänsterpartiet och Sverigedemokraterna där man bland annat tillämpar kvotering till förmån för den svarta majoritetsbefolkningen. Sedan länge lider man av återkommande strömavbrott och som svar på underfinansiering och dåligt ledarskap aviserar man nu att Eskom som ansvarar för elnätet ska kräva 30 % av ägarandelen i sina leverantörer i samband med nya upphandlingar. I princip verkar det handla om att statliga Eskom och deras dotterbolag Rotek har tappat en stor mängd kompetens genom att vara en dålig arbetsgivare som belönar fel medarbetare. Men nu ska kunna återta den kompetensen genom ett aktivt ägarskap hos sina leverantörer. Att sluta behandla sin personal som skit och avstå från kvotering skulle antagligen vara ett mer realistiskt alternativ men det är tydligen inte ett alternativ.

He said some of the boiler maintenance is done by Rotek and some by the contractors. Rotek, as is the case in the rest of Eskom, has lost a lot of skills and Eskom hopes its shareholding in the contractors will facilitate skills transfer that goes beyond what can be expected in a regular contracting structure, Phasiwe said.
Phasiwe said the idea is not that Rotek will hold the Actom, Steinüller and Babcock shares, but that these stakes will be situated in Eskom Enterprises.
In its written reply to Moneyweb’s questions, Eskom said any capital contribution in return for the equity stake is subject to negotiations, as are other terms and conditions of the shareholder agreements.
Moneyweb has however learnt that Eskom told the three contractors that it does not expect to pay for the stake and plans “to be an active shareholder”

Avslutande kommentar

Internhandeln mellan Afrikas länder är förbluffande liten men har ökat från 61 miljarder USD 2005 till 174 miljarder USD 2013. Medan exporten från Afrika har ökat ifrån 602 miljarder USD till 1,2 trailjarder USD under samma tidsperiod. Att internhandeln är så liten innebär att Afrikanska länder är jämförelsevis oberoende från varandra och att stater med ett lågt beroende av gruvbrytning eller olja fortfarande kan driva tillväxten i Afrika i samband med konjukturförändringar. I takt med att internhandeln ökar kommer spridningseffekter i ekonomin att öka, men samtidigt kommer tillväxten att vara ett tecken på att man diversifierat ekonomin i de Afrikanska länderna och börjat exportera mer förädlade produkter mellan länder.


Detaljhandeln är helt klart en bransch som kan gynnas av såna här trender och anledningen till att Europeiska investerare intresserar sig för exempelvis Shoprite, Woolworths och Truworths. MTN Group har jag redan skrivit om men jag börjar bli allt mer intresserad av Maroc Telecom som expanderar i Nordvästafrika och Finansnovis har även lyft fram MiX Telematics som kan vara intressant.