Topbanner

Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (länk).
Visar inlägg med etikett Avensia. Visa alla inlägg

söndag 20 februari 2022

Bli rik, snabbt och långsamt med Avensia

Under det fjärde kvartalet 2021 var Avensias rörelsemarginal uppe på 9,8 % vilket är nära de nivåer jag såg som rimliga i mitt senaste inlägg om Avensia (10 december 2020). Avensias tidigare VD och medgrundare Robin Gustafsson har även kommit tillbaka till VD-rollen. Med facit i hand får man säga att Niklas Johnsson visat sig vara en felrekrytering som VD för ett IT-konsultföretag. Ambitionen med Niklas som VD var, som jag tolkade det, att man skulle få in en VD med internationell erfarenhet och som skulle hjälpa till att bygga produkterbjudanden såsom Avensia Storefront. Därigenom skulle Avensia kunna blir ett mer globalt och även skala upp verksamheten utan att öka personalstyrkan lika mycket. Det verkar inte ha fungerat alls och tittar man på rapporten för det fjärde kvartalet är man tydlig med att man minskat antalet produktinitiativ. Det är även intressant med vad som inte nämns i rapporten. Verksamhet utanför Norden nämns inte alls medan man tidigare nämnt uppdrag i länder såsom Tyskland, UK, Australien, USA, Kanada och Nya Zeeland.

Man rekryterar åtminstone fortfarande till kontoret i Chicago så det finns fortsatt intresse för världen utanför Norden. Samtidigt verkar Avensia ha ett enormt tempo på den norska marknaden där man de senaste åren radat upp kundexempel. Sammanfattningsvis kan man nog säga att Avensia har dragit ned på de ambitioner man hade när Robin lämnade över VD-rollen och nu fokuserar på sin kärnaffär på de marknader där man är starka. Däremot hoppas jag att man i årsredovisningen kan beskriva lite mer om hur man ser på den långsiktiga tillväxtpotentialen för olika marknader och även hur länge man kan tänkas fortsätta växa i Sverige och Norge med det här tempot.

Det här innebär att Avensia är ett lite tråkigare bolag än många trodde för några år sedan, samtidigt har Robin snabbt fått fart på konsultaffären med både marginalerna och en omsättning per medarbetare som rör sig i rätt riktning. På toppnivåerna för några år sedan var omsättningen 1,7 miljoner kronor per medarbetare och som lägst var de 1,1 miljoner per medarbetare under Q1 2021. 


Jag har använt en enkel modell för att följa upp Avensias värdering under perioden då man genomfört de olika tillväxtinitiativen där jag jämfört antal konsulter och sannolik vinstmarginal med HiQ och Knowits resultat 2019 för att se vad som är rimligt för Avensia. De olika scenariona jag använt är:
  • Normaliserad vinst: Nuvarande omsättning med 9 % vinstmarginal
  • Extrapolering: Omsättningen per anställd ökar till tidigare toppnivåer på 1,7 Mkr per anställd och vinstmarginalen hålls på 9 %.
  • Knowit: Omsättning per anställd 1,4 Mkr och 8,2 % vinstmarginal.
  • HiQ: Omsättning per anställd 1,2 Mkr och 9,5 % vinstmarginal.
  • HiT-low: Omsättning per anställd 1,2 Mkr och 8,2 % vinstmarginal.
  • HiT-high: Omsättning per anställd 1,4 Mkr och 9,5 % vinstmarginal


Konsultbolag är en intressant bransch som samtidigt är oerhört frustrerande som entreprenör. Det är en enormt tacksam bransch för kompetenta människor att bygga ett bolag eftersom den inte kräver särskilt mycket kapital för att starta eller bygga upp en verksamhet, samtidigt är det svårt att bygga någonting varaktigt eftersom kompetensen går hem klockan fem och är enormt beroende av att man har rätt personer i ledningen. Att försöka produktifiera delar av verksamheten i syfte att skapa större skalbarhet och mer  långvariga konkurrensfördelar är därför en naturlig strategi. Jag har varit med på ett sånt försök, Avensia har försökt och även mitt gamla portföljbolag Diadrom Holding har försökt, i alla de olika fallen har det gått precis som Vitecs grundare Olov Sandberg varnade mig för (länk), det är helt enkelt svårt att försöka balansera konsultaffären och programvaruaffärer i samma bolag och därför misslyckas de flesta. 

I Tänka, snabbt och långsamt lyfter Daniel Kahneman fram två olika perspektiv för att värdera sannolikheten att ett projekt ska lyckas. Inifrånperspektivet där man analyserar hur processen förväntas gå till och om den är genomförbar samt utifrånperspektivet där man jämför ett projekt med liknande projekt och hur ofta projekten faktiskt lyckas. Som människor engagerade i ett projekt är det naturligt att utgå från inifrånperspektivet och som aktieägare har vi en tendens att göra samma sak för bolag vi gillar. Tyvärr brukar det här perspektivet även leda till att vi brutalt övervärderar hur sannolikt det är att ett projekt verkligen ska lyckas och Daniel Kahneman illustrerar det hela med ett av sina egna projekt där han ignorerade utifrånperspektivet (ett utdrag från boken om detta finns här). 

Jag hade definitivt inte varit förvånad om rekryteringen av en storbolags-VD och satsningen på produktifiering skulle ha lyckats för Avensia, ibland lyckas man trots allt med sådana här satsningar och Avensia känns som en rimlig kandidat för att vara just det fallet. Men nedsidan i den här satsningen har hela tiden varit begränsad och nu när den här fasen i företagsbygget är över tror jag att jag som aktieägare kan vara rätt säker på en fortsatt god tillväxt inom kärnaffären. Det kanske inte blir den spektakulära tillväxtkurva med multidimensionell tillväxt man drömmer om men ett bolag med kapacitet att växa omsättningen med 20-30 % per år bygger över tiden snabbt värde i portföljen så länge vinstmarginalen kan hållas stabil. Min bedömning är att vinsten lär kunnda landa på 40-45 miljoner kronor för 2022 och det innebär att man får Avensia till omkring P/E 15 på den förväntade vinsten samtidigt som den nya utdelningspolicyn anger att hälften ska delas ut. 


torsdag 10 december 2020

Snabbanalys av Avensia och dess värdering

Avensias CFO Anders Wehtje var med på Finwire TV för några dagar sedan och det var inga större nyheter i presentation. Främst bekräftade intervjun snarare att ett antal nyckelpunkter utvecklar sig precis som förväntat enligt mina tidigare analyser.
  • Avensia ser rekrytering av rätt personal som sin största flaskhals och prioriterar kontinuerlig rekrytering framför att maximera beläggningsgraden.
  • Avensia blir allt mindre en IT-konsult med fokus på e-handel och försöker positionera sig som en partner inom omnikanalhandel som hjälper sina kunder att digitalisera sig och dra nytta av möjligheterna med e-handel.
  • Avensia Storefront har slutat precis som de flesta andra produktifieringsförsök från IT-konsulter. Den egna konsultverksamheten är den bästa kunden och istället för att försöka sälja programvara har man nu en konkurrensfördel då produkten gör det möjligt att bedriva konsultuppdrag mer effektivt.
  • Man har lyckats med målet att vara en "sticky" partner där kunderna kontinuerligt återkommer oavsett konjunkturläget.

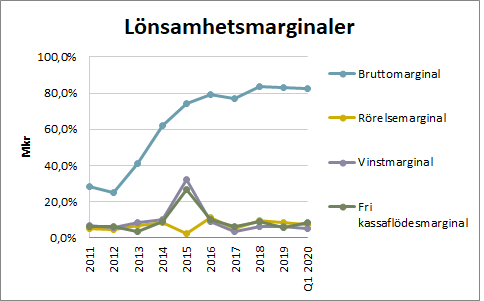
De enda nyckeltal jag egentligen följer i Avensia är nyrekryteringen av anställda och omsättningen per anställd. Avensia har tre starka ägargrupperingar som har samarbetat under lång tid och tagit strategiska beslut som visat sig mycket framgångsrika (se figur 1, utveckling). Så för mig handlar Avensia främst om att följa upp värderingen samt om konsultmarknaden för Avensia på något vis förändras radikalt.


Att ha en sådan ägargruppering som huvudägare kräver samtidigt att man som småsparare har ett visst förtroende för deras affärssinne då det ibland kan ta tid innan satsningar bär frukt. I Avensias fall visar det här sig i att man under brinnande Coronakris satsat på nyrekrytering då man ser det som en strategisk investering i kompetensförsörjningen. Även under 2019 var nyrekryteringen högre än omsättningstillväxten och det har inneburit att omsättningen per anställd har fallit från 1,7 Mkr per anställd 2018 till 1,1 Mkr per anställd de senaste tolv månaderna. Under perioden har Avensia även minskat antalet underkonsulter, utökat verksamheten med utvecklare i Filipinerna och ökat andelen kvinnor i bolaget vilket speglar breddningen från IT-konsulter till omnikanalhandelsexperter. Sammantaget har det här pressat vinstmarginalen från som mest 9 % till dagens 4,1 % (siffror från Börsdata).  Det innebär i sin tur att Avensia just nu handlas till en liten premiumvärdering gentemot andra IT-konsulter med P/S 1,9 och P/E-talet nu är skyhögt med P/E 46.


Jag har skissat på lite alternativa värderingar och har delat upp det hela i fem olika fall där jag använt historiska siffror för Avensia och samt resultatet för HiQ och Knowit 2019 som referenser. Tanken är att de här scenariona ska ge en bild av vad Avensia skulle kunna leverera under ett "normalt" år med nuvarande storlek på verksamheten samt lite olika antaganden om omsättning per anställd och vinstmarginal. De olika scenariona är:
  • Normaliserad vinst: Nuvarande omsättning men med 9 % vinstmarginal
  • Extrpolering: Ett drömscenario där omsättningen per anställd ökar till 1,7 Mkr per anställd och vinstmarginalen blir 9 %.
  • Knowit: Omsättning per anställd 1,4 Mkr och 8,2 % vinstmarginal.
  • HiQ: Omsättning per anställd 1,2 Mkr och 9,5 % vinstmarginal.
  • HiT: Omsättning per anställd 1,2 Mkr och 8,2 % vinstmarginal.

Som jämförelse kan nämnas att HiQ köptes ut med en värdering på P/S 2,2 och P/E 23 vilket jag skulle säga är en väldigt hög värdering med tanke på hur låg tillväxten varit de senaste åren för HiQ. Avensia däremot har, med undantag för 2020, aldrig haft en omsättningstillväxt under 20 % och att man förhoppningsvis stärkta ur Covid-19 krisen då man valt att satsa på rekryteringar snarare än lönsamhet samtidigt som e-handel aldrig varit viktigare för handeln.


måndag 22 juni 2020

Analys, e-handelskonsulten Avensia


Avensia är ett IT-konsultbolag med fokus på e-handel och som jag följt sedan 2015 då InXL Innovation sålde dotterbolagen Mashie (måltidsplanering) och Grade (e-learning) för att fokusera på Avensia (länk). Jag har varit aktieägare sedan 2018 (länk) då Avensia var mitt uppe i en intensiv tillväxtfas med stora nyrekryteringar. Målet vid tidpunkten var att bredda sitt erbjudande med mer strategisk analys och dataintegration för omnikanallösningar.

Min syn på Avensia som aktieinnehav är att det är så nära man kan komma en aktie som man bör ”stoppa i byrålådan” och äga långsiktigt. IT-konsulter är en volatil och tuff bransch. Som utomstående aktieägare är det ofta svårt att hänga med i svängarna och man får följa resultatet över tid. Den strategi som jag valt är därför att bara investera i den här typen av bolag om de har någonting extra som rättfärdigar risktagandet. För att göra det krävs det en hel del förtroende för ledning och ägare vilket underlättas när ett bolag har så mycket kött och blod i ägarlistan som Avensia. De tre största ägarna är:
  • A5 Invest AB  (26,19 %) där fd VD Robin Gustafsson är delägare, den här gruppen har kopplingar till grundandet av Avensia som senare blev en del av InXL Innovation.
  • Valid Asset Management i Skåne AB (22,04 %) där styrelseordförande Per Wargéus är delägare. Per Wargéus byggde upp InXL med dotterbolagen Avensia, Mashie och Grade.
  • HHW Invest AB (10,23 %) ägs av Anders Wehtje som varit styrelseledamot i Avensia sedan 2005 och nyligen tillträde som CFO.

Gruppen av huvudägare har varit med länge och även tagit flera lyckade strategiska beslut. Först slog man 2006 ihop InXL, Avensia och LUVIT för att skapa en lönsam koncern och sedan valde de att fokusera på Avensia 2015 då de övriga bolagen var lönsamma men tog för mycket tid i förhållande till framtida tillväxtpotential. Den här delen av Avensias historia finns beskriven i mitt första inlägg om Avensia då jag var rätt skeptisk (länk). Förutom dessa tre grupper ägs ytterligare 14 % av aktierna av personer som finns med på listan över de 10 största ägarna. Som småsparare får man därigenom det bästa av två världar, handlingskraftiga huvudägare med en stark historik och engagerade mindre ägare som kan slå dem i huvudet med minoritetsskyddet om de hittar på något fuffens (förtroende är bra men kontroll är bättre).


Tillväxtpotential
Vilka faktorer påverkar tillväxten och är de gynnsamma?
Avensias vision är att vara ”The leading global expert in modern commerce” vilket är ett ambitiöst mål för ett bolag med 300 miljoner kronor i omsättning. Jag vet inte om jag har missat någonting i  kommunikationen men mitt intryck är att Avensia i tysthet verkar ha givit upp målet att agera som ett konsultbolag i Norden och ett mjukvarubolag globalt. Dotterbolaget Avensia Storefront som är programvarubolaget ökade omsättningen med 60 % 2017-2018 men bland sina viktiga samarbetspartners anger Avensia inga konsultbolag som kan ta Avensias implementationsroll och i årsredovisningen för 2019 anger man att:

Vi ser en stor och global efterfrågan på våra produkter, men kanske framför allt en differentiering mellan Avensia och andra leverantörer när våra kunder utvärderar olika leverantörer och lösningar

Olov Sandberg som grundade Vitec varnade mig en gång för svårigheterna med att driva både programvara och konsultverksamhet i samma bolag (länk till intervju) och min egen erfarenhet från familjebolaget stärker den åsikten. Därför är det väldigt intressant att även Avensia verkar ha dragit samma slutsats och nu satsar på att själva implementera sina lösningar globalt. I dagsläget har Avensia kontor utanför Sverige i Chicago, London, Köpenhamn, Oslo och ett utvecklingskontor i Cebu (Filippinerna). Man har dessutom levererat ett projekt helt online till Nya Zealand och har under det första kvartalet rekryterat experter för Turkiet, Syrien och Indien med stationering i Lund. Anställningstakten visar också på att Avensia återigen växlar upp tillväxten. Enligt den senaste investarerkommunikationen utgör den nuvarande krisen ett strategiskt tillfälle att anställa personal och man började växlade upp rekryteringen i det fjärde kvartalet 2019 vilket innebär att man nu är på gång att öka tillvättakten igen. Idag har man dessutom annonserat ett tekniksamarbete med Commercetools vilket verkar vara ett hett teknikbolag som jämförs med Shopify (beskrivning av bolaget) och ökar bredden i Avensias teknikerbjudande där man kan implementera olika lösningar utefter kundens behov. 


Givet sin strategi och historik tycker jag därför att Avensia bör ses som ett bolag som kan växa både via internationationalisering och genom att man breddar sig till en strategisk partner med både teknik och strategisk utveckling i kunderbjudandet.


Resultat: Godkänt

Lönsamhet i tillväxt
Är tillväxten lönsam för aktieägarna?
Det tar alltid tid mellan att ett konsultbolag rekryterar en konsult och att den börjar generera lönsamhet men Avensia har historiskt gjort ett bra jobb med detta. Med det nya kontoret på Filippinerna har man även ett utvecklingskontor i ett låglöneland och flera Storefront-produkter som gör det möjligt att öka marginalen per såld konsulttimme utan att totalkostnaden för kunden ökar.


Resultat: Godkänt

Intjäningsstabilitet
Kan företaget bibehålla sin lönsamhet även i svåra tider?
E-handelsbranschen är helt förändrad sedan vi senast hade svåra ekonomiska tider så den här punkten är omöjlig att besvara med säkerhet. Däremot är jag försiktigt positiv då ”stickyness” är ett genomgående tema i Avensias arbete. Man har steg för steg gått ifrån att vara en en teknikkonsult till att försöka etablera sig som strategisk partner där marknadsöversikt, trendspaningar och andra optimeringar är en del av konsultverksamheten. I värsta fall är man som ett traditionellt välskött konsultbolag i en större nedgång och förhoppningsvis är man lite bättre.

Resultat: Vet ej

Finansiell stabilitet
Är företaget finansiellt stabilt?
Avensia har ökat de långfristiga lånen på senare år och har en soliditet på 42 %. Omsättningstillgångarna är 1,6 ggr de kortfristiga skulderna och 1,3 ggr de totala skulderna vilket inte säger så mycket för konsultbolag. Med vissa undantag är den stora risken för konsultbolag att det tar tvärstopp och att man inte har råd att betala lönerna under tiden man varslar men just nu ser det inte ut att vara ett problem för Avensia.


Resultat: Godkänt

Finansiell måttfullhet
Är det ledning eller aktieägare som blir rika på bolaget?
Lönen för VD har dubblerats med rekryteringen av Niklas Johnsson som ersatte Robin Gustafsson i februari 2019. Utöver lönen har han upp till 70 000 kr i rörlig ersättning och Niklas Johnsson har även förvärvat 2 000 000 köpoptioner på ”marknadsmässiga villkor” från de tre största ägarna. Dessa kan vilka kan utnyttjas 2020-08-01 till 2020-10-31 och som småsparare är det alltid betryggande när huvudägare implementerar den såkallade pilotskolan utan utspädning för småsparare. 
.
I övrigt är styrelsearvodena fortfarande låga.

Resultat: Godkänt

Trovärdig ledning & ägare
Förutom exponeringen mot en spännande tillväxtbransch är ledning & ägare Avensias stora styrka vilket jag skrev om i inledningen.

Resultat: Godkänt.

Slutsats och värdering
IT-konsultande är en tuff bransch och det finns många bolag som överlappar med Avensia. På Episervers lista på exempelhemsidor (länk) ser vi t.ex. att flera av de större IT-konsultbolagen som HiQ, Knowit och Sogeti även bygger e-handel på Episervers CMS. Att Avensia diversifierat sig genom att tillhandahålla fler tekniska lösningar samt kringtjänster inom management och ”mjuka” strategifrågor ser jag som en stor fördel då man både kan bygga upp en e-handelsstrategi och exekvera den med Avensia som partner.

På rullande 12 månader är värderingen just nu P/S 1,3 och P/E 26,3 vilket belastas av nyrekryteringar och Covid-19. Jämför man med andra IT-konsulter bör Avensia kunna prestera en vinstmarginal på 7-9 % vilket ger ett P/E på omkring 14,5-18,5.
Som mest har Avensia vuxit med över 40 % per år och just nu ökar man antalet anställda med omkring 20 % vilket bör ge ungefär motsvarande avtryck på omsättningen när Covid-19 läget stabiliserats.

Jag har därför ökat på mitt innehav i Avensia en aning. Min princip är att "standardstorlek" på ett innehav är att jag köper aktier i ett bolag motsvarande cirka en månadslön och sedan får innehavet växa eller minska därifrån. Grovt räknat ger portföljandelen därför en bild över hur bra innehaven har gått även om jag inte följer principen slaviskt (jag köpte mer av Viemed och Riwi under Covid-19 krisen och aktierna har sedan ökat med 136  %  och 26 %) och har tagit in två spännande kanadensiska bolag med bevakningsposter vilket jag tänker skriva mer om vid senare tillfälle.


lördag 3 november 2018

Ökningar i egna innehav och funderingar om finska IT-konsulter

Rapportperioden har varit intressant med många bolag som tagit rejält med stryk. I min egen portfölj har Ework varit det stora sorgebarnet då bolaget återigen visar på en god omsättningstillväxt och en dålig marginalutveckling. Det var inte vad som utlovades i halvårsrapporten. Som vanligt lyser självkritiken med sin frånvaro i Eworks rapporter men min tolkning är att man fått fortsätta att ta kostnader för tillväxt lite längre än man tänkt i samband med Q2-tapporten. I övrigt har rapportfloden varit rätt positiv och jag har dragit nytta av börsoron genom att öka på innehaven i Avensia och Axkids som båda levererade mycket bra kvartalsrapporter utan att aktiekursen gick upp särskilt mycket.


I övrigt har jag hållit en rätt låg profil vilket beror på att jag helt enkelt inte är i form för att investera. Med barn som inte riktigt vill sova som de bör får jag helt enkelt renodla mitt liv och fokusera på kärnuppgifterna vilket begränsar utrymmet för nyinvesteringar.

Däremot tittar jag på ett antal bolag. Det australiensiska laxodlingsbolaget Tassal (Phantas analys) är högintressant med sin låga värdering och satsning på räkor men lider av att jag antingen måste registrera konto hos annan bank (Pareto eller Swedbank?) eller köpa aktierna i en vanlig depå.

Ett annat alternativ som fångar mitt intresse är finska IT-konsulter. Siili Solutions har länge funnits med i mina screeningar men även Vincit dyker numera upp rätt högt på mina screeningar för tillväxtbolag med låg värdering. Tyvärr verkar Siilis IR-information på engelska ha allvarliga brister då man som jag förstår dwt har vinstvarnat på finska utan att tillgängliggöra informationen på engelska. Vincitrapporterar inte på engelska så där slipper man åtminstone det problemet...

Jag är alltid väldigt skeptisk till IT-konsulter eftersom personalen är extremt lättrörlig men Siili har en historik som imponerar samtidigt som värderingen ligger på P/E 15 och P/S 0,9 vilket är lågt jämfört med andra IT-konsulter samtidigt som tillväxten ligger på 15 % de senaste tre åren.


Det är nog dumt att springa benen av sig för den här typen av investeringar i finskspråkiga bolag men jag är väldigt nyfiken på vad andra investerare tycker om bolagen.

lördag 26 maj 2018

Analys (och köp): Avensia


Avensia är ett litet konsultbolag (190 Mkr omsättning) som är specialiserat på e-handelslösningar och utveckling. Avensia i dess nuvarande form bildades år 2015 då investmentbolaget InXL Innovation sålde dotterbolagen Mashie (måltidsplanering) och Grade (e-learning) för att fokusera på Avensias snabbt växande verksamhet inom e-handel. Jag analyserade InXL när styckningsbeslutet kom (länk) och flyttade sedan ned det rätt långt på bevakningslistan vid en uppföljande analys (länk) då jag tyckte att bolaget var för litet och svårbedömt samtidigt som värdering var hög.

Efter uppdelningen föll Avensias kurs som mest till en bit över 3 kr (efter en extrautdelning på 1,1 kr som möjliggjordes av försäljningen av Mashie/Grade) men har därefter dubblerats.


Operativt har utvecklingen varit god och man har mer än dubblerat omsättningen i Avensia samtidigt som man ompositionerat bolaget från att vara en projektleverantör till att utgöra en strategisk partner för frågor kopplade till digital handel och omniknallösningar. Rent praktiskt innebär det här inga garanterat återkommande intäkter men affären blir mer långsiktig och "sticky" då kunder återkommer med olika behov där man nyttjar Avensias kompetens istället för att bygga upp den internt. Jag kommer däremot inte skriva särskilt mycket om de kvalitativa delarna av verksamheten då Jesper Henrikson redan skrivit mycket bra om det på Henriksons blogg (analys Q1 2018), Q4 2017 och startanalys). Jag har även träffat Avensias tidigare Robin Gustafsson och lärde mig en hel del om hans syn på affärer, "stickyness" och kommersialisering av programvara i konsultbolag. Utöver personliga lärdomar kan jag konstatera att Investerarens intervju med Robin ger en väldigt god inblick i både Avensias utveckling och Robins filosofi som företagsledare (lyssna på Soundcloud här).

Historisk utveckling

När InXL sålde Mashie och Grade i januari 2015 stod Avensia för 70 % av omsättningen och 54 % av rörelseresultatet samtidigt som man vuxit i snitt med 19 % per år sedan 2010. Avensia stod alltså bara för hälften av vinsten medan e-learningsföretaget Grade (ca 20 % av omsättning och resultat och 8,5 % tillväxt) samt Mashie som sålde programvara för måltidsplanering (13 % av omsättningen, 25 % av resultatet och 13 % tillväxt) stod för resten.

Försäljningen är ett typexempel på svårigheten för externa investerare att hantera entreprenörsdrivna bolag. Som extern investerare innebar försäljningen att man tappade halva rörelseresultatet som avyttrades till P/E 8 och kvar blev ett lovande IT-konsultbolag med en saftig värdering (P/E 20). Att äga aktier i Avensia våren 2015 handlade alltså väldigt mycket om förtroende för Per Wargéus och att ledningen med ett ökat fokus på Avensia skulle kunna arbeta ikapp den lönsamhet som övriga koncernen tidigare stått för.

2017 ökade omsättningen i Avensia med 26 %, 2017 ökade den med 36 % och för första kvartalet 2018 var omsättningstillväxten 51 % jämfört med föregående år. Tillväxten har drivits av en kraftig ökande konsultaffär snarare än produktförsäljning av Storefront (under 10 % av omsättningen) men Avensia har nyligen öppnat ett kontor i Chicago för att driva produktförsäljningen i USA (länk) och om tillväxten för 2018 håller i sig handlas bolaget till P/E 14. Det ökade fokuset på Avensia verkar med andra ord ha betalat sig rejält och även om det första kvartalet skulle visa sig vara extremt skulle tillväxt i linje med 2017 och en vinstmarginal på 10 % ge P/E 17. Så trots en kursdubbling sedan styckningen har Avensia en rörelseutveckling som innebär att värderingen är mindre aggressiv nu än då.


Tillväxtpotential

Finns det utrymme inom företagets befintliga marknader eller har företaget en historik av att framgångsrikt expandera till nya marknader?

Uthålligheten i Avensias tillväxt har alltid varit ett orosmoment för mig. E-handel har vuxit explosionsartat men behovet av att bygga nya butiker avtar med tiden, däremot får jag allt mer intrycket av att modern e-handel utgör ett Sisyfosprojekt där man hela tiden måste utveckla och anpassa för att hålla sig relevant och arbetet aldrig faller till insignifikanta nivåer. 

Som strategisk partner med fokus på mindre bolag bör Avensia här ha en bra position för att hålla ett större antal butiker moderna och relevanta till en kostnad som är långt lägre än vad det skulle kosta för kunderna själva att hålla uppdaterad kompetens. Därutöver finns det fortfarande en potential med licensintäkter från Storefront som bör gynnas nu när man etablerar kontor utanför den Nordiska konsultverksamheten som är fokuserade på produktförsäljning. Olov Sandberg (grundare Vitec som jag träffat och skrivit om här) har en stenhård syn på att hålla isär produkt och konsultförsäljning och hittills tycker jag både mina egna och Avensias erfarenheter visar på att det finns en poäng där.
Resultat: Godkänt

Lönsamhet i tillväxt

Ett bolag kan expandera och öka sina utdelningar utan att för den sakens skull öka lönsamheten. Jag försöker att undvika sådana bolag genom att kontrollera korrelationen mellan omsättning-vinst-kassaflöde/utdelning samt förändringar i räntetäckningsgraden.

Avensia är uppbyggt med egna medel och under Robin Gustafssons ledning har man haft en fantastisk förmåga att rekrytera och träna upp nya medarbetare vilket har pressat marginalerna utan att göra bolaget olönsamt.

Resultat: Godkänt

Intjäningsstabilitet

Kan företaget bibehålla sin lönsamhet även i svåra tider?
E-handelsbranschen är helt förändrad sedan vi senast hade svåra ekonomiska tider så den här punkten är omöjlig att besvara.
Resultat: Vet ej

Finansiell stabilitet

Är företaget finansiellt stabilt?
Det finns väldigt få konsultbolag som är "Graham-stabila" men Avensia är rätt nära.

Resultat: Godkänt

Finansiell måttfullhet

Bedömer företagets om företagets utdelningspolicy och incitament till ledande befattningshavare är rimliga.
Styrelsen är snarare underbetald med tanke på att ordförande fick 123 000 kr för 2017 och övriga styrelseledamöter 63 000 kr vilket är mindre än vad som är vanligt i branschen. Avgående VD Robin Gustafsson tjänade ca 1 Mkr i lön och därutöver bör hans andel av A5 Investment utgöra cirka 350 000 kr till i utdelning. 1 Mkr är ingen oresonlig VD-lön och jag gillar att A5 utgör en stark ägare med om jag förstått det korrekt 5 delägare som kontrollerar bolaget.
Resultat: Godkänt

Trovärdig ledning & ägare

Bedömer om företagets högsta ledning besitter en kompetens som kan anses stärkande för bolaget samt om företaget tar ett långsiktigt ansvar för återväxten av chefer.
I min tidigare analys hyllade jag Per Wargéus och hans ersättare på VD-posten Robin Gustafsson verkar nästintill omänskligt sund. Förutom de mätbara framgångarna är han extremt bra på att lyssna och ge informativa svar vilket vi ser både i Investerarens intervju och på Twitter där han nog är den publika näringslivsfigur som lyckats bäst med att kombinera bra diskussioner och ett kontroversfritt leverne.

Det är lite synd att han avgår men Niklas Johnsson med sin Micorosoftbakgrund bör vara en bra kandidat för att skala Avensia till nästa nivå. Att som Robin dessutom redan i fyrtioårsåldern kunna kliva av VD-spåret få tid till annat och samtidigt engagera sig mer strategiskt i spännande bolag skulle åtminstone jag också vilja göra. Som investerare hoppas jag bara få se honom i lite mer spännande börsnoterade bolag också.
Resultat: Godkänt.

Riskvärdering

Bedömer hur stor risken i företaget kan bedömas vara relativt mina andra innehav. Jag har skrivit mer om min syn på risk här och här.
Företag
Stabil ledning
Diversifierade affärsområden
Internationalisering
Intjäningsstabilitet
Totalt
Judges Scientific
5
4
5
4
18
H&M
5
2
5
5
17
Vitec
5
5
2
5
17
Beijer Alma
5
4
4
2
15
Sainsbury
5
3
1
5
14
BP
3
4
5
2
14
Data Respons
5
4
3
2
14
Ubiquiti
4
3
4
3
14
Pandora
4
1
5
3
13
Addnode
3
5
2
3
13
eWork
5
2
2
4
13
Formpipe
3
4
2
4
13
Readsoft
5
2
4
2
13
G5 Entertainment
4
2
4
3
13
Diadrom
5
2
1
4
12
Tesco
1
3
3
5
12
NGS
5
2
1
4
12
Avensia
5
1
2
3
11
Doro
4
1
3
3
11
Atea
3
3
2
3
11
RenoNorden
3
1
2
5
11
Transmode
4
1
3
2
10
Dedicare
3
1
2
4
10
Capacent
3
2
2
2
9
HomeMaid
3
1
1
2
7

Slutsats och värdering

IT-konsultande är en tuff bransch och det finns många bolag som överlappar med Avensia. På Episervers lista på exempelhemsidor (länk) ser vi t.ex. att flera av de större IT-konsultbolagen som HiQ, Knowit och Sogeti även bygger e-handel på Episervers CMS. Om satsningen på Avensia Storefront i USA bär frukt kan Avensia bli den största svenska konsult-succén sedan BTS etablering i USA men i dagsläget värderar jag dem som en IT-konsult med en bra nisch och ledning

Jag har även gjort vissa jämförelser med stora konkurrenter som HiQ och Knowit för att se om mina förväntningar är realistiska. Om Avensia ska växa till en omsättning på 220-250 Mkr och en vinst på 23-28 Mkr för 2018* då bör man behöva anställa 30-50 medarbetare. Det är en nyanställningstakt i nivå med 2017 och under det första kvartalet 2018 anställde man 13 medarbetare. På framåtblickande värdering ser det alltså rimligt ut att räkna på P/E 14-18 för 2018 vilket är lägre än för både HiQ och Knowit. Samtidigt innebär den aggressiva tillväxten att det inte finns någon "utdelningskudde" att falla tillbaka på och ser man till bakåtblickande siffror (P/E 67, P/S 2,36 och 1,6 % Direktavkastning) ser värderingen aggressiv ut. Därför köpte jag en del aktier efter kvartalsrapporten förra veckan men kommer att öka framöver om inte kursen sticker iväg.

*Den undre siffran motsvarar en tillväxttakt på 36 % vilket var utfallet 2017 och den övre siffran årets tillväxttakt på 51 %.