Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (länk).
Jag har sålt mina aktier i Doro. Aktiern är fortfarande billig men de hade ett enormt starkt kvartal med medvind och låga kostnader samtidigt som de två senaste mobilerna de släppt inom smart phones helt enkelt inte håller måttet i mina ögon (Doro 8110 och Doro 8050)
Tidigare har man sålt 1500 kr mobiler för 2000-3000 kr och därigenom fått till bra marginaler, min förhoppning var att man över tid skulle bli bättre på att anpassa Android för kundbehoven men som det ser ut i dagsläget vill jag inte sitta med ett bolag som gör undermåliga produkter och har rekordhöga marginaler även om Doro med ett börsvärde på 666 miljoner kronor just nu handlas till P/E 8. Med facit i hand borde jag ha sålt omkring 2016 men det är lätt att vara efterklok och rent praktiskt har jag suttit kvar länge i ett bolag som haft för svag ägarstyrning och tillsatt VDar som inte haft det rätt entreprenörsgnetandet vilket krävs när man har ett litet bolag (se senaste inlägget).
Hur jag gör med Careium får vi se framöver. De har en del motvind nu eftersom de har långa kontrakt vilket gör det svårt när priser och kostnader stiger samtidigt som man tog över en hel del av Dorokoncernens fasta kostnader.
Den Ukrainska riksbanken har öppnat upp ett särskilt konto för den Ukrainska försvarsmakten som möjliggör direkta betalningar från hela världen (länk med information).
Som svensk är den lättaste lösningen att betala med SEPA till Ukrainska riksbankens konto hos Deutsche Bundesbank.
SWIFT Code NBU: NBUA UA UX
DEUTSCHE BUNDESBANK, Frankfurt
SWIFT Code: MARKDEFF
Account: 5040040066
IBAN DE05504000005040040066
Wilhelm-Epsteinn-Strabe 14, 60431 Frankfurt Am Main,Germany
Funds will be wired into account No. UA843000010000000047330992708
Nedan har jag ordnat ett exempel på hur det kan se ut när man fyller i det under fliken betalningar hos en internetbank.
Innan Sverige vaknade till efter invasionen av Ukraina (den första) skrev jag en del inlägg om försvarsrelaterade frågor eftersom det är ett ämne jag brinner för. Det har delvis definitivt blivt bättre men men det är även en lång väg kvar innan det ska bli bra på riktigt. Så nu gäller det att folk via olika vägar sätter press även på våra egna makthavare för att undvika att det här blir en sudetlandskris där vi ändå står med byxorna nere när det börjar bränna till ännu närmare knutarna.
För den som vill läsa de gamla inläggen finns de samlade här.
Under det fjärde kvartalet 2021 var Avensias rörelsemarginal uppe på 9,8 % vilket är nära de nivåer jag såg som rimliga i mitt senaste inlägg om Avensia (10 december 2020). Avensias tidigare VD och medgrundare Robin Gustafsson har även kommit tillbaka till VD-rollen. Med facit i hand får man säga att Niklas Johnsson visat sig vara en felrekrytering som VD för ett IT-konsultföretag. Ambitionen med Niklas som VD var, som jag tolkade det, att man skulle få in en VD med internationell erfarenhet och som skulle hjälpa till att bygga produkterbjudanden såsom Avensia Storefront. Därigenom skulle Avensia kunna blir ett mer globalt och även skala upp verksamheten utan att öka personalstyrkan lika mycket. Det verkar inte ha fungerat alls och tittar man på rapporten för det fjärde kvartalet är man tydlig med att man minskat antalet produktinitiativ. Det är även intressant med vad som inte nämns i rapporten. Verksamhet utanför Norden nämns inte alls medan man tidigare nämnt uppdrag i länder såsom Tyskland, UK, Australien, USA, Kanada och Nya Zeeland.
Man rekryterar åtminstone fortfarande till kontoret i Chicago så det finns fortsatt intresse för världen utanför Norden. Samtidigt verkar Avensia ha ett enormt tempo på den norska marknaden där man de senaste åren radat upp kundexempel. Sammanfattningsvis kan man nog säga att Avensia har dragit ned på de ambitioner man hade när Robin lämnade över VD-rollen och nu fokuserar på sin kärnaffär på de marknader där man är starka. Däremot hoppas jag att man i årsredovisningen kan beskriva lite mer om hur man ser på den långsiktiga tillväxtpotentialen för olika marknader och även hur länge man kan tänkas fortsätta växa i Sverige och Norge med det här tempot.
Det här innebär att Avensia är ett lite tråkigare bolag än många trodde för några år sedan, samtidigt har Robin snabbt fått fart på konsultaffären med både marginalerna och en omsättning per medarbetare som rör sig i rätt riktning. På toppnivåerna för några år sedan var omsättningen 1,7 miljoner kronor per medarbetare och som lägst var de 1,1 miljoner per medarbetare under Q1 2021.
Jag har använt en enkel modell för att följa upp Avensias värdering under perioden då man genomfört de olika tillväxtinitiativen där jag jämfört antal konsulter och sannolik vinstmarginal med HiQ och Knowits resultat 2019 för att se vad som är rimligt för Avensia. De olika scenariona jag använt är:
Normaliserad vinst: Nuvarande omsättning med 9 % vinstmarginal
Extrapolering: Omsättningen per anställd ökar till tidigare toppnivåer på 1,7 Mkr per anställd och vinstmarginalen hålls på 9 %.
Knowit: Omsättning per anställd 1,4 Mkr och 8,2 % vinstmarginal.
HiQ: Omsättning per anställd 1,2 Mkr och 9,5 % vinstmarginal.
HiT-low: Omsättning per anställd 1,2 Mkr och 8,2 % vinstmarginal.
HiT-high: Omsättning per anställd 1,4 Mkr och 9,5 % vinstmarginal
Konsultbolag är en intressant bransch som samtidigt är oerhört frustrerande som entreprenör. Det är en enormt tacksam bransch för kompetenta människor att bygga ett bolag eftersom den inte kräver särskilt mycket kapital för att starta eller bygga upp en verksamhet, samtidigt är det svårt att bygga någonting varaktigt eftersom kompetensen går hem klockan fem och är enormt beroende av att man har rätt personer i ledningen. Att försöka produktifiera delar av verksamheten i syfte att skapa större skalbarhet och mer långvariga konkurrensfördelar är därför en naturlig strategi. Jag har varit med på ett sånt försök, Avensia har försökt och även mitt gamla portföljbolag Diadrom Holding har försökt, i alla de olika fallen har det gått precis som Vitecs grundare Olov Sandberg varnade mig för (länk), det är helt enkelt svårt att försöka balansera konsultaffären och programvaruaffärer i samma bolag och därför misslyckas de flesta.
I Tänka, snabbt och långsamt lyfter Daniel Kahneman fram två olika perspektiv för att värdera sannolikheten att ett projekt ska lyckas. Inifrånperspektivet där man analyserar hur processen förväntas gå till och om den är genomförbar samt utifrånperspektivet där man jämför ett projekt med liknande projekt och hur ofta projekten faktiskt lyckas. Som människor engagerade i ett projekt är det naturligt att utgå från inifrånperspektivet och som aktieägare har vi en tendens att göra samma sak för bolag vi gillar. Tyvärr brukar det här perspektivet även leda till att vi brutalt övervärderar hur sannolikt det är att ett projekt verkligen ska lyckas och Daniel Kahneman illustrerar det hela med ett av sina egna projekt där han ignorerade utifrånperspektivet (ett utdrag från boken om detta finns här).
Jag hade definitivt inte varit förvånad om rekryteringen av en storbolags-VD och satsningen på produktifiering skulle ha lyckats för Avensia, ibland lyckas man trots allt med sådana här satsningar och Avensia känns som en rimlig kandidat för att vara just det fallet. Men nedsidan i den här satsningen har hela tiden varit begränsad och nu när den här fasen i företagsbygget är över tror jag att jag som aktieägare kan vara rätt säker på en fortsatt god tillväxt inom kärnaffären. Det kanske inte blir den spektakulära tillväxtkurva med multidimensionell tillväxt man drömmer om men ett bolag med kapacitet att växa omsättningen med 20-30 % per år bygger över tiden snabbt värde i portföljen så länge vinstmarginalen kan hållas stabil. Min bedömning är att vinsten lär kunnda landa på 40-45 miljoner kronor för 2022 och det innebär att man får Avensia till omkring P/E 15 på den förväntade vinsten samtidigt som den nya utdelningspolicyn anger att hälften ska delas ut.
Plejd är ett av de bolag som jag ägt aktier i ett tag men inte har hunnit skriva om, en del av tankarna bakom finns beskrivna i min portföljsammanfattning för 2020 (länk). När aktien börsnoterades 2016 var kursen 6,35 kr och jag var inte alls intresserad eftersom de i princip hade en affärsidé om att ställa om avancerad teknik för yachter till en konsumentprodukt men i en mycket tidig fas. Det stora genombrottsåret för Plejd var 2017 då Plejd visade att man omvandlade IPO-pengarna till vettiga produkter och omsättningen ökade från 4,5 till 30 miljoner kronor. Samtidigt drog aktiepriset iväg från 20 kr till som mest 70 kronor så även om jag var imponerad var det inte ett köpläge. Därefter kom det en lång fas av stiltje i aktiepriset och när Plejd kom med en fantastisk bokslutskommuniké utan att få betalt för pga Covid-19-oro köpte jag till en aktiekurs på 55 kr vilket var P/S 4,3 vid tillfället enligt Börsdata. Det är en smått berusande känsla när en investering slår så väl ut men fredagens rapport var ett bra tillfälle för tillnyktring och en uppdaterad analys av bolaget. I dagsläget utgör Plejd 7,4 % av min aktieportfölj vilket gör det till mitt fjärde största bolag (portföljen i dagsläget).
@Aktiehesten och @aktieentreprenoren har skrivit varsitt praktverk om Plejd som jag länkat till i namnen. AktieEntreprenoren har även en bra sammanställning över stora konkurrenter på Tradevenue (länk) så för en bredare översikt av Plejd, smart belysning och konkurrenterna så är de värda att läsa och i den här analysen försöker jag sammanfatta vad jag anser vara det viktigaste.
Plejd säljer till elektriker som i sin tur installerar Plejd i samband med elarbeten i hemmet hos kunder eller mindre företag. Idéer om hur det smarta hemmet ska utvecklas har funnits sedan länge men konceptet har verkligen fått ett lyft under 00 och 10-talet i takt med att internet of things (IoT) och inbäddade system blivit allt vanligare i olika tillämpningar. Precis som mycket annat har teknikutveckligen följt en klassisk Gartner hype-curve med en enorm initial optimism följt av en depression innan olika företag hittat lösningar som kunder verklugen vill ha. Det här har jag skrivit en del om kopplat till Data Respons som hankade sig fram under depressions-perioden genom olika konsultlösningar främst inom olja- & gasindustrin som var en tidig användare inom IoT. När intresset sedan återigen tog fart inom många andra sektorer fick bolaget en enormt fin tillväxtkurva (länk till inlägg).
Inom det smarta hemmet har många företag satsat på att koppla ihop allt. Ett klassiskt exempel är möjligheten att en kaffebryggare ska gå igång automatiskt när man går upp på morgonen. För tidiga entusiaster har KNX varit det stora systemet för nybyggnation medan Zigbee är bättre lämpat för trådlösa nätverk i stil med Plejd. Zigbee är en öppen standard och olika tillverkare tillverkar olika produkter som alla kommunicerar via Zigbee. Plejds arbete på yachterna var av den här typen av arbete där man kopplade ihop olika apparater och sensorer till ett nätverk vilket kräver en stor uppstartskostnad.
Det geniala med Plejd är att de skapade en robust och mer begränsad lösning som gör en sak väldigt bra. I princip kan du byta ut vilken dimmer som helst i ditt hem och för ett aningen högre pris per dimmer får kunden två fördelar.
Om du vill kan du styra belysningen med en app och programmera t.ex. semesterläge.
Elektrikern kan styra vilka lampor som ska vara kopplade till en knapp utan att dra nya kablar mellan lysknappen och lampan.
Plejd är lite dyrare men prisskillnaden är så pass liten att så fort elektrikern behöver dra om en kabel så kommer totalkostnaden för kund vara mindre än för ett traditionellt system. För att ett byte till Plejd verkligen ska vara en "no brainer" är kravet att systemet ska vara så tillförlitligt och snabbt att en kund aldrig ska ifrågasätta sitt val. Det vill säga att systemet får inte fallera eller drabbas av fördröjningar som gör att kunden hinner klicka en gång till på lampknappen innan lampan börjat lysa. Att Plejd ställde om sin affärsmodell till konsumentprodukter berodde enligt Babak Esfahani (VD och medgrundare) på att tekniken mognat på en sådan nivå att det var möjligt att leverera den här kvalitetsnivån med utrustning som var billig nog för den genomsnittliga konsumenten.
Den här enkelheten har alltid varit den stora kritiken mot Plejd från smarta-hementusiaster. Eftersom Plejd bygger upp ett eget meshnätverk med Bluetooth Low Energy (länk till pedagogisk förklaring) innebär det att andra smarta enheter inte kan kommunicera med Plejdenehter. Nackdelen med det här är uppenbar (lampknappen kan inte skicka signaler till kaffebrygaren) men fördelen är att Plejd alltid har full kontroll över vilken kommunikation som kan tänkas ske inom ett Plejdnätverk, det innebär att mängden kommunikation som behöver ske i ett nätverk motsvarar ungefär "Älskling, jag är hemma" . Vilket kan jämföras med ett öppet nätverk där varje enhet behöva identifiera sig och hitta rätt kommunikationsspråk vilket snarare påminner om att ta in på ett italienskt familjehotell där man måste låna in en granne som kan prata engelska för att få reda på var frukostmatsalen ligger och betala den lokala turistskatten. Min gissning är att Plejd blivit en stor vinnare på det här sättet eftersom de hela tiden jobbat med ett tydligt fokus på belysning medan konkurrenterna har fokuserat på att bygga mer avancerade nätverk med målet att ta en större del av kakan i det smarta hemmet.
På sikt kommer nackdelarna med Plejds lösning att lösa sig. Eftersom det finns väldigt många olika lösningar inom sektorn har the Connectivity Staandards Alliance (tidigare Zigbee Alliance) tagit upp ett projekt kring Connected Home IP (tidigare projekt CHIP men nu döpt till Matter) där bland annat Plejd deltar. Grundtanken med det är att bygga ett system av system där exempelvis Plejdnätverket i ett hus kopplar upp sig och kan styras av programvaror såsom Homekit. Via Homekit kommer det då även vara möjligt att koppla ihop de olika systemen så att en dubbeltryckning på en lysknapp i Plejd skickar en signal till Homekit som i sin tur tolkar signalen och skickar en startsignal till hushållets kaffebryggare. I praktiken innebär det här att Plejd bibehåller sin fördel med enkel kommunikation inom nätverket medan Matter säkerställer att Plejdnätverket i hushållet kan kommunicera med andra delar av det smarta hemmet (se figur för en illustration)
Tillväxtpotential
Det fjärde kvartalet 2021 är det första kvartalet då Plejd i Sverige inte haft en riktigt imponerande tillväxt jämfört med föregående år. För ett litet dyrt bolag som Plejd är frågan alltid hur länge de kan fortsätta växa explosivt och Q4 var därför en kalldusch med en tillväxt i Sverige på 4,3 %. Den svaga tillväxten ingav till och med så pass stor oro att Plejd var tvungna att släppa ett kompletteringsmeddelande om att lageruppbyggnaden som man beskrivit i Q2 och Q3 bidragit till den låga omsättningen och att den underliggande installationstakten som är mer stabil innebär en ökning på 21 % jämfört med föregående år.
En mer positiv nyhet var däremot att omsättningen i Norge exploderade och att man under det fjärde kvartalet omsatte 21,7 miljoner vilket kan jämföras med 8 miljoner under det fjärde kvartalet 2020 och 50,5 miljoner under året som helhet. Även Nederländerna (1,1 Mkr) och Finland (1,9 Mkr) har börjat röra på sig även om de fortfarande befinner sig i en fas med produktanpassningar medan Plejd i Norge numera har en organisation på 10 personer.
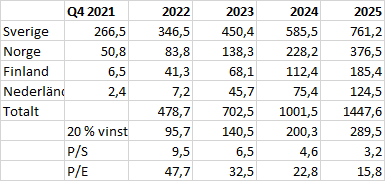
Jag har skissat lite på hur mycket tillväxt som krävs för att kunna räkna hem Plejds nuvarande värdering. Ett scenario som jag tror kan vara hyggligt realistiskt är att Plejd fortsätter växa med 30 % per år i Sverige medan Plejd efter en lite mer explosiv tillväxt hamnar på en tillväxttakt omkring 65 % i övriga länder. I såfall räcker en vinstmarginal på 20 % mer än väl för att räkna hem Plejds värdering omkring 2024.
Ett mer pessimistiskt scenario skulle vara att tillväxttakten på 21 % håller i sig trots nya produktlanseringar i Sverige, att Nederländerna misslyckas och tillväxten i övriga Norden blir lite lägre (55 %) samtidigt som vinstmarginalen bara blir 10 %.
De här siffrorna är inte någon prediktion om framtida utfall utan snarare skisser i syfte att se vad som krävs för att Plejd ska bli en bra investering. I ovanstående har jag inte räknat in något från de 9 ytterligare marknader man börjat bearbeta under 2021 (Tyskland, Spanien, Polen, Schweiz, Belgien, Österrike, Portugal, Ungern och Island) och jag ser ett spektrum av utfall där det mycket väl kan gå bättre än det bra scenariot. Däremot är jag relativt optimistisk om att det inte ska gå sämre än det mer negativa scenariot. Det börjar se ut som att vi redan nu kan räkna Norge som en marknad där Plejd kommer att få fäste och tillväxtsiffrorna bygger på den historiska utvecklingen i Sverige där produktportföljen inledningsvis var mer begränsad än vad den kommer att vara ny när man etablerar sig på nya marknader.
Lönsamhet i tillväxt
Plejd har redan nu en verksamhet där kassaflödet ligger i nivå med de investeringar man gör för att växa.
Rent praktiskt är vinster som i stor utsträckning beror på aktiverat arbete för egen räkning inte mycket att hänga i julgranen. Om Plejd någonsin slutar att investera i tillväxt är det ett tecken på allvarliga problem men i takt med att kostnaderna för utvecklingsdelen av organisationen kan slås ut på fler marknader finns det en god potential för att leverera god lönsamhet där vi redan nu ser hur Norge och Finland levererar ett rejält täckningsbidrag per anställd även om båda länderna ännu är små marknader för Plejd.
Finansiell stabilitet
IFRS ställer till det med jämförbarheten men det är ett finansiellt stabilt bolag.
Trovärdig ledning & ägare
Det finns ingenting mer förtroendeingivande än en VD som sätter upp mätbara mål och levererar på dem. Att titta på en presentation av Babak Esfahani är mer eller mindre som att checka av en lista där han 2016 lovade saker, 2018 hade infriat dem och numera lägger upp planen för framtiden med internationell expansion och multidimensionell tillväxt.
De senaste månaderna har medgrundarna Iman Habib och Erik Calissendorff köpt aktier. Styrelseordförande Pär Källeskog sålde aktier i september och har aviserat att han lämnar bolaget efter att ha varit med i dess uppbyggnad.
Tittar vi på ägandet finns det tre viktiga ägarkonstellationer att titta på.
Christian von Koeningsegg 12,53 % av rösterna. Pluspole Group och Gustav Josefsson 10,59 % (7,44 % + 3,15 %) Erik Calissendorff och Babak Esfahani 8,01 % (4,27 % + 3,74 %)
Erik & Babak grundade Plejd medan Gustav Josefsson är grundare till konsultbolaget Pluspole AB som utvecklade hårdvaran i Plejd och som sedan blev uppköpta av Plejd 2016. Gustav är numera CTO på Plejd och om jag förstår det rätt så känner Erik, Babak och Pluspole-gänget varandra sedan länge.
Hur/varför Christian von Koeningsegg och Halldora von Koeningsegg (styrelseledamot) kom in i Plejd vet jag inte riktigt men efter att ha kollat upp Koeningsegg Automotive AB får jag konstatera att jag undervärdera bolaget. Att lyckas tjäna pengar på bilar är imponerande.
Sammanfattningsvis kan man säga att det finns en kapitalstark ägare, tre bra ägargrupperingar och en ledning som byggt bolaget från grunden.
Värdering och slutsats
Just nu handlas Plejd till P/S 12,7 och P/E 98,8 vilket är bland de dyraste bolagen jag ägt. Grovt räknat krävs det framgångar i åtminstone två av de tre länderna man just nu satsar på och en vinstmarginal på minst 20 % för att Plejd inom 2-3 år ska växa in i en lite mer aptitlig värdering på P/E 20-30. Det är ett rejält förtroende för ett bolag att acceptera en sån värdering och det är därför jag har lättat lite på innehavet tidigare. Hittar jag rätt bolag kan jag tänka mig att omallokera lite mer pengar från Plejd men på det stora hela kan jag leva med nuvarande storlek på innehavet och ser fram emot att följa bolagets fortsatta tillväxt.
Den största risken som jag ser det är att Plejds integration mot Homekit och liknande system fortsätter att dra ut på tiden. Priset på smarta lågprisdimmers från exempelvis Malmbergs är numera så pass lågt att för snålinstallationer kan man spara ca 250 kr på en dimmer från Malmbergs om man kan leva med en app som enligt recensionerna är sämre än Plejd. Kan en konkurrent bygga bort det problemet via integration med de stora företagens appar samtidigt som hårdvaran är stabil så blir inte Plejd riktigt samma no-brainer alternativ.
Wiser by Schneider är också något jag håller reda på även om de fortfarande verkar har rätt svårt för det här med användarvänlig mjukvara och att göra det lätt för kunden. Google Play talar sitt tydliga språk om vilket bolag som är smidigast än så länge där Plejd har en av Sveriges bästa hemappar medan Schneider har en uppsjö likartade appar.
Att återställa psyket inför ett "normalt" börsår där det är svårare att hitta investeringsmöjligheter med extremt goda avkastningsmöjligheter. När det är ont om bra bolag på börsen är det lätt att antingen plocka på sig väldigt billiga bolag med bristande historik eller överdrivet dyra bolag med stor potential som sedan blir billigare.
Lägga mer tid på att titta närmare på aktietwitter, jag blir lätt blind för bolag såsom Evolution Gaming och Awardit där namnen hela tiden passerar i pereferin men där jag aldrig riktigt tar tag i en egen analys. Aktietwitter är trots allt en ganska liten sfär så det kan pratas mycket om bolag utan att de nödvändigtvis är dyra..
Hålla i säljdisciplinen där jag varken ska begå mitt gamla vanliga misstag att sälja bort mig tidigt eller överkompensera och envist hålla kvar exempelvis Plejd eller Gravity bara för att jag missat att sälja på toppen.
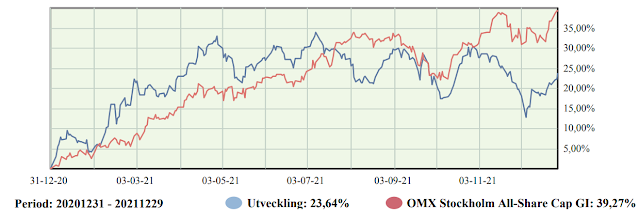
Utöver det fortsatte jag även med att arbeta på mitt mål från 2020 om att mer aktivt bevaka gamla innehav och köpa tillbaka när värderingen gått ner eller räkenskaperna kommit ikapp. På det stora hela har jag lyckats med mina föresatser även om det milt sagt kanske inte var helt optimalt att de Twitter-darlings som jag investerade i främst var Kambi och Angler Gaming. En portföljutveckling på +23,6 % är mer än vad jag långsiktigt hoppas på men när index samtidigt gått upp med 39,3 % krävs det en viss eftertanke när jag utvärderar investeringsåret.
Även jämfört med mina vanliga jämförelseindex var utfallet sämre än önskvärt även om fonderna också har haft svårt att mäta sig med index. Att index slår aktiva investerare så kraftigt är intressant och jag har tittat närmare på det nedanför tabellen.
År
Aktieingenjören
All-Share Cap GI
Avanza Zero
Didner & Gerge småbolag
D&G
Small & Microcap
D&G US Small & Microcap
2013
34,8%
28,1%
24,5%
41,9%
2014
13,1%
15,9%
13,9%
18,5%
2015
20,1%
10,6%
2,2%
29,9%
2016
-7,8%
9,5%
9,3%
14,0%
2017
9,5%
9,5%
7,6%
9,9%
2018
-2,5%
-6,2%
-7,7%
-7,2%
2019
31,6%
36,1%
30,6%
31,1%
20,3 %
30,1 %
2020
59,7 %
13,7 %
8,4 %
23,2 %
34,4 %
-2,0 %
2021
23,6%
39,3 %
32,6 %
29,4 %
21 %
30,9 %
Med hjälp av Börsdata.se har jag laddat ner årets utveckling för aktier uppdelat på sektor för mid cap och large cap vilket presenteras i en här i form av en violinplot. Y-axeln är avkastningen (1 = 100 %) och bredden på varje blobb är proportionell mot hur många bolag som hade den avkastningen, strecket på blobben visar den oviktade medelavkastningen. Den extrema punkten i Industri är Hexatronic som hade en mycket imponerande utveckling vilket gör diagrammet lite skevt
Medelutvecklingen för large och midcap inom varje sektor 2021 var:
Dagligvaror 2 %
Energi 81,6%
Finans & Fastighet 49 %
Hälsovård 8,0%
Industri 44,6%
Informationsteknik 22 %
Kraftförsörjning -49,0%
Material 21,3%
Sällanköpsvaror 28,0%
Telekom 1,8%
Totalt 32,4%
För alla börslistor var trenden likartad förutom att dagligvaror och finans & fastighet gick ännu bättre.
Dagligvaror 23,1 %
Energi 81,5%
Finans & Fastighet 93,7 %
Hälsovård 2,5 %
Industri 42,4 %
Informationsteknik 27 %
Kraftförsörjning -22,8 %
Material 33,3 %
Sällanköpsvaror 32,8 %
Telekom 25,7 %.
Sammanfattningsvis kan man säga att energi, finans & fastighet samt industri är de sektorer som gått bäst. Som jag ser det är det här en sektorrotation som nog kan ha vait förutsägbar men svår att fånga upp för mig givet mina intressen och kompetensområden som investerare. Att den egna kompetensen helt enkelt inte betalar sig under ett viss år är en risk som jag får ta som mer nischad investerare och ett stort skäl till varför jag förra året inte ville dra för stora växlar på min övervavkastning. 2020 var ett extremt bra år för de investeringar jag brukar göra och i år var det svårare och båda bidrar till den totala avkastningen som investeare över tid.
Portföljen under 2021
Portföljen innehåller just nu 18 bolag vilket är fler än tidigare och storleksfördelningen är även jämnare. Inför 2021 utgjorde tre bolag nästan halva portföljen (Gravity 22 %, Enlabs 12 % och Plejd 11,5 %). Inför 2022utgör mitt största innehav, AqualisBraemar LOC 9,4 % av portföljen.
Jag sålde av mitt innehav i Gravity (köpte tillbaka en del senare), Enlabs är uppköpt och jag har även hyvlat mitt innehav i Pricer vilket inneburit de största bolagen minskat eller lämnat portföljen.
Min bedömning inför 2021 var att spel & dobbel online är en bransch med stark underliggande tillväxt, att svenska spelbolag inom sektorn var orimligt billiga samt att i ett osäkert världsläge med råvarupriser, inflation, internationella kriser och Covid-19-restriktioner borde spelbolag med stabila balansräkningar vara en rimlig placering. Därför investerade jag rätt tungt i Kindred, Kambi och Angler Gaming under våren med pengar ifrån försäljningar av Gravity, Plejd och Enlabs. Utöver dessa följde jag även min strategi om att hålla bättre koll på mina gamla innehav vilket gjorde att jag investerade i undersökningsbolaget Riwi Corp och spelbolaget Gravity när jag ansåg att värderingen var låg i förhållande till risken. Därutöver gjorde jag mindre investeringar i Nanalysis, Freetrailer, Scandbook och Wise.
Under hösten har jag i princip inte gjort någonting vilket beror på att jag vill låta mina olika investeringsteser spela ut samtidigt som jag har haft fullt upp med spännande arbetsuppgifter och mycket hemvaro med sjuka barn. Ett stort skäl till att jag aldrig försökt mig på att tajma marknaden är att jag vet att den här typen av perioder är en del av livet som deltidsinvesterare och småbarnsförälder. Att kunna stänga portföljen i ett halvår och vara trygg med att den består av bra bolag som bygger värde över tid har därför alltid varit viktigt för mig.
Tittar vi på vilka bolag som bidragit positivt respektive negativt till totalavkastningen (+23,6 %) är det en god lektion i ödmjukhet och diversifiering. Den sektor jag trodde absolut mest på har gått uruselt medan övriga bolag i portföljen på bred front bidragit till totalavkastningen.
Av de investeringar jag gjort är investeringen i Wise Group den jag är mest nöjd med på en intellektuell nivå. Från början var det Brilliant Future och "en spin off med billig SaaS" som fångade min uppmärksamhet via en diskussion med Småbolag & Undantag. S&U har även haft en viktig roll för mina investeringar i AqualisBraemar, Nekkar och Freetrailer så jag är nog skyldig honom några öl när pandemin lugnar ned sig. Vid närmare granskning drog jag däremot slutsatsen att det snarare var ett case av "Konsultbolag hoppas att de ska kunna leverera programvara" vilket är en sektor som Olov Sandbergs förmaningar (länk) samt senare erfarenheter med familjebolaget och Avensia Storefront gjort mig väldigt skeptisk till. Däremot har Wise samtidigt passat på att göra en betydande omstöpning under pandemin där man rationaliserat uppdragen till färre rekryterare och konsulter vilket minskat kostnaderna klart mer än det minskade omsättningen. Det är extremt svårt att veta när det är dags att börja konsolidera uppdragen från olönsamma konsulter/rekryterare men i det här fallet ser det ut som att man lyckats göra det utan att tappa nyckelpersonal eller en allt för stor del av uppdragen.
Tankar inför 2022
När det gäller iGamingbolagen handlar det i grund och botten om två frågeställningar.
Är det jag eller marknaden som har fel om bolagens framtida intäkter?
Om marknaden har fel, när får jag betalt för det?
Räknat på bakåtblickande P/E-tal ligger Kindred på 6,7, Kambi 11,6 och Angler på 6. För att de här bolagen ska bli en dålig affär krävs det att luften går ur Kindred fullständigt samtidigt som man tappar Nederländerna som större marknad, att Kambi visar sig leverera onödiga tjänster och att Thomas Kalita festar om rejält på Malta. Min huvdsakliga tes här är att det kan bli sämre vinster i alla tre bolagen under 2022 men att när man börjar blicka framåt mot 2023 på bör det kunna bli en rätt rejäl återhämtning i alla tre bolagen.
Idealt blir utvecklingen som i Aspire Global där jag tajmade köpet uruselt men ändå har fått en helt okej avkastning där jag motvilligt räknar med att köpet går igenom.
I övrigt tycker jag att portföljen pendlar mellan billigt och mycket billigt samtidigt. De tre bolag som kan vara värda att kommentera lite extra är de tre kanadanoterade bolagen Riwi, Viemed och Nanalysis.
RIWI Corp arbetar med webbaserade undersökningar online där deras teknik med "Random Domain Intercept Technology" gör det möjligt att samla data inom ekonomi, utvecklingsstöd och marknadsundersökningar. Typiska frågeställningar är frågor såsom "Hur utvecklas Kinesers syn på Apple-produkter när synen på USA blir mer negativ?" och "Hur påverkas Amerikaners syn på vaccination av Omikron?". Grundaren Neil Seeman har under året sparkat sig själv i syfte att driva övergångem från en affärsmodell med tidsbaserade kontrakt där en kund definierar frågeställningen och monopoliserar data till att leverera dataströmar för analys av ett större antal kunder via olika dataplattformer på prenumerationsbasis. Som mest hade man i början av pandemin en vinstmarginal på 40 % och nu återinvesteras de intäkterna för att bygga en mer skalbar verksamhet med mindre ojämna intäkter. Aktien har slaktats av kombinationen ojämna intäkter och fallande vinstmarginal men om den här satsningen går i lås blir det här mycket bra och det är nog det bolag som jag följer mest aktivt just nu.
Viemed Healthcare hanterade Coronakrisen helt fantastiskt genom att erbjuda sjukhus sin kompetens inom övervakning, andningsterapi och köp av andningsrelaterad utrustning. Däremot har nykundsintaget inom kärnverksamheten påverkats negativt av Covid-19 när potentiella brukare inte söker vård samtidigt som en rapport från Office of Inspector General anklagar bolaget för att felaktigt leverera tjänster till Medicare (länk). Jag har inte riktigt bestämt mig för hur jag ska hantera den risken men om den affären löser sig kommer Viemed att vara ett av de bolag jag har störst förhoppningar om (länk till tidigare analys).
Nanalysis Scientific är ett extremt spännande teknikbolag i lite tidigare fas än jag brukar investera i, därför inledde jag ägandet med en bevakningspost 2020. Kärnverksamheten är att producera NMR-maskiner med permanentmagneter vilket är lämpligt för kemisk analys på labbänken och blir oerhört mycket billigare än de kraftfulla kylda system som annars används på större laboratorier och inom sjukvården. De redovisar orderläget på nya maskiner kontinuerligt och VD Sean Krakiwsky var tydlig med att de börsnoterade sig för att förvärva ett antal bolag med kompletterande teknik men att man väntade på att aktiekursen skulle gå upp. Sedan dess har aktiekursen gått upp och man har förvärvat elektronikbolaget RS2D, mjukvarubolaget One Moon Scientific, försäljningsbolaget K'(Prime) Technologies Inc och nu aviserat ett förvärv av komponentbolaget Quad Systems. Jag köpte på mig ytterligare aktier i början på 2021 och i kombination med kursuppgången har Nanalysis seglat upp till 5 % av portföljen.
Min personliga gissning om 2022 är att Omikron-vågen troligen blir det sista stora skriket inom Covid-19 om ingen helt ny variant kommer ut. Det kommer att bli några svettiga veckor för vården nu när smittspridningen går spikrak uppåt (länk) men vi har en mycket hög vaccinationsgrad och kombinationen av ett lindrigare förlopp och extrem smittspridning innebär att ovaccinerade människor snart inte längre kommer utgöra ett hot mot vården på samma sätt. Äldre är alltid sköra när det gäller respiratoriska sjukdomar och när personer med extrem känslighet nu är avlidna gissar jag på att Covid-19 kommer att få samma problemprofil som influensa. Det vill säga att det är en sjukdom som är tillräckligt irriterande för att vi ska lägga märke till den men utan att vara ett extremt problem. Något som kan vara värt att hålla reda på kan däremot vara om den i framtiden visar sig ha långsiktiga effekter precis som papillomvirus orsakar livmodehalscancer och nu Epstein-Barrvirus verkar orsaka majoriteten av alla fall av MS (länk). Jag blir förvånad om inte minst en sådan skräckrubrik kommer att dyka upp i pressen under kommande år men om det faktiskt är ett problem kommer att ta lång tid att få redan på.
Hur det här påverkar världsekonomin har jag däremot ingen aning om. Jag har samma mål i år som förra året och om jag hittar ett bra investmentbolag eller fond som gör anti-ESG-investeringar i olja skulle det vara intressant. Energibranschen är svår och jag tittade tidigare på det tjeckiska energibolaget CEZ (länk) då det redan då var tydligt att vi behöver kraftproducenter som kan balansera elnätet. När det gäller aktier är oförutsägbarheten stor just nu och samtidigt är det mycket som händer i privatlivet så det är nog bäst att jag inte har allt för stora ambitioner som investerare under 2022.
 Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (