Topbanner

Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (länk).

torsdag 21 augusti 2014

Nyckeltalsstudie av detaljhandelsföretag, reloaded del 1 (nu med Kesko och Shoprite)

På begäran av Gustav har jag lagt till Shoprite (Sydafrika) och Kesko (Finland) i jämförelsen vilket ger totalt 10 bolag sammanställningen vilket är en jämn och fin siffra.

Som ni kan se är båda bolagen förhållandevis små även om Shoprite ser mycket spännande ut för den som vill öka sin exponering mot Afrika (jag rekommenderar deras Wikipediasida för den som vill läsa på).


Tyvärr har jag inte riktigt tid att skriva så mycket i inlägget utan överlåter åt Gustav att kommentera varför han är intresserad av just dessa två bolag. Det bör dock påpekas att Shoprites kassaflöde för 2013 var osedvanligt lågt och i snitt ligger ca 20 % högre under föregående år.

Ny ranking:

Nettomarginal Ranking Kassaflödesmarginal Ranking Totalt
Koninklijke Ahold 7,8% 1 6,30% 3 4
Whole Foods Market 4,3% 2 7,80% 2 4
Shoprite 3,9% 3 1,20% 9 12
Walmart 3,4% 4 4,90% 4 8
J Sainsbury 3,0% 5 3,90% 7 12
Target 2,7% 6 9% 1 7
Kesko 1,9% 7 4% 6 13
Carrefour 1,6% 8 2,20% 8 16
Tesco 1,5% 9 4,50% 5 14
Metro AG -0,2% 10 -3,80% 10 20

onsdag 20 augusti 2014

Nyckeltalsstudie av detajlhandelsföretag, del 1

Riskminimeraren har bidragit med eminent genomgång av Tesco vilket har fått mig intresserad av detaljhandel och då särskilt för livsmedelsdelen av branschen.

Det som fångat mitt intresse är kombinationen av kundkontakt och färskvaror. Inom till exempel IT och vitvaror genomgår den fysiska detaljhandeln en enorm kris då bristen på differentiering tvingar butikerna att priskriga både varandra och internetbolag. Priskomponenten är självfallet viktig även för livsmedelbutiker men det är mycket svårare för en lågprisaktör att nå upp till den valfrihet och servicegrad som de lite dyrare butikerna erbjuder.

I Storbritannien har lågpriskedjor som Aldi och Lidl tillsammans och Asda (dotterbolag till Walmart) satt de etablerade kedjorna under hård prispress vilket pressat ned värderingarna rejält på börsen. Min gissning är att både Tesco och J Sainsbury kan vara attraktiva investeringsobjekt. Men innan jag ger mig in i en motvallsinvestering tänkte jag försöka skapa en överblick över några av världens ledande företag inom livsmedelshandel.

För att underlätta skrivandet har jag delat in arbete i 6 delar där fokus i tur och ordning ligger på intäkter, tillväxt, balansräkning, andra nyckeltal och en sammanfattning med fokus på värdering.

Urvalet har gjorts utifrån bolag jag känner till och enligt planen skulle även ICA Gruppen (världens 66:e största detaljhandelsbolag) ha varit med, men tyvärr fungerar inte FT Markets screener för ICA då proforma siffrorna är fel. Livsmedelsförsäljning utgör kärnan i mitt intresse men de flesta bolagens säljer även andra produkter i sina stora varuhus.

Metro AG är en lite udda fågel i sammanhanget men kom med eftersom jag var intressad av att se nyckeltal för ett bolag verksamt i Tyskland där Lidl och Aldi har sin hemmamarknad. Tyvärr blir jämförelsen begränsat värde då Metro AG:s största varumärke är Saturn som påminner om Elgiganten eller Medimarkt och genomgår en rejäl kris.

Deloitte levererar varje år en ranking över världens största detaljhandelskoncerner (alltså inte bara livsmedel) och bolagen som ingår i analysen tillhör alla topp 100. I den senaste rankingen, Deloitte rapport 2014, redovisas siffror för 2012 och man redovisar även en separat ranking för världens 50 största e-handelsföretag där det något förvånande visar sig att alla bolag utom Whole Foods Market även ingår i denna ranking.


Ranking 2012 Top e-retailer 2012
Carrefour 4 34
Koninklijke Ahold 26 42
Tesco 2 6
J Sainsbury 28 28
Metro AG 7 43
Walmart 1 3
Whole Foods Market 87 -
Target 10 31


Del 1, omsättning och lönsamhet

Walmart är livsmedelsgiganternas titan och det är svårt att tänka sig att bolaget inte grundades förrän 1962. Tesco var 2012 världens näst största detaljhandelsföretag och har alltså en omsättning på ungefär en fjärdedel av Walmarts omsättning medan ICA Gruppen i den här grafen skulle ha hamnat hamnat på ungefär samma nivå som Whole Foods Market.

Även lönsamhetsmässigt dominerar Walmart, men det som intresserar mig mest i en sådan här jämförelse är skillnaderna i kassaflöde kontra nettovinst. Alla de lönsamma bolagen utom Ahold gör stora avskrivningar vilket innebär att det löpande kassaflödet överskrider nettovinsten. Men i Aholds fall är 2013 det enda året sedan 2009 där vinsten överskrider kassaflödet. Jag är osäker på om dessa avskrivningar beror på misslyckade expansionsföresök eller om det handlar om bokföringsmässiga investeringar som egentligen är en återkommande kostnad och vid en eventuell investering bör detta kontrolleras.


Dagligvaruhandeln är en lågmarginalbransch och vinstmarginaler är en viktig indikator för bolagen ställning. I princip kan vi se vinstmarginalen som det övervärde butiken skapar med avseende på läge, upplevd kvalité och intern effektivitet.

Jag vet till exempel att City Gross är lite dyrare än Willys men handlar ändå hellre på City Gross eftersom de erbjuder ett bättre utbud av svenskt kött (även om Axfood ska ha lite heder för att de räddat svenska grisbönder när Scan sviker) vilket även innebär att City Gross kan ta en något högre marginal på andra produkter. Däremot handlar jag oftast på ICA Supermarket vilket är dyrt men den enda butiken inom en radie på 2,5 mil från mitt.

För bolagen handlar det alltså om att prioritera mellan olika lägen, identifiera vilka produkter de måste sälja prisvärt och sedan hålla en kvalitet-kostnadsprofil som attraherar så många kunder som möjligt till goda marginaler.

Att det handlar om mer än bara slutpris till kund syns också tydligt om man jämför prisbilden i Storbritannien (där Walmart är verksamt med dotterbolaget Asda) och bolagens kassaflödesmarginaler.


Trots lägre priser kan både Walmart och Tesco hålla en högre kassaflödesmarginal än J Sainsbury. Vilket vilket visar på att den interna effektiviteten är högre då de trots lägre priser kan hålla högre marginaler.

Särskilt Walmart har en intressant position då de är en extrem lågprisledare samtidigt som de håller en hälsosam kassaflödesmarginal. I Storbritannien hotas Asda av extrema lågpriskonkurrenter som Lidl och Aldi med extremt slimmade sortiment, men globalt bör Walmart genom sin storlek och (tyvärr) otrevliga personalpolitik vara mycket svåra att konkurrera med då de lär vinna eventuella priskrig och dominera bland prisorienterade kunder. Nettomarginalen ligger mellan företag mer stabilt än kassaflödesmarginalen och frågan är om detta beror på medvetna nedskrivningar eller om höglönsamma bolag helt enkelt har haft en större tendens att engagera sig i olönsamt imperiebyggande.

I rena siffror ser marginalerna ut enligt följande (3 bästa markerade med grön text)


Nettomarginal    Ranking    Kassaflödesmarginal Ranking Totalt
Koninklijke Ahold 7,8%  1  6,30% 3 4
Whole Foods Market 4,3% 2 7,80% 2 4
Walmart 3,4% 3 4,90% 4 7
J Sainsbury 3,0% 4 3,90% 6 10
Target 2,7% 5 9% 1 6
Carrefour 1,6% 6 2,20% 7 13
Tesco 1,5% 7 4,50% 5 12
Metro AG -0,2% 8 -3,80% 8 16

måndag 18 augusti 2014

Kommer ni ihåg Blackpearl?


Black Pearl Exploration var oerhört hett när jag började med aktier 2010 och jag kommer ihåg att det kändes lite jobbigt att "inte kliva på tåget" när aktien bara fortsatte uppåt och till och med medlemmar i familjen Lundin uttalade sig om att aktien kunde nå 100 kr.

Men eftersom jag har en obefintlig förståelse för råvarubolag och min uppfattning är att det finns ett stort antal analytiker som är kunniga på området avstod jag att köpa aktier i bolaget och efter ett tag slutade jag att höra om aktien. Därför tänkte jag att det var intressant att följa upp hur det har gått för bolaget och som ni ser är resultatet långt ifrån imponerande.

Det finns helt klart en hel del pengar att tjäna på haussade bolag. Men det är omöjligt att veta hur långt en hausse ska hålla i sig eller om man själv blir den siste dåren i kedjan.

fredag 8 augusti 2014

Ryssland risk och verkligheten

Värdeinvesterare fokuserar på låga priser och priserna är som lägst när människor är rädda vilket ger upphov till obehagliga citat såsom“Buy when there’s blood in the streets“

40 % 20 år ställde därför en öppen fråga på sin blogg gällande potentialen för värdeinvesteringar i Ryssland då Skagen-förvaltaren Kristoffer Stensrud beskrivit situationen som "sexiga tillväxtmöjligheter till låga priser".

Vi har sett liknande resonemang på t.e.x Börssnack och vissa bloggar då man antar att vårens nedgångar har skapat låga priser skapade av rädslan för ett utökat krig. Vilket i mina ögon är ett oerhört naivt och historielöst resonemang.

Tittar vi på MICEX-index (Moskvabörsens 50 mest likvida bolag) ser vi nämligen att Moskva-börsen inte har påverkats ett dugg av den pågående konflikten och att index just nu ligger 3% högre än förra sommaren innan oroligheterna började.


Titta på grafen i bilden och försök plotta ut vilka kursrörelser som härrör från krisen i Ukraina. Det finns helt klart blod på gatorna i Ukraina, men den som tror sig köpa aktier i Ryssland till en "kris-rabatt" bör fundera på om aktier verkligen är vad du bör hålla på med.

Det är alltså inte investerarnas blod som rinner på gatorna och skapar köplägen. Utan prisnivån är på en rysk normalnivå som baseras på stora risker med korruption, mygel och politiskt godtycke.

torsdag 7 augusti 2014

Protector och försäkringar till offentlig sektor

Jag åt middag med en god vän som numera jobbar med utveckling av modeller för försäkringsvärdering och han var lite imponerad av de norska försäkringsbolagens framfart.

Ämnet intresserar mig eftersom modellering av komplexa processor är den del av mitt arbete som jag uppskattar mest och teknikerna är applicerbara även inom andra områden. Däremot har jag en oerhört dålig insyn i försäkringsbranschen (vilket är varför jag inte köpt aktier i Protector). För privatpersoner handlar försäkringar om att passa in kunder i en standardmall medan man för till exempel kommuner eller fiskodlingar försöker beräkna risken för att någonting riktigt stort ska hända och därefter sätter ett pris.

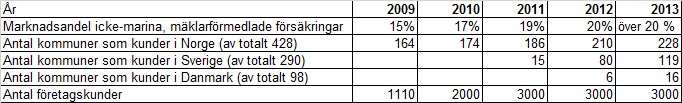
Protector verkar ha varit oerhört framgångsrika i den här typen av upphandlingar och i Sverige har man gått ifrån att ha en kundrelation med 0 % av marknaden till 41 % av marknaden på tre år (edit efter kommentar). Det här betyder att Protector antingen räknar med en lägre marginal än konkurrenterna (kan kompenseras med lägre driftskostnader/högre förvaltningsintäkter) eller att man använder sig av en annan riskberäkning för stora katastrofer.

Bilden länkad ifrån Kennys (www.aktiefokus.se) analys av Protectors årsredovisning 2013

Diskussionen på temat blev tyvärr lite kort eftersom ingen annan vid bordet uppskattade riskmodellering i försäkringsbranschen som samtalsämne men enligt min bordsgranne har Protector Forsikring valt en smart men modig väg då man helt enkelt inte tar lika mycket betalt för riktigt stora katastrofer såsom isstormar, jordskred och skogsbränder som når kommunal infrastruktur.

Jag vet inte om Protector helt enkelt har valt återförsäkringar, låga maxutbetalningar eller externalisering utav kostnader för att hantera "kastastrofrisken" men det är någonting som bör tas i beaktande när man bestämmer hur mycket man vill exponera sig gentemot Protector. I princip kanske det kan ses som ett omvänt lotteri, en stor chans att vinna en begränsad mängd och en liten risk att förlora väldigt mycket.

För den som vill läsa mer om katastrofmodellering.

tisdag 5 augusti 2014

Börsveckan-effekten

Börsveckan lanserade årets Börsveckan-portfölj vilket är ett ypperligt tillfälle att utvärdera den effekt som skapas av att ett stort antal småsparare följer deras råd. Det finns en hel del väldigt hård kritik mot Börsveckan (se särskilt Rickard Allards utvärdering på Redeyes användarblogg, länk) på ämnet.

Personligen ser jag Börsveckan som ett bra exempel på den överavkastning som kan åstadkommas på små börslistor om man håller sig borta ifrån de värsta bolagen. Att följa portföljen som substitut för eget tänkande är dömt att misslyckas då man ofta investerar i små bolag vilket ofta ger en kurspåverkan när läsare försöker köpa in sig i bolaget.

Däremot är Börsveckan onekligen duktiga på att snabbt filtrera bolag och jag tycker att årets portfölj ser riktigt attraktiv ut på en dyr marknad.


Bolag Anskaffning Måndag öppning Måndag stängning Ökning öppning Ökning stängning Omsättning (Mkr)
AQ Group 89,25 91 92,75 3,92% 3,92% 3,3
Bahnhof 80 82 83,25 4,06% 4,06% 3,7
Peab 48,72 49,39 49,2 0,99% 0,99% 26,7
Volvo B 84,6 84,3 84,3 -0,35% -0,35% 476,7
Unibet 336,5 339 334,5 -0,59% -0,59% 23,8
Net Entertainment 173 174,5 175,5 1,45% 1,45% 10,8
SEB A 92,7 91,55 90,9 -1,94% -1,94% 253
Rejlers 87,7 93,5 95 8,32% 8,32% 2,9


fredag 1 augusti 2014

Uppföljning: Vitecs halvårsrapport


När jag läst Vitecs halvårsrapport har jag främst fokuserat på två frågeställningar:
1)      Hur AO Mäklare, AO Fastighet och AO Energi har utvecklats.
2)      Hur förvärvet av tre nya affärssegment har påverkat koncernens finansiella ställning.

Utecklingen inom befintliga affärsområden

Förra årets halvårsrapport kombinerade en stor negativ överraskning med en positiv överraskning och ni kan läsa om problemen här. Min förhoppning inför årets rapport var att AO Mäklares usla resultat skulle visa sig vara en engångsföreteelse medan AO Fastighets nya produktplattform varaktigt skulle öka affärsområdets rörelsemarginal.

Lönsamheten inom AO Mäklare ser ut att ha stabiliserats efter fjolårets usla resultat som orsakades av att man i princip har slutat utveckla specialanpassningar för sina kunder. Förutom att specialanpassningarna minskat i affärsvolym har konkurrensen inom mäklarsystem ökat kraftigt (analys här). Men nettoeffekten för Vitec verkar vara begränsad då lönsamheten i stort har återställts genom att personalstyrkan minskats och att ingen konkurrent verkar ha varit extremt framgångsrik (det kommer en uppdatering om detta under hösten). Totalt har man under första halvåret tappat 2,7 Mkr av omsättningen i Norge och 2,9 Mkr av omsättningen i Sverige vilket motsvarar 5,7 % av den totala omsättningen.

AO Fastigheter har en fortsatt god lönsamhet men inte lika exceptionell som 2013 då rörelsemarginalen var närmare 15 %. Men om en rörelsemarginal på 10 % kan bibehållas är det ändå en framgång för den nya produktplattformen.

AO Energi är det enda affärsområde inom koncernen där ledningen förväntar sig organisk tillväxt vilket beror på att behovet av system för att prognosticera elbehov och elproduktion ökar med tillväxten av förnyelsebar energi. Under första halvåret har omsättningen ökat med 9,4 % och resultatet med 0 %.

Totalt ser Vitecs omsättnings- och resultatutveckling ut enligt följande:

Omsättning (Mkr)
H1 2014
H1 2013
Q2 2014
Q2 2013
Diff H1
Diff Q2
Mäklare
93,5
99,1
48,6
50,5
-5,7%
-3,8%
Fastighet
66,1
62,9
33,9
32,8
5,1%
3,4%
Media
14,7
13,2
4,1
6,4
11,4%
-35,9%
Energi
11,6
10,6
6
5,1
9,4%
17,6%
Hälsa
17
0
13
0


Auto
7,7
0
7,9
0


Finans & Försäkring
6,9
6,3
3,4
3,3
9,5%
3,0%
Totalt (exkl Hälsa & Auto)
210,6
185,8
96
94,8
13,3%
1,3%


Resultat (Mkr)
H1 2014
H1 2013
Q2 2014
Q2 2013
Diff H1
Diff Q2
Mäklare
14,6
3,3
8,9
0,6
342,4%
1383,3%
Fastighet
6,8
9,3
3,4
5,5
-26,9%
-38,2%
Media
0,6
0,1
-0,8
0,1
500,0%
-900,0%
Energi
2,8
2,8
1,8
1,3
0,0%
38,5%
Hälsa
0,9
0
0,4
0


Auto
2,2
0
2,2
0


Finans & Försäkring
1,5
1,9
0,7
0,9
-21,1%
-22,2%
Totalt (exkl Hälsa & Auto)
27,9
15,5
14
7,5
80,0%
86,7%


Finansiell ställning

Vid god börskonjunktur är det inte ovanligt att bolag förköper sig och Vitec har aldrig varit ett bolag med överdrivet goda finanser. Snarare har man ungefär samma strategi som Swedish Match ett då man verkar i en relativt tråkig branch men med en hävstång för att skapa avkastning på satsat kapital. Däremot är man långt mindre extrema en just Swedish Match och soliditeten har historiskt legat på 35-45 %.

För att kontrollera den finansiella ställningen har jag därför jämfört Grahams traditionella nyckeltal (som man aldrig varit nära att klara då verksamheten binder alldeles för lite tillgångar), soliditeten samt gjort ett enkelt försök att beräkna räntetäckningsgraden.

De icke räntebärande kortfristiga skulderna har ökat kraftigt vilket ej förklaras av noter eller av förändringar i rörelsekapital då rörelseskulderna ej har ökat i motsvarande grad. Min gissning är att en stor del av posten beror på att betalning för förvärvade bolag ej ännu är fullgjord men andra förslag mottages tacksamt.

Just räntetäckningsgraden tycker jag är särskilt intressant för ett bolag som Vitec då en minskning är ett tydligt tecken på dåliga förvärv då lånekostnaderna överstiger intäkterna. I det här fallet är den typen av analys inte tillämplig eftersom Aloc förvärvades nyligen. Men även befintlig lönsamhet (resultat efter finansiella kostnader 2013/(räntekostander Q2*4)) visar på att Vitec har en acceptabel räntetäckningsgrad. Räknar vi med att Aloc finansierades med 45 Mkr i lån till 5 % ränta landar räntetäckningsgraden på 9 ggr resultatet före skatt.

Balansräkning Vitec
H1
Årsskifte
Kvot H1
Kvot Årsskifte


Omsättningstillgångar
160 302
108 543


Kortfristiga skulder
215 710
135 762
0,74
0,80
Långfristiga skulder
26 5434
82 612
0,33
0,50


Räntekostnader
5 032
3 459


Räntetäckningsgrad
7,6
11,0


Soliditet
32%
44%


Slutsatser

Vitec ser för tillfället ut att vara fullinvesterat och jag skulle bli förvånad om man köper in ytterligare bolag inom den närmaste framtiden. Snarare räknar jag med att de kommande 1-2 åren kommer att satsas på konsolidering av koncernen. Frågan är huruvida det här konsolideringsarbetet på kort sikt kommer att öka eller minska Vitecs lönsamhet. Samt om målet med att skapa ett Nordiskt programvarubolag bland annat bygger på planer om att använda kontoren för korsförsäljning av produkter genom att sätta små sälj och supportteam i de olika länderna.