Topbanner

Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (länk).

torsdag 6 oktober 2016

Snabbanalys: Tele2 omstrukturering och nyemissionen

Tele2s styrelse har nu offentliggjort villkoren för Tele2s kommande nyemission. Därför tänkte jag att det är lämpligt att titta till bolaget igen. Sedan jag tittade på Tele2 har jag valt att renodla mina investeringar mått mer tillväxtorienterade bolag, men ser man lite längre tillbaka har jag tittat både på telekombolag internationellt (länk till analys) och gjort en jämförelse mellan Telia, Millicom och Tele2 som är de stora telekombolagen på Stockholmsbörsen (länk) vilket fortfarande kan vara intressant att läsa om.

Av de tre stora svenska bolagen var det Tele2 som jag tyckte var minst intressant utifrån den löpande verksamheten.  Däremot hade Tele2 redan påbörjat sin egen renodling som jag räknade med skulle kunna rättfärdiga ett långsiktigt börsvärde på mellan 23 och 57 miljarder (länk). Sedan dess har börskursen först ökat kraftigt (från 78 kr till 110 kr) för att sedan falla tillbaka till 75 kr. Räknar man med utdelningar och den kommande nyemissionen innebär det en totalavkastning på ca -3,3 %.

Affären med TDC

Nyemissionen ska användas till att finansiera förvärvet av TDC Sverige från den danska telekomgiganten TDC. På det stora hela ser affären ut att vara rimlig då man emitterar aktier motsvarande 8,5 % av börsvärdet, ökar omsättningen med 12,7 % och resultatet med 9 % exklusive synergieffekter.

(MSEK)
Innan affären
Efter affären
Skillnad
Börsvärde
34178
37078
8,5%
Omsättning
26848
30248
12,7%
EBITDA
4 432
4 832
9,0%
Resultat
849
925
9,0%
Resultat med synergi
849
1159
36,5%

TDC Sverige hade en EBITDA på 400 MSEK och Tele2 räknar även med att man ska kunna utvinna synergieffekter som motsvarar ytterligare 300 MSEK. Jag är alltid försiktig med att räkna hem synergieffekter men i det här fallet verkar synergieffekterna vara på en nivå som motsvarar att TDC Sverige når upp till Tele2s redan pressade vinstmarginal.

Tele2s värdering

Teles2s resultat är kraftigt påverkat av engångsposter och även till viss del en nedgång i den fasta verksamheten i Sverige. Räknat på rullande 12 månader är P/E-talet inklusive förvärv och synergieffekter en bit över 30. Men om den huvudsakliga marginalpressen är av engångskaraktär som ledningen utlovar innebär det ett framtida P/E-tal på befintlig verksamhet omkring 11. Jämfört med andra telekombolag får det anses vara attraktivt med tanke på att rabatten verkar bero på att varje intäktskrona värderas lägre än i jämförbara bolag (data från understukna bolag från www.borsdata.se).

Bolagsnamn
Direktav.
EV/EBITDA
P/E
P/S
P/B
Vinstmarginal
4,4%
11,4
20,7
3,2
6,2
15,6%
5,0%
4,7
-16,1
0,82
1,5
-5,1%
5,5%
6,3
212
1,5
3,3
0,7%
7,8%
10,3
19,8
1,7
1,7
8,8%
7,1%
10,5
39,6
1,3
1,9
3,2%
-
13,7
-13,2
1,4
1,5
-10,5%
TDC Sverige
7,3
9,3
0,9
Tele2 Pro forma
10,2
11,3
1,2
-
8,9%


Efter den omfattande omstöpningsprocess som pågått de senaste åren verkar det nu som att Tele2 börjar få upp sin vinstmarginal då man fokuserat verksamheten på de regioner där man är starkast. Om det även på sikt genererar en vinstmarginal i nivå med Telia, en rörelsevärdering i nivå med Telia men med en lägre värdering i förhållande till intäkterna är Tele2 kanske ett intressant bolag för framtida investeringar?

Kinnevik kan vara en ganska egoistisk ägare vilket jag misstänker att aktieägare som inte har en ISK eller status som investmentbolag känner av just nu. Att göra en nyemissionen på 3 miljarder kronor ett halvår efter att man delat ut 2,4 miljarder och ett halvår innan man kommer att dela ut minst lika mycket är kapitalförstöring på hög nivå för de som skattar på sina utdelningar. Men själva affären ser onekligen rimlig ut för Tele2. 

onsdag 5 oktober 2016

Det går nu att kontakta mig på mejl igen

En kort uppdatering, jag strulade till det med mina mejlkonton i somras vilket satte min kontaktmejl (jarnvargen@gmail.com) ur spel. Om någon som inte fått svar verkligen vill ha svar och inte har fått det så är ni varmt välkomna att mejla igen.

Jag har även noterat att attityden till Investerar-SM har förändrats något sedan Lundaluppens dagar (länk till vad han tyckte). Personligen är jag våldsamt negativ till den här typen av jippon eftersom det ger personer fel bild av vad investeringar verkligen handlar om. Tävlingen är i princip en slumpmaskin där vissa deltagare har tur och andra inte har det, efter X antal dagar lyfter man sedan fram den som hade mest tur och försöker beskriva vinsten som resultatet av en lyckad strategi.

lördag 1 oktober 2016

Uppdatering Doro, trygghetslarm kan snart levereras igen efter Förvaltningsrättens dom

Doro har vuxit kraftigt sedan man 2007 valde att fokusera verksamheten på mobiltelefoner för äldre. 2007 var omsättningen 350 MSEK och 2015 var den 1,9 miljarder men trots framgångarna brukar bolaget avfärdas av många som "mobiltelefoner med stora knappar". Särskilt har oron varit stor för att mobilerna antingen ska kopieras eller blir onödiga när mobilvanan hos äldre ökar vilket jag inte tror är särskilt sannolikt (länk).

Mer allvarligt är däremot återkommande engångsproblem som påverkar förtroendet för företaget. I början på 2015 åkte man på en valutasmäll som belastade resultatet med 20 Mkr (länk till analys) vilket innebar att en omsättningsökning på 44 % bara genererade 9,6 % högre resultat. Med nuvarande policy för valutasäkringar skulle resultatet istället ha ökat kraftigare än omsättningen (för den som vill läsa mer om det rekommenderar jag min analys som publicerades i samarbete med Värdepappret och som finns tillgänglig gratis här).

Under 2016 kom nästa smäll då en konkurrent överklagade SKL:s stora ramavtal för digitala trygghetslarm (länk). Doro Care är marknadsledande i segmentet och har därför varit tvungna att ta kostnaderna för en stor leveransorganisation utan leveransuppdrag i väntan på att fallet ska avgöras. Förvaltningsdomen beslutade i veckan att överklagan saknar grund (länk) men konkurrenten har nu tre veckor på sig att besluta om ifall de vill överklaga till Kammarrätten. Hur mycket av Doros dåliga resultat i Q2 som beror på överklagan är oklart men den ska ha haft större resultatpåverkan än de leveransproblem för mobiler som också nämns i rapporten.

Sammantaget innebär dessa problem en negativ resultatpåverkan på omkring 20-30 MSEK och Doros ledning räknar med att vinsten i år kommer att bli något lägre än 2015. Eftersom resultatpåverkan under det andra kvartalet är i nivå med engångseffekterna 2015 bör det innebära att man även räknar med att det tredje kvartalet blir ganska trist.

I dagsläget handlas Doro till P/E 15,5 på rullande 12 månaders resultat och efter rapporten den 28 oktober kommer vi ha en bättre uppfattning om helåret. Överklagade ramavtal är en typisk engångseffekt och även om leveransproblemen är oroväckande innebär det att vi kanske kan hoppas på en vinst på omkring 120 MSEK + tillväxt för 2017. Med ett börsvärde på 1 400 MSEK innebär det att P/E-talet fallet från 15,5 till under 12 bara tack vare minskade engångskostnader och därtill bör resultatet öka tack vare fortsatt tillväxt. Hur stor tillväxten blir är svårt att uppskatta men under det första halvåret har omsättningen ökat med 16 % vilket är i en aning under den historiska tillväxten .

Historisk utveckling.
Det är även intressant att följa SKLs rapportering i frågan (länk) där de uttrycker frustration gentemot Tunstall och Neat Electronics obstruerande av avtalen. Möjligheten att straffa leverantörer för dåligt beteende är tyvärr låg med offentlig upphandling men det missgynnar knappast Doros försäljning. Man lyfter även fram att den svenska protokollstandarden SCAIP har antagits som grund i framtagandet av en framtida Europeisk digital standard för trygghetslarm vilket innebär att Doro bör vara väl positionerade för att leverera även till andra länder när de också börjar implementera digital trygghetslarm.

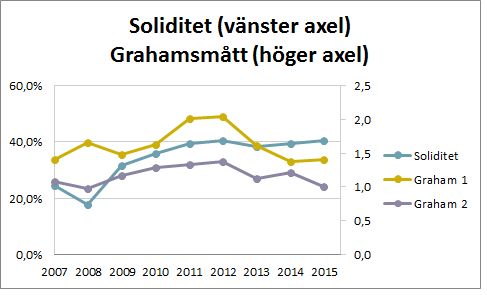
Tillägg: Efter Framtidsinvesterarens kommentar tänkte jag att det är en bra idé att även visa den finansiella ställningen. Graham 1 är omsättningstillgångarna/kortfristiga skulder och Graham 2 är omsättningstillgångarna/totala skulder.


fredag 23 september 2016

(Mkt) snabbanalys av Engelska Skolan

Jag hade tänkt att i vanlig ordning göra en normal snabbanalys av Engelska Skolans IPO. Tyvärr visade det sig att Handelsbanken som sköter IPO:n valt att köra ett lite ovanligt upplägg och bara tillåta konkurrens från bankvärldens svar på Seat.

Själva namnet på skolan är lite missvisande med tanke på att skolans stora försäljningsargument är att man bedriver undervisning på ett traditionellt vis med god disciplin och ordning. Baserat på personlig erfarenhet är det här ungefär lika genuint engelskt som kebabpizza är italienskt men utifrån vad jag hört fungerar konceptet bra oavsett var det kommer ifrån i det här fallet (en blandning av Downtown Abby och Harry Potter?).

Sedan jag skrev min snabbanalys av AcadeMedia har det publicerats en rapport som kan tänkas öka den politiska risken för friskolor en aning. Rapporteringen om rapporten har främst fokuserat på det faktum att elever från familjer utan akademisk bakgrund presterar sämre när de går på friskolor (länk). Det här är så klart tråkigt och kopplat till problemen med att vi saknar ett fungerande system för kvalitetsvärdering av skolor i Sverige vilket skapar utrymme för diverse charlataner inom skolsektorn. Däremot tar rapporten inte hänsyn till det faktum att elever med engagerade föräldrar numera flyr dåliga skolor med alla tillbuds stående medel vilket bidrar till resultatet hos både bra kommunala skolor och i friskolor.

Det här innebär i sin tur att både kommunala skolor i mer välmående stadsdelar och friskolor med akademisk profil som Engelska Skolan har mycket goda förutsättningar att attrahera elever. Med samma rekryteringsunderlag och finansiella förutsättningar är det knappast förvånande att utfallet blir det samma men friskolorna har här en viktig roll då de gör det möjligt för engagerade föräldrar att rädda sina barn undan den del av skolsystemet som i dagsläget ser ut så här (bild snodd från Hanif Bali på Twitter):


När skolsystemet i vissa områden befinner sig i en nivå där Invisio bör överväga att sälja system för taktisk uppkoppling i skolmiljö (se bild nedan tagen från Isak Skogstad på Twitter), då finns det gott utrymme för skolor som Engelska Skolan att fortsätta attrahera fler elever än de 120 000 som i dagsläget står i kö för en ordnad studiemiljö.


Ser man till nyckeltalen ser det även bra ut för Engelska skolan. P/S-talet är nästan dubbelt så högt som AcadeMedia vilket indikerar att man måste bedriva likartad verksamhet dubbelt så effektivt för att rättfärdiga värderingen. Men AcadeMedia har högre skuldsättning och med Engelska skolans tydliga profilering är det nog fullt möjligt att man lyckas rättfärdiga den här värderingen då kaos och dålig arbetsmiljö lätt leder till ökade kostnader. Siffrorna nedanför är hämtade ifrån Börsdata.

AcadeMedia Engelska Skolan
EV/S 0,95 1,1
P/S 0,67 1,2
P/E 18,2 16,6
P/B 1,9 2,9
Vinst/FCF 204% 109%
Soliditet 41,5% 62,6%

Får jag till ett Nordnet-konto med rätt summa pengar innan teckningstiden är slut så kommer jag att teckna.

tisdag 13 september 2016

Nyhetsnotiser från Norge

Jag är inte i Norge just nu men på flyget fick jag låna en Dagens Naeringsliv från min bänkgranne och den innehöll en hel del intressanta småsaker.
  • På grund av en dödslycka genomförs nu studier på om nya flytriggar med negativt airgap kommer att behöva byggas om. Den här typen av konstruktion är vanlig bland nyare flytriggar och det kan vara bra att ha koll på för den som vill spekulera i den typen av bolag.
  • Laxlusen ökar dramatiskt i Norge och Havsforskningsinstitutet föreslår långtgående insatser för att stoppa utvecklingen. Sör-Trondelag är det område som är värst drabbat och vid slakt har antalet löss per lax ökat från 1,3 till 6,4 under det senaste året. Norge har ett avancerat bekämpningsprogram mot laxlössen men Havsministeriet vill nu införa hårdare regler. Enligt förslaget som odlarna motsätter sig föreslås att man max får öka odlingsmängden med 6 % per år och om mängden löss blir för hög kan Havsministeriet antingen förbjuda ytterligare ökningar (gult ljus) eller kräva att odlarna i ett område slaktar av en del av laxen (rött ljus). Det här är den typ av problem jag oroade mig för tidigare men sedan dess har både vinsterna och aktiekurserna ökat med över 100 %.
  • Aker försöker göra ett fientligt övertagande av offshore-rederiet Rem Offshore genom att köpa lånen och blockera en uppgörelse om obligationslån. Målet är att slå samman Rem Ofsshore med Solstad Offshore som ägs av Aker. Att en stor aktör som Aker försöker konsolidera marknaden är säkert intressant för vissa typer av investerare.
  • Norska Coop har köpt upp Norska ICA för 2,5 miljarder NOK i en affär som omfattade 550 ICA-butiker. Ett nittiotal har nu lagts ned p.g.a. låg lönsamhet och många ifrågasätter affären då Reitan-familjen som la det näst högsta budet enligt uppgift endast ska ha erbjudit 1,2 miljarder för butikerna. Coop är även nummer två på näthandel i Norge vilket är intressant med tanke på att de använder Avensia Storefront.

Jag gjorde även en intressant spaning på tunnelbanan i Wien. Svenska lantchips finns lite överallt i Europa och det skulle vara intressant om börsnoterade RootFruit Scandinavia gjorde samma resa.


Tips på vad jag kan hitta på i samband med min lediga dag i Wien mottages också tacksamt.

söndag 11 september 2016

Tvångsinlösen av Transmode och utvärdering av Infinera-affären

Förra året analyserade jag Transmode som är ett fantastiskt företag med fokus på teknik för att öka bandbredden i fiberoptiska nät (länk till analys). Företaget hade en svacka 2013-2014 men återhämtade sig under hösten 2014 och hade goda förutsättningar att vara en av vinnarna på fiberutbyggnaden i Europa som äntligen börjat ta fart hela vägen ut till konsumenterna.

Tyvärr offentliggjorde det Amerikanska bolaget Infinera ett bud på Transmode innan den första kvartalsrapporten släpptes och jag missade tyvärr en fantastisk affär. Däremot tyckte jag att budet var på tok för dåligt i jämförelse med Transmodes historiska intjäningsförmåga och köpte därför ändå aktier i till ett pris i nivå med kontantbudet på aktien vilket var ca 10 % under värdet på ett bud som kombinerade kontanter med Infinera-aktier. De två alternativen för säljare var enligt nedanstående men min förhoppning var att budet skulle nobbas då P/E 20 för ett bolag med Transmodes kvalitéer var för lågt.


  • Att sälja sina Transmode-aktier för 110 SEK per aktie.
  • Att för 26,2 % av aktievärdet erhålla en kontant betalning om 107,05 SEK per aktie. Samt för 73,8 % av aktierna erhålla 0,6376 Infinera-aktier som är noterade i USA. Värdet var under budperioden ca 123 kr minus courtage om man antog budet och sålde Infinera-aktierna.
Tyvärr gick budet igenom och Infinera valde att inte förlänga anbudstiden utan istället kräva tvångsinlösen vilket var lite irriterande men inte helt ekonomiskt ofördelaktigt. Tvångsinlösen  innebär att inlösenpriset sätts av en domstol samt att säljaren erhåller en fast ränta (2 % + statslåneräntan) från tidpunkten då tvångsinlösen påkallas till dess att pengarna betalats ut. Förhandlingarna pågår fortfarande mellan Infinera och Transmode-ägarnas ombud men Infinera har valt att göra en delbetalning på 122,25 kr som då utgör den lägsta ersättning som domstolen kan förväntas besluta om. Därutöver kan det komma ytterligare ersättning beroende på det slutgiltiga beslutet.

Utvärdering av Infineras bud i efterhand

I samband med ville huvudägaren POD Investment (dotterbolag till Latour) sälja medan placerare som Jonas Elofsson från Affärsvärlden och Carnergie var negativa. Den enda utomstående aktör som var positiva till budet av Aktiespararna som retade upp mig tillräckligt mycket för att de skulle få ett eget inlägg (länk). Aktiespararna som vid sin senaste föregående analys hade en riktkurs på 110 kr för Transmode rättfärdigade nämligen den låga budpremien med att Transmodes aktie på sista tiden hade gått upp mycket och att budpremien därför borde jämföras med den historiska värderingen. 

Det Aktiespararna däremot missade med den analysen var att Infineras aktie gått upp ännu mer under samma period trots att man till skillnad från Transmode saknade en historik av lönsamhet.


Budpremie
Transmode
Infinera
7 dagar
18%
7%
3 månader
49%
48%
6 månader
90%
117%
9 månader
38%
131%
12 månader
0%
145%
24 månader
44%
186%


Efter affären har Infinera-aktien dessutom fallit med 60 % vilket innebär att jag nog inte var helt fel ute när jag hävdade att det var fel att värdera Infinera till P/S över 5 trots att bolaget var olönsamt. För investerare som valde Infinera-aktier och att behålla dessa innebär det att värdet på budet nu har fallit till 62,6 kr.

Sammantaget innebär det här att jag är irriterad över affären trots att jag fått minst 10 % avkastning till låg risk. Transmode var specialiserade på metro-nät vilket var den del av fiberoptiken som växte fortast och hade sin starkaste position i Europa vilket enligt alla branschanalyser var den marknad som hade störst potential för tillväxt. Trots det sålde man Transmode i utbyte mot aktier i ett bolag med sämre utsikter och långt högre värdering (länk till min analys om det). De personer som tajmade köp och sälj i Transmode 2014-2015 dubblade sina pengar. Men investerare som under samma period investerade i Adva som är grovt jämförbart med Transmode har under samma period nästan tredubblat värdet på sitt innehav och har dessutom kvar aktierna i ett bolag som är rimligt värderat.

Infinera (orange) och Advas (blå) aktiekurser med budperioden för Transmode utmarkerad.


torsdag 8 september 2016

Genomgång: Finlands Life Science-sektor

Bakgrunden till detta inlägg.
Finland har de senaste åren haft en trist ekonomisk utveckling. Teknikindustrin som byggts upp kring Nokia och ökad handel med Ryssland har varit viktiga draglok i ekonomin och när båda dessa draglok fastnat har tillväxten i Finland stagnerat. Samtidigt har värderingen på den finska börsen varit ganska hög vilket gjort att jag inte ägnat Finska aktiebolag särskilt mycket uppmärksamhet. Däremot har jag stor respekt för finska politiker och jag sitter just nu på en konferens där Finlands nya genomstrategi presenteras vilket fångat mitt intresse.

Bakgrund

Biobanker utsågs redan 2009 av Times till en av ”Top 10 ideas changing the world right now”. Målet med biobanker är att på ett effektivt och strukturerat sätt samla in prover och spara dessa för att använda dem i forskningsstudier. Området har på senare år exploderat vilket beror på att vår kapacitet att analysera prover ökat så pass radikalt att flaskhalsen inom forskning har flyttats från provanalys till provinsamling. Att sekvensera genomet i en människa kostar till exempel numera mindre än en hundratusendel än det gjorde i början på 2000-talet och utvecklingen är likartad inom andra områden också.

Källa: https://www.genome.gov/27565109/the-cost-of-sequencing-a-human-genome/

Biobanker har därför en viktig roll då de levererar prover för olika forskningsstudier. I de tidiga stegen av den forskning som ledde till vaccinet mot livmoderhalscancer var det t.ex. data från Västerbottenstudien i Umeå som indikerade att man var på rätt spår i forskningen då personer som ej infekterats med HPV väldigt sällan visade sig utveckla livmoderhalscancer. Tyvärr blockeras mycket av den här utvecklingen av ett helt horribelt system med jurister, etiker och klåfingriga politiker som gör det svårt att utnyttja de prover som finns tillgängliga eller just nu samlas in.

De Nordiska länderna är bland de bästa i världen inom det här området men vi är ändå långt sämre än vad som är önskvärt. Som ett exempel kan vi ta ett forskningsprojekt om metabolism i cancertumörer som nyligen presenterades. EPIC-studien i Umeå var snabbast av alla biobanker att leverera prover och tiden från kontakt till att etisk granskning genomförts och avtal tecknats var 13 månader. Mediantiden för andra Europeiska biobanker var 19 månader och av 16 tillfrågade biobanker kunde 8 inte leverera prover överhuvudtaget p.g.a. regler om integritet eller immateriella rättigheter.

Ambitionen med Finlands nationella genomstrategi (länk) är att strukturera lagar, administration och nationella IT-system på ett sådant sätt att Finland blir ett attraktivt mål för investeringar i Life Science. Det här innebär att om ett läkemedelsbolag beslutar sig för att utveckla läkemedel i Finland ska det finnas populationsdata och infrastruktur som gör det lätt att hitta rätt patienter, följa upp hur de mår och snabbt kunna identifiera signifikanta felfaktorer om projektet misslyckas. Om man lyckas verkställa den här strategin kommer det att innebära en enorm konkurrensfördel för Finland och de bolag som har verksamhet i området.

Hälsovårdsbolag noterade på Helsingforsbörsen

Målet med genomstrategin är att både stärka den inhemska forskningskapaciteten och attrahera utländska investeringar. Bolag som Johnson & Johnson eller AstraZeneca kan alltså också dra nytta av utvecklingen och AstraZeneca har redan investerat (länk) men finländska läkemedelsbolag befinner sig på förhand då de är en central del av reformarbetet. Antalet bolag inom Hälsovård på Helsingforsbörsen är ganska litet så jag har därför valt att gå igenom allihop med hjälp av Börsdata.se.

Orion B (BV 4 928 Meur, aktiekurs 34,95 €)

Orion är Finlands överlägset största bolag inom hälsovårdssektorn med ett börsvärde på 4,9 miljarder euro. Aktiekursen har de senaste åren ökat kraftigt då värderingarna var mycket låga 2012-2013 då finansmarknaden oroade sig för läkemedelsindustrins ökade utvecklingskostnader. Sedan dess har börskursen ökat med 150 % vilket helt och hållet beror på multipelexpansion då värderingen gått från P/E 9,6 till P/E 23. Som landets största läkemedelsbolag finns det goda förutsättningar för Orion att dra nytta av Finlands arbete med att stärka Life Science-sektorn. Men att betala en värdering i nivå med Novo Nordisk för ett bolag som växer med 2 % per år är knappast aktuellt.
Värdering: P/S 4,8, P/E 23, P/B 9,4 och direktavkastning 3,7 %.

Oriola-KD (BV 765 Meur, kurs 4,31 €)

Oriola-KD bedriver verksamhet i Sverige, Finland och Baltikum. Bolaget är Sverige och Finlands största grossist inom farmaci och driver i Sverige även apotekskedjan Kronans Droghandel. Bolaget omstrukturerades 2013 men verkar i grund och botten vara en stabil lågmarginalsverksamhet (2,5-3 % vinstmarginal) med obefintlig tillväxt.
Värdering: P/S 0,47, P/E 16,5, P/B 4,1 och direktavkastning 3 %

Pihlajalinna (BV 328 Meur, kurs 15,92 €)

Pihlajalinna driver vårdinrättningar ungefär som Capio och Attendo här i Sverige. Omsättningen har tredubblats sedan börsnoteringen 2013 och jämfört med Sverige verkar Finland ha en mer positiv bild av offentlig-privat samverkan då den nya sjukvårdsreformen gynnar privat-offentlig samverkan (länk).
Värdering: P/S 1, P/E 74,6, P/B 3,4 och direktavkastning 0,13 %

Biotie Therapies (BV 317 Meur, kurs 0,29 €)

Lanserade 2013 substansen Selincro mot alkoholberoende som marknadsförs av danska H. Lundbeck A/S i Europa. Därutöver har bolaget ett fas III projekt mot Parkson och två läkemedel i fas II inriktade på andra hjärnsjukdomar. Inte min typ av bolag med andra ord.                     
Värdering: P/S 100, P/E -7,1, P/B 4,2

Revenio (BV 219 Meur, kurs 27,51 €)

Revenio är ett litet konglomerat bestående av Icare Finland, Oscare Medical och Revenio Research. Icare Finland är den mogna delen av bolaget och tillverkar mätverktyg för tryck i ögat. Mätverktyget är det enda verktyget kontaktverktyget som inte kräver lokalbedövning innan användning och intäkterna ökar med på 20-35 % per år. Dotterbolaget Oscare Medical ägs till 53 % av Revenio och målet är att lansera ett verktyg som med ultraljud mäter benskörhet inom 2-3 år. Därutöver bedriver Revenio Research annan forskningsverksamhet med målet att kommersiella andra screeningmetoder. 
Värdering: P/S 10, P/E 44,9, P/B 18,7 och direktavkastning 2,5 %

Biohit (BV 82,7 Meur, kurs 5,66 €)

Biohit har en intressant historia då man fram till 2010 bedrev verksamhet som dominerades av tekniska produkter inom fluidteknik i laboratorier där man bland annat sålde pipetter med. Därefter sålde man av den verksamheten och fokuserar nu på diagnostik och behandling av gastrointestinala sjukdomar. Omsättningen har tredubblats på 4 år och vinstmarginalen ligger på 35-50 % vilket innebär att det finns en rejäl skalbarhet i verksamheten.
Värdering: P/S 12,9, P/E 37,6 och P/B 7,6

FIT Biotech (BV 11,3 Meur, kurs 0,41 €)

FII Biotech licenserar ut en teknik för att föra in DNA baserad medicin in i cellen och integrera den med cellens egna genom. I dagsläget används tekniken i 7 olika forskningsprojekt vilket genererar licensintäkter. Bolaget har tappat 57,5 % av börsvärdet på ett år och jag blir lite nyfiken på varför.
Värdering: P/S 1,7, P/E 4,4 och P/B -1,2

Herantis Pharma (BV 5,3 Meur, kurs 1,3 €)

Utvecklar 6 olika läkemedel där två befinner sig i fas II, 2 i fas I och 2 i preklinisk fas. Ett bolag med så bred portfölj och lågt börsvärde känns hopplöst med tanke på hur dyrt det är med utveckling.
Värdering: P/S 912, P/E -0,33 och P/B 0,88

Nextstim Oyj (BV 3,9 Meur, kurs 0,55 €)

Arbetar med system för behandling av strokepatienter. Systemet Navigated Brain Stimulation används för att kartlägga hjärnan inför operation och är lanserat medan systemet Navigated Brain Therapy är under utveckling men har mött problem vilket fått kursen att gå ned med 91,5 %.
Värdering: P/S 1,5, P/E -0,4 och P/B 1,1

Sammanfattning

Det finns inte många Finländska bolag inom hälsovård på Börsdata. Men kvalitén var bättre än jag förväntat mig med tanke på att majoriteten av alla bolag faktiskt tjänar pengar. Om man beaktar Finlands satsning på bioteknik och genomik är Orion och Revenio de bolag som är bäst positionerade för att dra nytta av teknikutvecklingen då de båda har verksamhet inom screening och diagnostik vilket är de områden som är närmast kopplade till biobanker. Värderingarna för dem och även Biohit är däremot för höga för att fånga mitt intresse även om lönsamheten kan slå om fort i bolag som Revenio och Biohit där hävstången är hög.

Med fokus på värdering är Nextstim och FIT Biotech intressanta. Däremot kommer jag inte att prioritera bolagen i en analys. CRISPR/Cas9 revolutionerar gentekniken vilket gör att konkurrerande äldre tekniker kräver en noggrann analys och Nextstims genomklappning kräver även det en djupare analys än jag är villig att göra just nu. Genomgången byggde mer på ett allmänt intresse än ett specifikt investeringsintresse så jag är kanske lite väl negativ i min analys men vi får se om någon i kommentatorsfältet hittar någonting som är värt att nysta vidare i.