Topbanner

Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (länk).

söndag 1 januari 2023

Portföljsammanfattning 2022

De senaste åren har krävt en del självdisciplin då det har varit svårt att inte hänfalla åt den optimism som funnits både på bostadsmarknaden och på aktiemarknaden. Vi har undvikit att uppgradera till en bostad där räntor på 4-8 % skulle sätta allt för stor press på vår hushållsbudget och som investerare har jag hela tiden försökt minimera exponeringen mot olönsamma bolag då det i goda tider är lätt att glömma bort vad som händer när sentimentet vänder och kapitalanskaffning blir svårare.

2022 har varit ett år där vi åtminstone delvis har fått betalt för den pessimismen och portföljen landade på -12,5 % vilket är bättre än de flesta av mina jämförelseindex. Portföljen höll emot sentimentet klart bättre än börsen under våren och under hösten har portföljen även haft god draghjälp av det stora innehavet i Odfjell Technology även om windfall taxes i Storbritannien stått mig dyrt i Enquest. Liz Truss kändes alltid som en karikatyr av Boris Johnson spelad av Amy Poehler men jag hade förhoppningen att hennes partiledarskap skulle bestå av två år fria från windfall taxes innan hon obönhörligen förlorade nästa val.


För att bedöma min prestation som investerare brukar jag jämföra mig med tre jämförelsepunkter, utvecklingen i det breda All-Share Capital index som representerar ungefär vad man bör få om man väljer ett stort antal bolag slumplvis på Stockholmsbörsen,  Avanza Zero som ett alternativ till aktiva investeringar samt Didner & Gerges småbolagsfonder vilka får ses som jämförelse med vad kvalificerade investerare kunnat uppnå under året. Sammantaget är jag relativt nöjd med utfallet även om det finns en del jag hade kunnat göra bättre.

År

Aktieingenjören

All-Share Cap GI

Avanza Zero

Didner & Gerge småbolag

D&G Small & Microcap

D&G US Small & Microcap

2013

34,8%

28,1%

24,5%

41,9%

2014

13,1%

15,9%

13,9%

18,5%

2015

20,1%

10,6%

2,2%

29,9%

2016

-7,8%

9,5%

9,3%

14,0%

2017

9,5%

9,5%

7,6%

9,9%

2018

-2,5%

-6,2%

-7,7%

-7,2%

2019

31,6%

36,1%

30,6%

31,1%

20,3 %

30,1 %

2020

59,7 %

13,7 %

8,4 %

23,2 %

34,4 %

-2,0 %

2021

23,6%

39,3 %

32,6 %

29,4 %

21 %

30,9 %

2022

-12,5 %

-21,1 %

-11,7 %

-27,9 %

-22,9 %

-1,1 %


Tittar vi på själva portföljen har förändringarna varit drastiska. I portföljsammanfattningen förra året nämnde jag lite syrligt att om jag hittar ett bra investmentbolag eller fond som gör anti-ESG-investeringar i olja skulle det vara intressant.då jag ansåg det tydligt att energisäkerheten var hotad av en energipolitik som bara fungerar i vackert väder. När krigsmolnen sedan hopade sig över Ukraina blev frågan akut och jag tog saken i egna händer vilket innebär att oljerelaterade bolag har ökat från 9,4 % till nästan 53 % av portföljen även om ABL Group och Reach Subsea även har stora intäkter från offshore wind och annat.


Aktivitetsmässigt kan året delas in i tre kluster. Tidigt på året då jag insåg att Doro hade perfekt medvind men presterade uselt vilket fick mig att sälja innehavet och istället investera i Scandbook Holding och Wise Group då båda bolagen var billiga kassaflödesmaskiner som vägde lite för lätt i portföljen. Nästa kluster av aktivitet kom i april-maj då jag gått igenom mina alternativ inom oljesektorn och valde Reach Subsea, Enquest PLC och Odfjell Technology som mina prioriterade innehav. Parallellt med det avyttrades Aspire Global pga uppköp och Kindred Group då deras stora exponering mot Nederländerna i kombination med uselt fokus på lönsamhet i rapporten fick mig att tappa förtroendet i en affär som tajmades optimalt dåligt. Det tredje klustret av aktivitet kom under sommaren då det i samband med Q2-rapporterna från bolag som Halliburton och Schlumberger blev tydligt att vi befinner oss i ett läge där oljeservicesektorn utgör en flaskhals på för oljeutvinning. Där minskade jag samtidigt innehaven i de bolag där jag antingen var missnöjd med bolagens utveckling eller där jag helt enkelt ville frigöra lite kapital för investeringarna i oljebolagen.

I tidslinjen nedan är avståndet till X-axeln grovt proportionellt mot storleken på affären då jag flytta etiketterna så att de inte överlappar. Bolag ovanför X-axeln är försäljningar och under X-axeln är köp.


När det gäller utfallet för mina innehav under ett år brukar jag tittat på två mått. Etiketten på varje innehav i pajdiagrammet visar med hur många procentenheter varje innehav påverkar totalavkastningen medan storleken av pajen motsvarar andelen av den totala vinsten bland vinnaraktierna respektive förlusten bland förlustaktierna som varje innehav har utgjort. Exempelvis har Odfjell Technology påverkat min totalavkastning med + 5,1 procentenheter och utgör 39,4 % av den total vinsten bland de innehav som slutat på plus.


Tittar vi på de aktier som gått bra kan de delas in i tre kategorier:

Oljeservicebolag

Oljeservicebolag har gått bra där jag sedan startet på året hade ABL Group som ett stort innehav. Under året har jag även köpt aktier i Odfjell Technology (analys) och Reach Subsea. De här aktierna är även fortsatt lågt prissatta och Odfjell Technology handlas grovt räknat på P/E 4-5, Reach Subsea på under P/E 10 och ABL Group på strax över P/E 10 på vad jag förväntar mig under 2023. Samtidigt flaggar ledningen i alla de bolagen för att de går in i 2023 med större orderböcker än någonsin tidigare,

Viemed Healthcare

Viemed Healthcare (analys) var förra året rejält pressat då Office of Inspector General haft en konsult som utvärderat om brukare av Viemeds tjänster för andningsterapi verkligen haft rätt till behandlingen. Efter utvärdering har de flesta anklagelserna om felaktiga utbetalningar lagts ned samtidigt som Viemed är tillbaka på 25-30 % tillväxt på årsbasis i en sektor med låg konjunkturkänslighet då deras tjänster bokstavligen är det sista en brukare slutar med i livet. Aktien har samtidigt klättrat upp till en värdering på ~P/E 20 om de återgår till historisk lönsamhet.

Billiga bolag

Scandbook Holding och Wise Group (analys) är helt enkelt två investeringar i väldigt billiga bolag där låg värdering och starka utdelningsbara kassaflöden gjort det svårt för kursen att falla mer. Wise Group har en obehaglig konjunkturexponering och på en fallande börs är P/E strax under 10 inte längre lika exceptionellt även om deras förmåga att omvandla vinst till utdelningsbart kassaflöde gör direktavkastningen mycket attraktiv, än så länge har jag kvar innehavet.

Aktier som påverkat portföljavkastningen negativt

Plejd

Plejd (analys) är ett klockrent exempel på den typ av bolag som kostat både mig och många andra investerarkollegor en hel del avkastning i år. Jag skalade av en stor del av innehavet under 2021 men med en kursnedgång på 50 % under året blev det ett stort avbräck även när det reducerade innehavet tappat. Plejd uppvisar fortfarande en explosiv tillväxt finansierad av återinvesterade vinster så även om renoveringstrenden kan brytas av en konjunkturnedgång är det ett bolag jag tror på. När jag räknade på Plejd i början av året räknade jag med att det skulle ta 2-3 år innan de började komma upp på vinstnivåer där P/E-tal går att räkna på även utan extrem vinsttillväxt på över 50 %. En kraftig nedgång inom renoveringar kommer att fördröja det och kommer definitivt att svida i årsavkastningen men samtidigt har Plejd en så liten marknadsandel att jag är villig att ta den risken med befintlig innehavsstorlek eftersom jag är en alldeles för långsam investerare för att försöka optimera min avkastning via köp och sälj i bra bolag, så det är buy and hold som gäller för mig.

Enquest

Enquest (analys) är en snedgunga som jag köpt in under året. Det är ett litet bolag i en hatad sektor och Tories verkar använda oljesektorn som en offergåva till arga människor i Storbritannien genom att straffa den egna oljeindustrin för höga energipriser orsakade av kass energipolitik. Med ett oljepris på 80 USD fatet bör Enquest nå en nettoskuld/EBITDA < 0,5 i slutet på det första kvartalet 2023. Med ett fritt kassaflöde på ca 3 miljarder svenska kronor på årsbasis och ett börsvärde på 5 miljarder kronor blir det intressant att se hur Enquest därefter kommer att agera med kassan. Det finns en "risk" att man antingen återinvesterar stora summor i att omvandla Sullom Voe-terminalen till en hubb för förnybar energi och kollagring eller att man försöker sig på att öppna upp oljeproduktion i fälten Bressay och Bentley vilket man förväntas ge besked om under våren. Båda alternativen kan ge god avkastning på sikt men om Enquest kunde börja dela ut pengar eller köpa tillbaka aktier skulle det snabbare ge en rejäl avkastning till oss investerare.

Axkid

Axkid (analys och uppdateringar) befinner sig just nu i en intressant specialsituation. SEB Private equity misslyckades med att köpa ut Axkid från börsen med stöd av ledning/styrelse. De har sedermera rekryterat ett antal större ägare till att byta sina aktier i Axkid mot aktier i holdingbolaget som stod bakom det misslyckade uppköpet vilket nu innebär att de har över 90 % av aktierna. Senast aktien hade någon nämnvärd handel stod aktien i över 40 kr och ingen av de större ägarna sålde då så om Caution Ax Bidco påkallar tvångsinlösen blir det intressant att se hur aktien prissätts. Jag har skrivit om min analys här och i dagsläget är Axkid en lottsedel med ett utfallsspann på noll och över hundra procent med en förväntad tid till utfall å 2-3 år. 

Nekkar

Nekkar tillverkar Syncrolifts och efter hög aktivitet 2020-2021 har det gått trögt med nya kontrakt. Det finns ett antal upphandlingar som är på gång men mycket väl kan dra ut på tiden i en global lågkonjunktur (länk) men under hösten har orderboken faktiskt fyllts på snabbare än omsättningen via service och uppgraderingskontrakt så även om aktien tappat i brist på "triggers" och investare bytt fokus så finns det en lönsam basverksamhet i företaget. Verksamheten har ett stort beroende av stora leveranser så vinsten per kvartal blir slagig då man bra kvartal kan göra vinster uppemot 70-80 MNOK med ett börsvärde på 651 MNOK medan man under svaga kvartal går med nollresultat via kapitaliserade utvecklingskostnader. I en börsperiod där marknaden räknar på nedsidan är det här inte en optimal investering och det finns två skäl till att jag äger aktien.
    • Ledningen aviserade att utfallet från ett antal upphandlingar skulle presenteras i slutet på 2022, det har inte infriats vilket är ett orosmoment där vi får se om det kommer några kontrakt under våren istälet.
    • Nekkars övergång till servicebaserade intäkter går faktiskt enligt plan. Under 2020 hade de serviceintäkter på 28 MNOK, 2021 71 MNOK och under den andra halvan av 2022 har de skrivit kontrakt på ca 150 MNOK. Trots bristen på stora kontrakt har de här mindre kontrakten inneburit att orderboken ökat från 763 MNOK under Q1 2022 till 894 MNOK i slutet på Q3 2022 vilket motsvarar mer än 2 årsomsättningar.

Nanalysis

Nanalysis är precis som Plejd ett spännande bolag med explosiv tillväxt som under året tagit stryk då förhoppningar om framtida vinster inte längre prissätts lika generöst. Som forskare älskar jag grundtekniken i vad de visar upp med sina Benchtop NMRs eftersom det i princip handlar om att man löser en delmängd av användningsområdena för NMR till en bråkdel av kostnaden. Just nu breddar man produktportföljen och teknikbasen via förvärv vilket innebär att bolaget kräver ett stort förtroende för ledningen. Rent praktiskt kan man säga att det här är en outlier i portföljen då jag generellt sätt inte investerar i teknik som inte bevisat en lönsam product-market fit men just i det här fallet har jag gjort ett undantag. 


iGaming (sålda)

Kindred och Kambi (-2 procentenheters påverkan men syns inte i legenden) är de första bolagen på listan där jag räknar med en permanent förlust av kapital. Jag tappade förtroenden för styrelse och ledning i Kindred då man var alldeles för nöjda med skitresultat medan Kambi hade så pass stora problem att jag valde att istället satsa hårt på Odfjell Technology. Kinded bör dock ge någon form av utmärkelse för att jag lyckades sälja på en botten som var så djup att den får Avanzas kursdiagram med händelser att se trasigt ut. Vid tillfälle är mitt mål att göra en ny utvärdering av Kindred och Kambi men jag lutar åt att det här är en sektor där branschanalytiker har för mycket fördel för att jag ska vara aktiv om inte något exceptionellt uppkommer.


Doro & Careium (sålda)

Jag sålde Doro under våren vilket minimerade förlusten medan jag tyvärr höll Careium fram till efter rapporten för det andra kvartalet. Doro har varit en svag punkt i portföljen länge vilket jag skrivit om i flera tidigare portföljsammanfattningar. Doro verkar helt enkelt inte kunna anpassa Android på ett meningsfullt sätt samtidigt som man kämpar med inköpen av någorlunda moderna komponenter. Jag är försiktigt positiv till Careiums möjligheter att ordna upp verksamheten i Storbritannien vilket är en process jag numera följer från sidlinjen. Careium särredovisar omsättning men inte rörelseresultat per region så det är svårt att säga hur mycket av den kollapsade lönsamheten som härrör från Storbritannien. Siffrorna från Allabolag övertygar åtminstone inte i Sverige heller men just nu står Storbritannien för 42 % av omsättningen, 57 % av lönekostnaderna och 67 % av de anställda så utrymme för förbättringar måste det finnas.

Mindre innehav

Utöver ovanstående innehav har jag att antal mindre innehav som ackumulerats via delaffärer och i ett fall katastrofalt dåligt utfall och tillsammans utgör de 4,3 % av portföljen. Jag brukar låta dem ligga kvart för att bevaka dem och sedan antingen öka om det går bra eller sälja av dem när en ny portöljkandidat identifierats.

Avensia (analys) är ett IT-konsultföretag med fokus på e-handel. Jag gillar bolaget men IT-konsultföretag är alltid beroende av sina kunder och med ett normaliserat P/E på ~13 (räknar med 8 % vinstmarginal exklusive tillväxtkostnader) är Avensia inte dyrt men uppsidan begränsad och innehavet jag har är vad som blev kvar efter ett delavslut. Om börsen går upp och Avensia inte hänger med är det ett sådant bolag som jag gärna lägger in lite kapital i.

Gravity är ett klockrent exempel på skillnaden mellan finansteori och finanspraktik. Enligt klassisk finansteori är utdelningar inte värdeskapande för aktieägare. I praktiken kan bolag med japanska huvudägare bli hur billiga som helst då man mycket väl kan ha en ägarstyrning som bygger kassa fram till dess att solen växer till en röd jätte och slukar jorden. Gravity har i dagsläget ett börsvärde på 280 MUSD, en kassa på 200 MUSD och handlas kring ~P/E 6 på förväntad vinst för 2022.

Riwi (analys) är ett av alla de bolag som framgångsrikt övergått från en lönsam projektbaserad modell till att leverera Olönsamhet as a Saervice (OaaS). Istället för att avlöna ett antal specialister med förmågan att konvertera komplexa frågeställningar till nyttiga insikter för kunden har man tagit fram ett gränssnitt som på ett skalbart sätt kan leverera data till ett fåtal kunder som eventuellt orkar lära sig hur systemet fungerar. Jag tycker fortsatt att Riwi har en intressant teknik för sentimentundersökningar men vill se den nya affärsmodellen bevisa sig innan jag har mer än en slaskpost från delavslut i bolaget.

Angler Gaming är det enda av mina mindre innehav som faktiskt började som ett större innehav utan att jag tagit hem en del av investeringen som vinst. De har en intressant hävstång med en enkel plattform för att driva "grå" kasinoverksamhet och med Thomas Kalitas historik är jag helt enkelt nyfiken på om han kan få ordning på den här situationen.

Enwave corp är specialiserade på frystorkning med hjälp av vakuum. Jag hade en liten bevakningspost som jag avyttrat då jag inte orkade följa upp maskinförsäljningen som precis som för Nekkar leder till hög slagighet.

Tankar inför 2023

I dagsläget är min aktieportfölj en stor satsning på olja och gas samtidigt som det bolag som verkligen får mig sugen på en investering är Vår Energi vilket i dagsläget inte skulle vara en rimlig portföljallokering. En recession följd av en massiv oljekrasch skulle svida rejält i portföljen men jag kan i dagsläget inte se särskilt många investeringar där bolag kan generera en direktavkastning på 20-50 % inom det kommande eller nästa år räknat på nuvarande aktiekurs. Jag har en mild förhoppning om att vi redan under det första kvartalet ska börja se ett skifte i sentimentet där fler investarare tänker mindre på att inte investera i olja och mer på att tjäna pengar men min grundstrategi just nu är att se fram emot årets årsredovisningar och kanske även årsrapporterna för 2023 då vi bör ha mer hårda siffror på hur mycket kapital som kommer att börja skiftas ut från oljesektorn.

Jag har även noterat att både bland mina egna förloraraktier och bland andra bloggare/twittrare finns det en hel del potentiella guldkorn som mycket väl kan vara undervärderade efter årets nedgång. Så just nu finns det en hel del bolag att titta på även om jag just nu ser det lika sannolikt att börsen går ned 50 % som att den ska gå upp 50 %. 

lördag 24 december 2022

10 år som aktiebloggare, en kort fundering om lycka och tillfredsställelse

Jag brukar dela in min lycka i två delar, den kortsiktiga lycka man uppnår av en god påse chips eller att besegra sin fru i brädspel och den mer långsiktiga lyckan man uppnår av att se sina barn växa upp, låta karriären ta form och bygga det liv man har drömt om. Att definiera vad som faktiskt är lycka är samtidigt svårt och ofta flyktigt eftersom de beslut vi tagit i livet kontinuerligt omdefinieras av senare handlingar. När man väl uppnått ekonomisk trygghet är det lätt att ta den för given och önska att man spenderat mer tid med barnen, vid en skilsmässa urholkas värdet på de romantiska äventyr man haft tillsammans genom åren och är man. som jag forskare fastnar man lätt i en tankemässig fälla där satsningen på den akademiska karriären skapar en känsla av nedlagda kostnader där år av hårt arbete och icke marknadsmässig lön tillsynes går om intet om man går över till den privata sektorn. 

Daniel Kahneman försöker sig även på att tackla den här problematiken i de avslutande delarna av Tänka, snabbt och långsamt där han försöker lämna det ekonomiska perspektivet han är mest känd för och istället tänka bredare om vad som verkligen betyder något i livet. Något han lyfte fram som en anmärkningsvärt  god prediktor på om människor anser sig nöjda med livet är om de uppnått de mål och förväntningar de hade på sitt liv i tonåren. Många av oss fortsätter helt enkelt implicit att mäta sig själva mot de mål de hade under de formativa åren i sin ungdom och det innebär även att personer som hade svåruppnåeliga mål som att bli artist eller scenkonstnär hade lägre sannolikhet att senare i livet vara nöjd med sitt liv än en person vars mål var att bli hantverkare eller studera vidare och bli civilingenjör.

När jag i början på arbetslivet skissade på mina ekonomiska mål delade jag upp min ekonomiska livscykel i fyra faser:

1) "Billigt kul" under studentlivet där halva lönen från sommarjobben gick till resor och 1000 kr extra i månaden under resten av året. Stipendier gick i huvudsak in i sparandet vilket byggde värdefull erfarenhet.

2) "Sparsamt vuxenliv" till en början höll jag och min fru kostnaderna (och boendet) på studentnivå. Sen ökade kostnaderna sakta med hyrd villa på landet och bil men sparandet var fortfarande en stor del.

3) Nu är vi inne i "barnaåren" och då är sparandet bara i mån av utrymme. Efter att ha haft barn ganska länge kan jag konstatera att det hade varit härligt att ha ett bättre hus men som det sett ut på bostadsmarknaden de senaste åren tror jag vi fått in en riktig lyckträff då vi har ett trist men funktionellt boende och en ekonomi som klarar sig oavsett ränteläge och energipriser.

4) När lönerna ökat och/eller barnen flyttat ut kommer sparandet öka. När det gäller FIRE så skulle jag vara en lika kass pensionär som Lundaluppen (länk) och när det gäller att skapa en mental trygghet inför framtiden tror jag att det är viktigt att inte bara ha pengar på banken utan att helt enkelt vara en person som har ett kunskaps- och nätverkskapital som gör att man kan klara av att bygga upp livet igen oavsett vilka motgångar man möter.

Rent ekonomiskt har det hela följt mina förväntningar på ett sätt som gör att jag får tacka de gamla klassiska aktitebloggarna som jag följde på den tiden och andra ekonomiska förebilder som givit mig realistiska förväntningar på livet. När det gäller Tänka, snabbt och långsamt var jag för gammal när jag läste den för att den skulle forma mitt liv men den har varit oerhört användbar för att sätta ord på mina tankar och även koppla ihop de idéer som jag haft med relevant forskning som indikerar att jag faktiskt inte är helt fel ute. Samtidigt kan jag paradoxalt nog känna att mitt största problem just nu är att orka hålla fokus på vardagsslitet när jag befinner mig i lite av ett limbo, om jag "bara" fortsätter att göra rätt har jag goda förutsättningar att nå mina övergripande livsmål men det handlar hela tiden om att inte göra fel snarare än att få den berusande känslan man får av att nå en stor framgång eller att göra något nyskapande. Att vara disciplinerad och att fortsätta göra rätt är fokus i den här delen av livet och det ger inte samma möjligheter till passionsprojekt som man har tidigare och även senare i livet.

Jag började reflektera över om livet går som förväntat eftersom jag insåg att jag just nu är i ungefär samma stadie av livet som Lundaluppen var när jag började läsa hans blogg, det var även några år innan Olle Qvarnström intervjuade honom första gången  vilket nu är en serie med tre inervjuer (länk). Jag har ingen aning om hur han hade tid att blogga med småbarn men jag gissar på att det också är en form av utlopp för kreativitet och för att få motivation. Personligen kommer jag nog att fortsätta 2023 på ungefär samma sätt som jag levt de senaste åren. Det vill säga att jag håller igång och fokuserar på att bevara det jag har men även söker mer kortsiktiga källor till glädje nu under en period där det inte finns utrymme för nya djärva utmaningar och det är svårt att ens få till en brädspelsafton för att få till en chipsfri källa till glädje. 

onsdag 30 november 2022

Tvångsinlösen i Axkid, jag gissar på 25-45 kr i kurs vid tvångsinlösen och har som minst ett mål på 35 kr

Caution Ax Bidco släppte idag information om att de avser påkalla tvångsinlösen på aktierna i Axkid då de erhållit 90,9 % av aktierna (länk).

Jag har delvis insyn i den affären och tycker informationen som släppts är bristfällig. Den 6 augusti gick Caution Ax Bidco ut till ett antal större aktieägare samt mig där man ville förhandla om ett förvärv av aktier i Axkid AB men även krävde ett NDA för att diskutera frågan och eftersom informationen om förhandlingarna var att anse som insynsinformation innebar det att flera större aktieägare sedan dess inte kunnat köpa aktier. Vid tillfället var kursen cirka 25 kr och jag ser det som ett absolut golv om man skulle tillämpa huvudregeln där marknaden sätter värdet på en aktie vid tvångsinlösen då all handel sedan dess varit störd då flera personer på köpsidan varit förhindrade att köpa aktier.

Dessutom anser jag att Axkid är ett bolag där värdet på bolaget bör sättas på annat sätt än via marknadsvärdet. I fallet med Axkid har Caution Ax Bidco uppnått gränsvärdet 90 % inte via ett kontantbud på aktier utan genom ett löfte till ett antal aktieägare om att de ska få följa med och äga aktierna som onoterat bolag. Att vara onoterat ska sedan på ett eller annat sätt skapa ett större aktieägarvärde förde aktieägare som får förmånen att följa med bolaget som onoterat. Det innebär  alltså att det inte fanns en enda person som var villig att säljasina aktier billigare än morgonens kurs på 18,45 kr och inte heller i kursintervallet 25-40 kr har det funnits tillräckligt många säljare för att Caution Ax Bidco skulle kunna genomföra en tvångsinlösen via förvärv av aktier.

Personligen gjorde jag två mindre försäljningar vid 44 och 45 kronor men det är tydligt att ingen insatt ägare har varit villig att sälja ens på mycket höga kursnivåer sedan Caution Ax Bidco la sitt första bud medan kursvariationerna därefter handlat om skvalpvolymer mellan traders. Vi vet även att Thomas Bräutigam i samband med bolagsstämman har pratat om att förvärv är på gång och att motivet för att avnotera Axkid är just att möjliggöra större handlingsfrihet vid affärer så vid en avnotering bör befintliga aktieägare kompenseras för det. 


Jag har tidigare varit med om tvångsinlösen i Transmode och rent praktiskt innebär det att man har pengarna låsta på ett rätt förmåligt räntekonto i upp till 2 år (länk). I det här fallet anser jag även att det finns en betydande skillnad mellan nuvarande aktiekurs och en sannolik tvångsinlösen. Min beräkning för vad som bör vara en rättvis budkurs finns här ochdet ska bli intressant att se hur SEB Private Equity agerar nu. Rent teoretiskt är värdet på Axkid oändligt eftersom man inte lyckats förvärva aktier via kontantbud och att offentliggöra en tvångsinlösen med nuvarande förutsättningar gör värderingen till en bedömningsfråga. Vid skiljedomar brukar nämnden inte sätta någon större tilltro till värderingsutlåtanden då dessa anses vara spekulativa. Istället brukar man titta efter affärer mellan informerade parter och i fallet med Axkid blir det särskilt svårt. Flera investerare lämnade bolaget i samband med förra budet då man saknade förtroende för ledningen efter att ledningen aktivt motarbetat andra köpare en SEB Private equity. Av de kvarvarande större ägarna är det ingen ägare som sålt en signifikant mängd aktier i kursintervallet 25-40 kr och när Caution Ax Bidco nu via ett inbyte förvärvat 90 % av aktierna försvinner de kvarvarande möjligheterna för värderingsgrundande transaktion.

måndag 14 november 2022

Fullständig analys Odfjell Technology

På Oslobörsen finns det tre företag med sitt ursprung i familjen Odfjell.

  • Odjell SE som är ett rederi och ägare till hamnterminaler. Bolaget kontrolleras av Laurence Odfjell och är irrelevant för den här analysen då Odfjell Drilling som fokuserar på olja knoppades av 1973.
  • Odfjell Drilling är sedan börsnoteringen av Odfjell Technology i mars 2022 fullt fokuserat på  ägande och drift av oljeriggar där de äger fyra riggar och därutöver har kontrakt för att sköta driften av ytterligare tre.
  • Odfjell Technology är en avknoppning från Odfjell Drilling och bedriver verksamhet inom affärsområdena Engineering, Drilling Operations och Well Services.

Jämfört med de flesta riggoperatörer har Odfjell Drilling klarat sig mycket bra genom de svåra åren 2015-2022 med låga oljepriser tackvare att de fokuserat på Harsh Environment rigs vilket är riggar som är anpassade för Nordsjön och andra kalla klimat. Dessa riggar har haft en bättre balans på tillgång och efterfrågan än övriga segment och därför har Odfjell Drilling kunnat drivas med lönsamhet under större delen av perioden (diagram från www.borsdata.se).


Fokuset på Nordsjön och de särskilda krav som området ställer på oljeriggar har varit gynnsamt för Odfjell Drilling och min tolkning av uppdelningen är att Odfjell Technology nu ska agera mer internationellt och bredda sin verksamhet både geografiskt och gentemot förnybara energikällor.  Den första indikationen på den här strategin kom 2018 då huvudägaren Helene Odfjell (60,37 % av aktierna) som bor i London avpolleterade tidigare styrelseordförande Carl-Erik Haavaldsen som enligt uppgift hade en avvikande syn på bolagets strategi (länk). I slutet på 2018  flyttade man även Odfjell Drillings huvudkontor till Aberdeen i Storbritannien (länk) även om Odfjell Drillings skattemässiga hemvist är Bermuda vilket innebär att vi aktieägare slipper norsk eller brittisk källskatt.

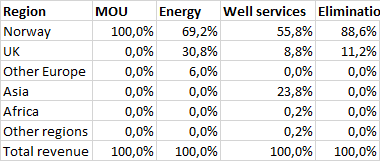
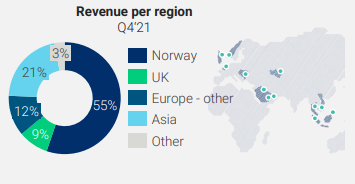
Inom Odfjell Technology är Well services det mest geografiskt diversifierade segmentet med 56 % av intäkterna medan Energy (numera Drilling samt Engineering) än så länge har nästan alla intäkter inom Nordsjön.


Odfjell Technology har även fått Odfjell Drillings 19 % ägarandel i det delägda dotterbolaget Odfjell Oceanwind som utvecklar mikroelnät med vindkraft för oljeplattformar (länk) och där TrønderEnergi och Blystad Group nyligen betalade 100 MNOK för 20 % av ägandet (länk). Vid avknoppningen har även både VD Simon Lieungh och CFO Jone Torstensen klivit över till Odfjell Technology vilket ger en indikation på vilket bolag som de är mest intresserade av att leda.

Investeringstes

Min investeringstes i Odfjell Technologies kan i princip delas upp i fyra komponenter.
  1. Oljeutvinning i Nordsjön har varit lönsamt även under de svåra åren men osäkerhet kring straffskatter och andra regleringar har i kombination med låga priser och politisk press minskat viljan till långsiktiga investeringar. 
  2. System där skatter kan kvittas mot investeringar kommer bli vanligare nu när energisäkerhet står högt på agendan. Norska staten justerade sitt skattesystem redan 2020 för att skapa bättre förutsättningar för investeringar (länk) och efter Rysslands invasion i Ukraina kommer det bli vanligare även i andra länder, Storbritanniens nya windfall tax kommer till exempel även den med villkor som minskar skattebördan om investeringar genomförs (länk).
  3. Odfjell Technologies är lågt värderat förhållande till den lönsamhet man kunde leverera 2019-2021 och om lönsamheten närmar sig de goda åren i början på 10-talet blir det löjligt billigt.
  4. Odfjell Technologies kommer att öka lönsamheten snabbare än t.ex. riggoperatörer då Odfjell Technologies har kortare kontrakt än riggoperatörerna. Det här syntes tydligt i Odfjell Drillings räkenskaper 2013-2015 där riggdelen var den som sjönk sist då det tog längre tid innan kontrakten löpte ut.
Jämför man snittpriset för oljeutvinning i olika regioner och det historiska oljepriset syns det att den ekonomiska tesen för Nordsjön ser ut att hålla. Sedan den ekonomiska tillväxten i utvecklingsländer blev en signifikant del av världsekonomin på 00-talet har oljepriset varit nere och nosat på break-even för Nordsjön tre gånger och det var under finanskrisen, shalegasboomkraschen samt Covid-19. 

Servettkalkyl

Min analys av Odfjell Technology har delats upp i två delar. En enklare servettkalkyl som bygger på data ifrån prospektet och det första kvartalet följt av en fördjupning inom Well Services och Drilling & Technology som tidigare var ett redovisningsområde men numera är uppdelat i delarna Drilling och Engineering. Prospektet är omfattande och ger en intressant inblick i historiken i kombination med obligations- och investeringspresentationerna som släpptes i samband med börsnoteringen. Den del av Odfjell Technology som i dagsläget står för den överlägset största del av lönsamheten är Well services som även är den mer investeringstunga delen av verksamheten vilket beskrivs i den kommande fördjupningen. Redovisningsvalutan fram till och med prospektet var USD men Odfjell Technology redovisar numera i NOK vilket innebär att analysen blandar NOK och USD med en kurs på ca 10 NOK.

Tittar man på den redovisade historiska lönsamheten ligger den på ca 13-25 miljoner USD (133-255 MNOK) och jag har testat att jämföra den med en "pseudovinst" räknad på historisk EBITDA samt prognosticerade kostnader för skatt, avskrivningar och räntekostnader som vi nu får en bättre bild av med hjälp av avknoppningen. Odfjell Technology skattar olika beroende på var verksamheten befinner sig så jag räknade på norsk skattesats (22 %) eftersom den ligger högt i internationella jämförelser. För avskrivningar räknar jag med 17 MUSD i ersättningscapex vilket är vad Odfjell Technology räknar med att nå efter att man avslutat ett projekt med att bygga upp kapacitet inom förtöjningar med utrustning som köps in och ska hyras ut och ger ett förhöjt Capex 2021-22. I samband med avknoppningen har Odfjell Technology även finansierats med fyraåriga obligationer (inlösen februari 2026) på ett totalt värde av 1 100 MNOK. Obligationen löper på NIBOR + 7 % vilket i dagsläget blir 9,4 % ränta och jag räknar med 110 MNOK per år i min kalkyl. Applicerar man dessa siffror på historisk EBITDA landar vi med dagens börsvärde på 1 miljard NOK på en värdering på P/E 7-8 för historisk lönsamhet medan värderingen redan i år sjunker till omkring P/E 4 enligt Odfjells prognos som togs fram i februari-mars och även är i linje med Q1-rapporten. 


Det första kvartalet var en mycket stark rapport med hög tillväxt inom alla affärsområden (se bild nedan). Omsättningen växte procentuellt sett mest i affärsområdet Engineering som växte med 48,1 %. Engineering är tyvärr samtidigt Odfjell Technologys minsta affärsområde och utgör 14,6 % av omsättningen samt 9 % av EBITDA-resultatet. Takten var lägre men ändå imponerande inom Drilling (28,5 %) och Well services (23,7 %) som är de två större affärsområdena. Jämför man det första kvartalet med det andra kvartalet för andra stora oljeservicebolag är det tydligt att förväntningarna på en långvarig konjukturuppgång ökat. Både Halliburton och Schlumberger rapporterar att bristen på utrustning och personal för borrning är omfattande och att kunderna redan förhandlar om kontrakt för 2023. 


Komplettering efter Q2

Rapporten från andra kvartalet blev lite stökig med 50,2 MNOK i valutaförluster vilket belastade vinsten i Q2 (redovisad nettovinst 7,3 MNOK). Använder man min förenklade modell baserad på prospektet med EBITDA som sedan belastas på årsbasis med 110 MNOK räntekostnader, 170 MNOK i avskrivningar och nedskrivningar samt 40 MNOK i skattekostnader ligger Odfjell Technology nu högre än prognosen i prospektet och har en hållbar vinstnivå som skulle innebära ett P/E-tal strax över 3 medan redovisad vinst just nu är 100 MNOK för det första halvåret.


Fördjupad analys

Odfjell Technology består av tre affärsområden, uthyrning av utrustning (Well services), uthyrning av personal till fasta riggar (Drilling operations) samt teknikkonsulter (Engineering) där Well services har överlägst störst påverkan på resultatet även om verksamheten även är mest kapitalintensiv. Omsättningsmässigt är däremot Drilling Operations det största området medan Engineering är området med i dagsläget högst tillväxt. Därutöver äger Odfjell Technology även 19 % av Odfjell Oceanwind.


Varje område har sin egen karaktär med avseende på intäkter och kontrakt där Drilling operations har mycket långa kontrakt och en orderstock motsvarande 6,7 år av arbete medan Engineering arbetar med optionskontrakt motsvarande ungefär det kommande årets omsättning och Well services ligger mittemellan med en orderstock motsvarande cirka 3 år av arbete även om en stor del av kontrakten sträcker sig över tidsperioder bortom 3 år.


Well services

Under det första kvartalet stod Well Services för 35 % av omsättningen och 74 % av EBITDA. Enligt pro forma siffror ska affärsområdet tidigare stått för ca 35 % av omsättningen och 70 % av EBITDA med huvuddelen av intäkterna från Norge men uthyrningsmarknaden för utrustning är just nu stekhet och sektorskollegorna Halliburton och Schlumberger har i både Q2 och Q3-rapporterna varit tydliga med att utrustningen är uthyrd för året och att man redan har en djup orderbok för 2023.


Det bokförda värdet på utrustningen som hyrs ut inom Well Services skrivs av på 3-10 år i en rak linje vilket innebär att avskrivningstiden är kortare än utrustningens faktiska livslängd. Enligt prospektet är snittåldern på utrustningen som hyrs ut inom Well Services 8 år och kan ofta flyttas till mindre krävande regioner eller säljas snarare än att skrotas. Som komplement till det bokförda värdet redovisar Odfjell Technology därför inköpspriset på den utrustning som hyrs ut vilket ger en indikation på uthyrningsmarginalerna man har just nu. För att titta på potentialen inom området har jag jämfört nuvarande lönsamhet med den avkastningen man hade på uthyrningen unde de goda åren 2013-2014 och lågkonjunkturen därefter.

I dagsläget har Odfjell Technology utrustningen till ett värde på över 400 MUSD och en omsättning/inköpspris på 0,46 vilket kan jämföras med 0,58 för 2014 och 0,78 för 2013. 


Eftersom kostnaderna per uthyrning är ungefär desamma blir det en rejäl hävstång på lönsamheten när uthyrningspriset går upp. Under de riktigt starka åren 2013-2014 var avkastningen på årsbasis (EBITDA/inköpspris) 29,3 % respektive 22,2 % medan avkastningen därefter legat på 7,4-11,5 %. Under det andra kvartalet 2022 levererade Well Services ett EBITDA-resultat på 116 MNOK under det andra kvartalet (215 MNOK YTD) vilket är den högsta avkastningen sedan 2016 (11,4  %) och skulle marginalerna gå upp till historiska nivåer omkring 25 % skulle Well services på egen hand kunna generera ett EBITDA-resultat på uppemot en miljard norska kronor under ett år.


Drilling operations & Engineering

Drilling operation och Engineering är inte ett homogent område även om de just i Q2 hade en EBITDA-marginal på 10 %. 2021 var marginalen 7 % för Drilling operations och 6 % för Engineering. För enkelhetens skull får vi räkna med verksamheterna tillsammans då det är så de redovisas i gamla årsredovisningar från Odfjell Drilling. När jag tittat på ABL Group (fd AqualisBraemar) så har jag hela tiden räknat med att de kan nå en EBIT-marginal på 10 % och det är en marginal som Drilling Operations & Engineering uppnått under flertalet år. vilket i dagsläget skulle innebära ett bidrag till EBITDA på 220 MNOK. 


Odfjell Oceanwind 

Många oljebolag satsar på att helt och hållet fasa ut fossila bränslen i den egna verksamheten och Odfjell Oceanwind tillhandahåller vindkraftsinstallationer och nät för att primärt försörja oljeplattformar med elektricitet. Odfjell Drilling investerade i Oceanwind AS 2020 och förvärvade 40 % av verksamheten för 1,1 miljoner USD (= totalvärdering av bolaget 2,76 MUSD). I februari 2022 tog Odfjell Oceanwind in ytterligare 100 MNOK i kapital via en rikad nyemission till Blystad Group och TrønderEnergi som i utbyte erhåll 10 % vardera av bolaget medan Odfjell Technology nu innehar 19 % av aktierna vilket ger en marknadsvärdering på 190 MNOK på Odfjell Technologys ägarandel i bolaget.

Tillväxtpotential
Vilka faktorer påverkar tillväxten och är de gynnsamma?

I Nordsjön har det inte varit oljepriset som varit den största källan till osäkerhet om framtiden utan snarare om oljeutvinningen skulle jagas bort ifrån området. Behovet av planerbar energi när förnyelsebar energi blir allt vanligare samtidigt som man avvecklat delar av kärnkraften gör tyvärr fossila bränslen till en viktig komponent i energisystemet och de priser vi ser idag visar vad som händer om man missköter det. Tillväxten mellan det tredje och andra kvartalet blir sannolikt inte lika hög som mellan det säsongsmässigt svaga första kvartalet och det andra kvartalet men Odfjell Technology är i en bransch med tillväxt och växer just nu kraftigt i takt med att priserna på deras tjänster ökar (länk). 

Resultat: Godkänt

Lönsamhet i tillväxt
Är tillväxten lönsam för aktieägarna?

Tittar man tillbaka på den historiska lönsamheten i Well service och befintliga marginaler inom övriga affärsområden blir den möjliga lönsamheten i Odfjell Technology helt enorm. Med fasta kostnader för avskrivningar och räntekostnader skulle vinsten i Odfjell Technology kunna närma sig en miljard om inte oljeanvändningen kollapsar. För att nå den vinstnivån krävs det att Well services når en historisk avkastning på 25 % av anskaffningskostnaden för utrustning vilket ger ett EBITDA-bidrag på 1 000 MNOK medan Engineering och Drilling försvarar sin nuvarande lönsamhet och då bidrar med ytterligare 220 MNOK. Ovanpå det tillkommer Odfjells tillväxt som vi får ett bättre sekventiellt mått på i samband med Q3-rapporten 25 november. De kostnadsposter vi sedan får dra bort för att nå nettovinsten i "steady state blir sedan 110 MNOK i finansiella kostnader, 170 MNOK i avskrivningar och skattekostnaderna som är svårare att bedöma.

Resultat: Godkänt

Intjäningsstabilitet
Kan företaget bibehålla sin lönsamhet även i svåra tider?

Odfjell Drilling har klarat sig igenom större delen av lågkonjunkturen mycket bra och även om Drilling & Engineering gjorde en mindre förlust 2014-2015 har Odfjell Technology varit lönsamma även under perioder med oljepriser på under 50 dollar fatet samt den turbulenta perioden med Covid-19. 

Resultat: Godkänt.

Finansiell stabilitet
Är företaget finansiellt stabilt?

Odfjell Technology har omsättningstillångar på 1 453 miljoner NOK, kortfristiga skulder på 927 miljoner NOK och totala skulder på 2 191 miljoner NOK. Den stora posten långfristiga skulder består i en obligation på 1,1 miljarder NOK som löper till februari 2026 med en ränta på Nibor + 7 procentenheter. Enligt villkoren får Odfjell Technology betala ut 30-50 % av vinsten i utdelning fram tll dess att obligationen är betald. Odfjell Technology skulle antingen kunnda betala av i princip hela obligationen på fyra år med nuvarande lönsamhet eller halvera skulden fram till dess och samtidigt generera en direktavkastning på klart över 10 %. Den uppenbara risk som finns i Odfjell är självklart en nedgång i oljeexploatering men även under de lite svårare åren har Odfjell haft en vinst på 100-150 miljoner norska kronor som skulle kunna användas för att beta av skulden.
Resultat: Godkänt. 

Finansiell måttfullhet
Är det ledning eller aktieägare som blir rika på bolaget?

Som VD för Odfjell Drilling tjänade Simen Lieungh 6,5 miljoner NOK i grundlön och hade därutöver en bonus på 19 miljoner. år 2018. Ersättningen för styreleledamöter låg på ca 400 000 NOK och i samband med övergången till Odfjell Technology erhöll Simen Lieungh 900 000 optioner och CFO Jone Torstensen 300 000 även om jag tyvärr inte hittat något lösenpris.
Resultat: Troligen godkänt

Trovärdig ledning & ägare
Kan man lita på ledningens utfästeler och ägares förmåga att åtgärda brister?

Helen Odfjell är arvtagare till Odfjell Drilling och äger över 60 % av bolaget. Med tanke på att hon avpolleterade tidigare styrelseordföranden och har varit koncernens ordförande under processen som lett fram till dagens Odfjell Technology framstår hon som en mycket handlingskraftig ägare. Simen Lieungh verkar vara en stabil VD som följt med till Odfjell Technology från VD-rollen på Odfjell Drilling och äger 40 000 aktier i Odfjell Technology som han köpte för 27,9 NOK (1,1 MNOK). 

Även andra insiders har köpt aktier även om det inte är några gigantiska summor. CFO Jone Torstensen köpte 1000 aktier samtidigt som Simen och i augusti köpte styrelseledamoten Victor Vadaneaux 16 563 aktie för 26,8 NOK per aktie (totalt ca 444 000 NOK).
Resultat: Godkänt

Avslutande reflektion

Just nu befinner vi oss i en situation där alla vill tjäna pengar men ingen vill äga oljebolag. Lyssnar man på sektorsexperter innan Covid-19 befann sig oljeindustrin i en period med underinvesteringar och bolagen fokuserade på att utvinna kända reserver med så låga kostnader som möjligt. Samtidigt föll oljepriset under 2019 när konjunkturen vek nedåt och det är svårt att avgöra var oljepriset kommer att hamna under kommande år. Oljeseervicesektorn är som jag ser det ett mycket intressant alternativ till oljebolagen eftersom investeringskraven är lägre samtidigt som sektorn genomgått ett stålbad på senare år. I fallet med Odfjell Technology vet vi dessutom att affärsområdena går att driva med lönsamhet även vid lägre oljepriser. 


Utifrån Aker Solutions, Schlumberger och Halliburtons rapporter vet vi att de kommande kvartalen kan förväntas bli starka men frågan är om tillväxten stannar av som under 2019 eller om vi faktiskt får en återgång till den starka oljekonjunkturen under 2013-2014. Oljeservicesektorn har gått bra på börsen under 2022 men drar vi ut perspektivet till den senaste högkonjunkturen inom olja så ligger bolagen fortfarande lågt i börsvärde.


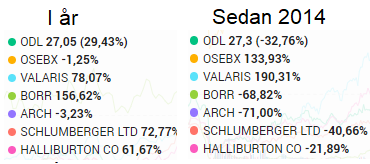
Tittar man på värderingen utav sektorskollegor handlas Odjfell Technonology just nu på en låg värdering jämfört med alla sektorskollegor utom Archer som är tunga inom Drilling Operations men brottas med låg lönsamhet. De flesta oljeservicebolagen verkar i Q3 rapportera 20-40 % omsättningstillväxt år för år och 5-10 % sekventiellt så omsättningen i sektorn är definitivt påväg upp vilket även avspeglar sig i värderingarna där P/S och P/E räknat på 2021 är anmärkningsvärt höga i förhållande till lönsamheten i sektorn. Förutom Odfjell Technology verkar det främst vara Schlumberger och Halliburton som än så länge klarar att visa lönsamhet och extrapolerar man Q3-resultaten till årsbasis för respektive bolag hamnar P/E på 24 respektive 16.  


Om Odfjell Technology skulle nå en värdering på P/S 1 skulle det innebära ett börsvärde på omkring 3 500 MNOK givet nuvarande omsättningsprognos på 2022 och ett P/E-tal på strax under 10. Det är ingen utmanande prognos och värderingen skulle vara klart under de amerikanska sektorskollegorna samtidigt som  avkastningen på den utrustning som Odfjell Technology tillhandahåller skulle vara ungefär en tredjedel av vad den var under toppen på föregående oljekonjunkturcykel.

Det finns även en realistisk förhoppning om att Odfjell Technology ska kunna leverera på en nivå klart högre än den förväntade för 2022 om oljeinvesteringarna fortsätter under 2023-2024 i takt med att västvärlden säkrar tillgången på fossila bränslen. Isåfall skulle de gamla avkastningsnivåerna inom Well Services återigen bli relevanta och ytterligare en tredubbling i lönsamheten skulle kunna bli aktuell. Kombinationen av multipelexpansion och vinstökning är enormt kraftfull för kursutvecklingen och vid ett optimalt utfall är det inte omöjligt att Odfjell Technology kan komma att bli en tiodubblare jämfört med nuvarande kurs utan att bolaget för den skull sticker ut som dyrt jämfört med sektorskollegor som handlas på P/S på 2-3 och ett P/E på 10-15. Med tanke på att Odfjell Technology sannolikt kommer att ha en mycket hög kassakonvertering framöver finns det dessutom en god morot att äga bolaget även om ESG-haussen även framöver skulle pressa norska oljebolag.

Nedsidan är som jag ser det begränsad och även under år där konkurrenterna går på knäna har Odfjell Technology visat sig kapabelt att leverera vinster på 100-150 MNOK vilket motsvarar P/E 7-10 till dagens börsvärde. Sammantaget innebär det här att Odfjell Technology just nu ser ut att vara ett av de kanske mest intressanta investeringsalternativen jag någonsin sett vilket även avspeglar sig i att bolaget nu utgör 25 % av min aktieportfölj. Med tanke på att även bolag nummer 2 och 3 i portföljen är beroende av oljesektorn innebär det att jag är mycket tungt viktad mot sektorn. Givet den politiska osäkerheten i Storbritannien överväger jag även om hur jag ska hantera mitt innehav i Enquest och eventuellt kan jag komma att vikta om portföljen i närtid men innehavet i Odfjell Technology är jag ändå mycket nöjd med och minskar jag min exponering mot olja är det nog snarare Enquest som jag kan komma att minska i även om även det är ett bolag som kan tiodubblas med relativt modesta antaganden (länk).