Topbanner

Reklambanners förhandsgranskas inte på något vis av bloggen och kvalitén på det som marknadsförs är milt sagt varierande. Vid börsintroduktioner rekommenderar jag alla läsare att titta på min checklista för att utvärdera sådana erbjudanden (länk).

tisdag 26 mars 2013

Gästinlägg om IT-bolag

Läsare som följer Lundaluppens blogg känner säkert igen Tony Meijer som har delat med sig några riktigt bra kommentarer (bland annat här). Tyvärr är han inte intresserad av starta en egen blogg men han var vänlig nog att dela med sig av sina erfarenheter av ett gästinlägg.

Personligen har jag hittills endast erfarenhet av att arbete med tjänsteföretag inom IT och där är mina personliga erfarenheter identiska med Tonys. Jag är faktiskt till och med engagerad i ett bolag som grundats av missnöjda IT-konsulter och där de anställdas tidigare bolag har hamnat i en svår situation då konjukturnedgångar har parerats genom att sparka den skickligaste personalen. Därför är jag oerhört skeptisk mot den typen av bolag även om vissa nischer fortfarande känns intressanta.
För läsare som är intresserade av användargränssnitt och hemsideutveckling kan det även vara en bra idé att besöka Tonys egen sida (http://tonymeijer.se/). Jag upptäckte den för några dagar sedan och har redan använt den som en checklista inför en kundredovisning nästa vecka.

I korthet så kan man säga att det finns tre sorters it-bolag, dels konsultbolag, bolag som tillhandahåller en tjänst och bolag som säljer en produkt. 

Konsultbolag håller jag mig ifrån att investera i, av den enkla anledningen att risken är så stor. Dels så är de ruskigt konjunkturkänsliga och dels så är de väldigt beroende av sin personal. Tappar även ett relativt stort konsultbolag viktiga nyckelpersoner kan det sänka dem. Jag skulle bara investera i sådana om de var riktigt stora (250+ konsulter), har en solid historia och under en lågkonjuktur.

Med det sagt så är det bra att titta på deras aktiepris, när de saktar in så saktar IT-marknaden in i regel. 

IT-bolag som tjänar pengar främst på tjänster är som regel de som det går bäst för, Google, Amazon och Microsoft är goda exempel på det fenomentet. Men säger ni nu, Microsoft säljer ju operativsystem? Jupp, men det de tjänar mest pengar på är utbildningar inom sina programvaror och licenser med tillhörande supportavtal (har varit så i alla fall, nu kanske det är xboxen). Amazon då? Jo, de säljer prylar också, men det de tjänar dessa pengar på är dels att koppla försäljare som kan sälja via deras platform och dels att tillhandahålla ett webgränssnitt, att sälja böcker på postorder är ju knappast unikt. 

Så, vad förutsäger om ett IT-bolag som säljer tjänster kommer att gå bra? Det är svårt att säga vad som gör en vinnare men det är i min mening lätt att se en förlorare, även om det är lite olika för  tjänsteföretag beroende vilken kundbas de har. Tjänsteföretag som är inriktade mot andra företag och som inte jobbar för att kunna erbjuda ett helt arbetsflöde (och framför allt då jobbar mot att plocka upp tjänster tidigare och tidigare i arbetsflödet) tenderar att gå omkul,
speciellt om de spretar ut till helt orelaterade saker. Det kan dock vara lite svårt att upptäcka om ett företag försöker erbjuda ett helt arbetsflöde då det ofta handlar om partnerskap (Microsoft och IBM är ett exempel på det här).

Tjänsteföretag som är inriktade mot den breda massan har som regel problemet att hitta ett sätt att faktiskt tjäna pengar på sin produkt, så om det är otydligt hur det sker så är det en röd flagga. En annan röd flagga är att företags-ideen kan vara bra men genomförandet är svåranvändt, det leder till att någon mer lättanvänd konkurrent kommer och stjäl marknaden (Google gjorde det här mot Yahoo för att ta ett exempel).

Sen så har vi då företag som säljer en produkt och där ligger Apple i toppen. De säljer prylar, så enkelt är det, de är snygga och fungerar i regel väl, i varje fall så tror marknaden (och jag) det. Jag skulle vilja påstå att för den här typen av varor så bör man titta på företaget som vilket annat produktionsbolag som helst. Var ligger värdet? var ligger risken? Hur klarade de sig igenom
den senaste högkonjukturen? osv. osv.

lördag 23 mars 2013

Rapport från Beijer Almas årsstämma

Årsstämmor i stabila bolag är sällan särskilt intressanta att besöka som småsparare. De större aktörerna har redan beslutat det mesta och för oss som privatinvesterare så är det främst intressant att få reda på hur det går på företaget och ta del av eventuella frågor som tas upp.

På så sätt är Beijer Almas årsstämma en av de bättre att besöka. Jag hade dessutom turen att hamna mitt emot Peter Kollert (Vd Beijer Tech) som kunde berätta lite mer om Norspray och svenska företags syn på Norsk offshore verksamhet. Vi pratade inte om någonting koncernspecifikt men både Beijer Techs och Ratos förvärv bör ses mot en bakgrund av att Norsk oljeindustri ser starkare ut än på mycket länge. Förutom de stora fynden som Lundin Petroleum och Statoil har gjort i Nordsjön så har Norge och Ryssland gjort vissa överenskommelser om gränsdragningen i norra ishavet. Sammantaget innebär det att aktiviteten i Nordsjön är säkrad för en längre tid och det är det som gjort att Ratos och Beijer Alma nu satsar på marknaden,


Beijer Almas två första månader

På årsstämman gav Bertil Persson en kort uppdatering om det nuvarande konjunkturläget. Under de första två månaderna var faktureringen 7 % lägre jämfört med föregående år medan orderingången hade ökat med 7 % (jag är osäker på om han jämförde med Q4 2012 eller Q1 2012 på den siffran).

2012 avslutade svagt men på lång sikt är det största problemet är att prispressen på chassifjädrar ser ut att bli permanent (heder till Aktiespararnas representant som frågade om detta). Signaturen "Marwin" kommenterade även om det här i somras på Spartacus Invest vilket kan vara intressant att läsa nu när det är bekräftat (läs här). Min gissning är att onsdagens nedgång i Beijer Alma drevs av den här informationen.

Beijer Almas nuvarande värdering

Kombinationen av ökande pris och minskande resultat innebär att Beijer Alma för första gången på mycket längre har ett P/E tal (15,8) i nivå med verkstadsgiganter som Sandvik (15,3) och Atlas Copco (15,5). Däremot är direktavkastningen högre i Beijer Alma, jag känner därför ingen lust att öka mitt innehav men heller inget behov av att sälja.

lördag 16 mars 2013

Analys – Formpipe Software och köpet av Traen


Jag har varit tvungen att nedprioritera bloggandet den sista tiden på grund av hög arbetsbelastning och flytt till hus utan internetabonnemang. En punkt som därav fallit bort är möjligheterna att genomföra en aktienördsträff i samband med Beijer Almas årsstämma. Om någon fortfarande är intresserad så kan vi utbyta signalement via mejl (jarvargen@gmail.com) och träffas ovanför rulltrappan ungefär 17:40. Det brukar även vara lätt att känna igen mig då majoriteten av alla stämmodeltagare är pensionärer.

För den som är nyfiken ser utsikten från mitt nya kontor ut så här:
Priset för detta är att spartakten minskat till 10-20 % jämfört med det aggressiva sparande vi hade tidigare. Däremot slipper vi underhållskostnader och lån eftersom vi hyr huset av ett företag som förvaltar godset som ligger i närheten. Det finns gott om gamla herresäten i Svealand och har man ögonen öppna så finns det goda möjligheter att hitta vettigt boende via Blocket och informella kontakter om man vill bo så här utan att satsa en massa pengar.

Uppföljning av Formpipes softwares köp

Jag har tidigare skrivit om Formpipes köp av Traen software (här) och jag har varit väldigt nyfiken inför bokslutskommunikén för att göra en första utvärdering av köpet. Båda företagen arbetar med programvara för ”Electronic content management” med inriktning mot offentlig sektor i Sverige respektive Danmark. I praktiken innebär det här att det är företagens som ser till att du kan läsa det senaste möteprotokollet från din lokala kommunfullmäktige. Traen hade vid köpet dubbelt så hög omsättning som Formpipe men genererade före räntekostnader ett kassaflöde i nivå med Formpipe (se tabell).


Formpipe
Traen
Proforma 2011
Omsättning
112.5
214.8
327.4
Resultat efter skatt
14.7
10.2
24.3


Kassaflöde löpande verksamhet
25.4
26.1
51.5
Kassaflöde investeringsverksamhet
-14.2
-7.6
-21.8
Kassaflöde från finansieringsverksamhet
-2.8
-18
-2.8
Fritt kassaflöde
8.4
0.5
26.9

Köpet krävde en nyemission och innebar även en drastisk ökning av Formpipes lån då man för köpet lånat 180 Mkr meddär 120 Mkr ska amorteras med 24 Mkr per år i 5 år. Med tanke på att proforma resultatet för Formpipe och Traen var 26,9 Mkr för 2011 innebär detta en rejäl påverkan på kassaflödet. För att hantera kassaflödet aviserade man även att ingen utdelning kommer att lämnas för 2012  men att utdelning förhoppningsvis kan återinföras för 2013.

Under 2012 gjorde man även sin första affär inom life science då man sålde dokumenthantering till Recipharm. Om programvaran fungerar bra så innebär det här att en massiv marknad öppnar sig då dokumenthantering inom läkemedelsutveckling är ofantligt dyrt och behöver effektiviseras. Läkemedelsföretag är tyvärr oerhört långsamma och konservativa så jag har inga stora förhoppningar för life science delen under 2013 men om det börjar rapporteras köp inom området så innebär det en stor ökning av Formpipes potential. Däremot är det omöjligt att spekulera om man kommer att vara framgångsrik så i den här abalysen kommer jag att fokusera på om köpet av Traen ser bra ut eller inte.

Ingångsvärden för utvärderingen

Eftersom vi bara har ett kvartal av gemensam redovisning så är det svårt att avgöra de långsiktiga effekterna av köpet. Företagsförvärv är alltid vanskligt och i det här fallet har ett litet men effektivt företag köpt upp ett större men mindre effektivt företag. Kan Formpipes ledning driva igenom förbättringar så lär köpet bli en succé men med tanke på skriverierna om SAS är det ganska tydligt att svensk och dansk affärskultur kan skilja sig åt ganska kraftigt.

Inför köpet räknade jag på ett ”nollscenario” där intäkter och kostnader fortgår som vanligt medan lånen amorteras. Då fick jag fram följande tabell som visar att investeringskostnaderna för life science måste ha minskat med ca 4 Mkr för att Formpipes kassaflödesprognos ska infrias. Den angivna utdelningen var baserad på den totala utdelningen 2011 och efter nyemissionen innebär det 15 öre per aktie. Vid ett aktiepris på 6,5 kr innebär det en direktavkastning på 2,3 %.
                                                                                                                                                      
(Tkr)
2011
2012
2013
2014
2015
2016
Fritt kassaflöde
26.9
28.291
29.682
31.073
32.464
33.855
Tillväxt

5%
5%
5%
4%
4%
Återbetalning lån
24
24
24
24
24
24
Kassaflöde
2.9
3.03333
3.16666
3.29999
3.43332
3.56665
Utdelning
0
0
-7.29
-7.29
-7.29
-7.29
Nettoflöde
2.9
3.03333
-4.12334
-3.99001
-3.85668
-3.72335

Utfall för Q4

Eftersom antalet aktier i Formpipe Software ändrades vid nyemissionen går det inte att jämföra omsättning och resultat rakt av mellan Q4 2011 och Q4 2012. Men eftersom köpet av aktierna genomfördes till ett rabatterat pris går det heller inte att jämföra vinst per aktie mellan de två åren.

För att utvärdera om köpet är positivt för aktieägarvärdet har jag istället utgått för hur mycket jag som aktieägare måste ha ökat mitt insatta kapital för att bibehålla min ägarandel. Vid emissionstillfället var aktiepriset ungefär 14,5 kr (om jag minns rätt) och varje aktie innebar rätten att teckna 3 aktier för 3,4 kr styck. En  rättvisande förändring för insatt kapital bör därför vara (14,5+3*3,4)/14,5 kr vilket innebär att det insatta kapitalet ökade med ca 70 % för en aktieägare som bibehöll sin andel.

(Tkr)
Q4 2012
Q4 2011
Förändring
Förändring insatt kapital
Omsättning
87 317
34 474
253.3%
170.3%
Rörelseresultat
18 100
6 400
282.8%
170.3%
Resultat efter skatt
8 590
4 602
186.7%
170.3%
Kassaflöde löpande verksamhet
19 865
9 755
203.6%
170.3%
Fritt kassaflöde
5 671
6 513
87.1%
170.3%

Här måste man även notera att det verkar som att skatten för Q4 påverkas av bokföringstekniska skäl. 2011 betalade man 28 % av rörelseresultatet i skatt men 2012 är skatten på rörelseresultatet 52,5 %. I snitt bör skattenivån ligga omkring 25 % för ett Svensk-Danskt bolag så uppenbarligen har skattetekniska eller bokföringsmässiga effekter placerat en hög skattekostnad i kvartalet. Skattekostnaderna ger även tillsammans med amorteringsbehovet en förklaring till varför det fria kassaflödet blir så lågt. Om de extra skattekostnaderna gått direkt på kassaflödet så innebär det en belastning med ca 4,7 Mkr, så ett korrekt kassaflöde bör ligga omkring 10 Mkr vilket innebär att kassaflödet egentligen ökat med ungefär 60 %. Kassaflödet har men andra ord ökat mindre än den ökade kapitalbindningen.

På kort sikt innebär detta att köpet av Traen innebär en minskad utdelningspotential. Men eftersom den uteblivna utdelning genererar ett tydligt värde inom bolaget (låneamortering som var nödvändig för att kunna genomföra köpet) så är det här ett bra exempel på varför en utdelningssänkning inte alltid är negativ. Pengarna genererar helt enkelt en avkastning inom bolaget som överstiger vad jag kan förvänta mig genom en alternativ placering.

Är aktien i dagsläget rimligt prissatt?

Eftersom jag inte har tillgång till internet medan jag skriver så utgår jag ifrån att aktien kostar 6,5 kr just nu. Priset ger enligt Borsdata.se ett P/E på omkring 22 vilket är mycket högt för ett företag som just nu genomför ett riskfyllt förvärv. Men det här är inte hela sanningen eftersom priset (”P”) beräknas på det nuvarande börsvärdet medan resultatet (”E” p.g.a. engelsk översättning) saknar det resultat som Traen genererade under de första två kvartalen. Dessutom beräknar Formpipe att förvärvkostnader av engångskaraktär belastar resultatet med 10,5 Mkr medan redovisat resultat före skatt var 16,1 Mkr.

P/E talet blir i det här fallet alltså missvisande på grund av förvärvet. På sida 10 i kvartralsrapporten finns även helårssiffror för Traen och Formpipe men tyvärr insisterar Formpipe på att endast redovisa ned till EBITDA nivå. Det finns en viss affärsmässig logik i  EBITDA som nyckeltal men som aktieägare är det mindre intressant och jag ser det ofta som ett ekonomiskt knep för företag att se bättre ut än de är. I Formpipe Softwares fall är det däremot snudd på acceptabelt då dess huvudägare troligtvis siktar på en exit till andra riskkapitalister och då räknar man gärna på EBITDA eftersom lånekostnader och skattekostnader förändras vid köpet.

(Tkr)
2012
2011
Formpipe omsättning
114 121
112 519
Formpipe EBITDA
28 797
30 370
Traen omsättning
198 288
202 734
Traen EBITDA
43 901
40 075
Total omsättning
312 409
315 253
Total EBITDA
72 698
70 445


Om man bortser ifrån ”tråkigheter” har Formpipe alltså gjort en vinst på 72,7 Mkr. Enligt resultaträkningen (sida 7) ser vi att EBITDA ligger på mellan 31,2 (Q4) och 28,7 % (helår) av omsättningen medan vinstmarginalen ligger på mellan 9,8 % och 6,8 %. Ett rättvisande resultat för Formpipe software bör med andra ord bli mellan 30,6 Mkr och 21,2 Mkr. Antalet aktier är 48 935 000 vilket innebär en vinst per aktie på mellan 0,63 och 0,43 kr vilket ger ett P/E på 10,3-15,1 om priset är 6,5 kr.

Personligen skulle jag räkna med en vinst per aktie omkring 0,63 kr eftersom helårsresultatet belastades av kostnader för förvärvet vilket pressade vinstmarginalen. Med ett P/E tal på omkring 10,5 är aktien långtifrån dyr och jag anser att köpet bör baseras på om man tror att Life science delen och synergieffekter kommer att öka vinsten ytterligare.

Det är även tydligt att de personer som köpte fler aktier för 4,4 kr innan nyemissionen gjorde ett riktigt bra köp både kvalitetsmässigt och prismässigt. Jag överväger även att flytta kontoret då morgonsolen blir väldigt påträngande men medan jag jobbade med tabellerna fick jag den här synen på gårdsplan.


lördag 16 februari 2013

Lite semesterbilder från H&M, Zara och andra klädbutiker

När jag har tråkigt så brukar jag ofta låta tankarna vandra och börja fundera på olika former av affärsverksamhet. Eftersom jag tror stenhårt på konceptet "Lynchning" (se tidigare inlägg här) brukar jag även försöka använda en dötid på min arbetsresor till att utvärdera konsumentföretag.

Ett naturligt mål för detta är klädgiganter såsom H&m och Zara eftersom deras lokaler i A-läge ligger placerade strategiskt på promenadstråk nära kollektivtrafiken. Här kommer därför lite bilder och kommentarer från München och Barcelona där jag passerat med kameran i högsta hugg.

München


H&M ligger i typiskt A-läge och hade en intensiv trafik genom dörrarna.

New Yorker butiken var klart mindre och även om det var en del folk såg jag klart färre kassar bland kunderna.


Jag har inte insett att Jack & Jones är ett stort internationellt varumärke men trafiken i butiken imponerar inte trots att läget var ekvivalent med H&M och New Yorker

Jag tror att det här är Zara butiken i München men det jag definitivt kommer ihåg är att den hade näst mest trafik efter H&M.


Barcelona

H&Ms butik utefter huvudgatan söder ut från Pl Katalonya. Var ekvivalent med Zara i både läge (grannar) och kundtrafik. Någonting jag däremot reagerade på var att en stor andel av kunder lämnade den ena butiken för att gå direkt in i den andra. Det finns en viss risk för confirmation bias men jag tycker det är ganska tydligt att H&M och Zara har ett klientel som gillar att gå i båda butikerna (finns även en diskussion om detta i kommentatorsfältet på Gustavs aktieblogg här).
Zaras butik som ligger granne med H&M.

Desigual butiker är vanliga i Barcelona men trots gigantiska reaskyltar med 50 % rabatt så är kundtillströmmningen urusel.
 Jack & Jones har inte lyckats få ett butiksläge på huvudgatan och det verkar även synas på kundtillströmmningen som är signifikant lägre än för H&M och Zara.

New Yorker ligger granne med Jack & Jones men hade även de än dålig kundtillströmmning.

Slutsatser

Det här är självfallet bara punktinsatser jag har gjort i samband med att jag haft dötid på resor i jobbet men jag tycker att tre saker är tydliga.
  • Zara och H&M lockar fler kunder än konkurrenterna.
  • Zara och H&M har både större butiker och ofta finare lägen
  • Zara och H&M delar på samma kunder. Men konkurrensen är inte överdrivet hård då kunderna går mellan butikerna även efter inköp.
På det stora hela tror jag därför att Zara och H&M kan fortsätta expandera utan att tära på varandra. Den stora frågan är snarare om klädmarknadens lågprissegment är tillräckligt attraktivt för att andra aktörer såsom Cubus kommer att ge sig in på marknaden i fler länder vilket kan innebära att lågprismodekakan måste fördelas på fler aktörer.

lördag 9 februari 2013

Luriga rapporter och analyser

Att förutspå framtiden är aldrig rätt men ibland är det tyvärr även svårt att förstå historien. Den senaste veckan har jag träffat på två väldigt bra exempel på varför man måste vara noggrann i sina analyser innan man tar köpbeslut.

Exempel 1: Eolus vinds balansräkning

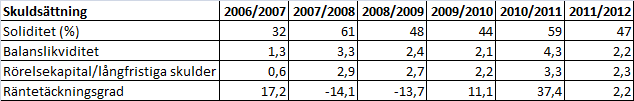
De här siffrorna kommer direkt ifrån Aktiefokus analys av Eolus Q4 rapport. Jag ser ingen större investeringspotential i bolaget men det är oerhört att läsa Aktiefokus uppdateringar helt enkelt eftersom det ger en viss insikt om hur det går för vindkraften. Läser man endast tidningarna är det lätt att bli överentusiastisk men med seriösa bolagsanalyser syns både fördelarna och nackdelarna tydligt.


Den här bilden är hotlinkad från Aktiefokus blogginlägg. Jag räknar med att majoriteten av alla läsare följer båda bloggarna men om du inte gör det så bör du gå till http://www.aktiefokus.se/.
Det som gör att jag tycker att den här bilden är så häftig är att Eolus faktiskt uppfyller Grahams kriterier för "stark ekonomisk ställning" (balanslikviditet över 2 vilket innebär att omsättningstillångarna är dubbelt så stora som de kortfristiga skulderna samt att rörelsekapitalet ska vara större än de långfristiga skulderna). Dessutom är soliditeten "betryggande".


Trots detta befinner sig Eolus i ett dåligt ekonomiskt läge och har gjort det länge (ytterligare ett läsvärt inlägg från Aktiefokus). I det här fallet beror den "starka" finansiella ställningen på att man har väldigt dyra vindkraftverk som omsättningstillgångar. Den finansiella kostnaden för ett vindkraftverk är hög och den genererar ett jämförelsevis dåligt kassaflöde. Därför riskerar Eolus att drabbas av likviditetsbrist trots att man har stora tillgångar.

Generell tolkning av fallet

Att tillgångarna i balansräkningen inte går att sälja till det bokförda värdet är mycket vanligt. Grahams fokus på omsättningstillgångar beror just på att han anser att omsättningstillgångar är lättare att sälja än andra tillgångar. Det här är dock bara en tumregel som ibland slår fel och Eolus vind är ett bra exempel på detta.

Lösning

Titta alltid på det fria kassaflödet (kassaflödet efter investeringsverksamheten) och ränteteckningsgraden (resultatet efter finansiella intäkter dividerade med de finansiella kostnaderna). De kursiverade termerna finns alltid med i koncernens kassaflödesanalys och resultaträkning, så det finns ingen ursäkt att inte göra detta om du investerar i aktier.

Exempel 2: Tvivelaktig haussning av Moberg Derma

Jag följer Moberg Derma med visst intresse och tycker att det är ett bra bolag. Däremot tycker jag att de verkar som att vissa Redeye-analytiker har blivit lite väl marknadsfokuserade i det här fallet. Det som retade mig i det här fallet är följande argument för att Moberg Dermas aktiekurs ska gå upp:

Men är det verkligen rimligt att åsätta noll i värde på Alterna, vilket är vad marknaden gör i dag?
Marknaden verkar ha glömt att Alterna faktiskt har intäkter på drygt 70 miljoner kronor de första nio månaderna 2012.


Att Moberg Dermas aktiekurs ligger kvar vid 40 kr betyder faktiskt  inte att aktieägarna sätter ett värde på 0 kr till 70 Mkr i omsättning (och nästan noll i vinst...). Det betyder att man värderar dessa 70 Mkr i omsättning till 166,5 Mkr vilket inkluderar en utspädning på över 20 % då Moberg Derma emitterat 1 727 779 aktier under året för att finansiera köpet. Marknaden har med andra ord värderat köpet av Alterna till långt mer än vad jag skulle vara villig att betala för verksamheten (P/S tal på över 2 för ett bolag med minimal rörelsemarginal är tvivelaktigt även om en del av marknadsföringskostnaderna kan ses som en investering).

Intressant i fallet är även att man i Redeyes analys gärna påpekar att den riktade emissionen tog in "professionella investerare" vilket får tolkas som en ursäkt till varför de erhöll rabatt på aktieköpen. Men då bör självfallet motfrågan bli varför jag som amatör ska betala mer än de 35,25 kr som "proffsen" anser vara rimligt efter Alterna köpet.

Generell tolkning av fallet

Det finns alltid personer som kan få marknadsdata som oerhört positiva. De farligaste "experterna" är dessutom inte lögnarna eller haussarna utan de som själva övertygat sig själva om att investeringen är perfekt.

Lösning

Genomför dina egna värderingar. Fråga alltid dig själv hur "dyra" dina nuvarande innehav är och jämför med de case som du får tips om genom bloggar eller tidskrifter.

måndag 4 februari 2013

Analys: Millicom

Jag har köpt en aktiepost i Millicom till en kurs på 585 kr och den här analysen bör ses som ett komplement till den jämförelse jag gjorde förra veckan mellan svenska telekombolag (här).

Millicom Q3 2011-Q3 2012

Precis som utlovat av ledningen så har Millicom växt med ca 10 % räknat i lokala valutor. Valutasvängningar har däremot inneburit att intäkterna i dollar endast ökat med 4,2 % då man jämför Q3 2011 och 2012. Precis som i västvärlden har tillväxttakten för kommunikation (SMS+röstsamtal) stannat av medan övriga intäktstyper ökar.


Q3-2012 LC Growth
Communication 816 1,60%
Data service 172 36,70%
Entertainment 92 9,90%
Solutions  38 39,70%
MFS 11 317%
Other (roaming, online services) 70 11%
Totalt 1199

Tillväxtpotential

Hög tillväxt inom specifika segment är oerhört intressant för långsiktiga investerare då det växande segmentet utgör en allt större andel av tillväxten för varje år som den segmentspecifika tillväxten fortgår. De affärsområden som växer snabbast för Millicom är data service (2G och 3G uppkopplingar för data), solutions (telefonsamtal på kredit och annat) samt MFS (penningtransaktioner och betalning).

Eftersom Millicom lanserar sina produkter i olika länder vid olika tidpunkter så är det möjligt att få en fingervisning om hur stor potential olika produkter kan tänkas ha genom att jämföra mer mogna marknader med genomsnittet.


Genomsnittlig
marknadspenetration
Högsta marknadspenetration
SMS 53,4% 79,7%
Data service 12,7% 31,2%
Entertainment 22,4% 36%
Solutions  37,2% 55,00%
MFS 11,2% 33,8%

Särskilt för penningtransaktioner (MFS) tror jag att Millicoms intäkter kan stiga långt över vad potentialen i de bästa områdena antyder. Att överföra pengar mellan länder är långt ifrån trivialt och för många migranter kan överföring via mobilen vara en utmärkt ersättare för postväxlar, brev och banköverföringar.

Det här är dock svårt att bedöma och jag har därför istället satt samman ett räkneexempel där marginalerna är konstanta, tillväxten är densamma som mellan Q3 2011 och 2012 samt att tillväxten upphör då den genomsnittliga marknadspenetrationen når den nivå som i dagsläget finns på den den marknad där tjänsten nått högst penetration.


Q3-2012 Q3-2013 Q3-2014 Q3-2015 Q3-2016
Communication 816 829.056 842.3209 855.798 869.4908
Data service 172 235.124 321.4145 439.3736 487.6
Entertainment 92 101.108 111.1177 122.1183 134.2081
Solutions  38 53.086 56.2 56.2 56.2
MFS 11 33.2 33.2 33.2 33.2
Other (roaming, Online services) 70 77.7 86.247 95.73417 106.2649
Totalt 1199 1329.274 1450.5 1602.424 1686.964
Growth %
10.9% 9.1% 10.5% 5.3%

Det finns med andra ord ett stor utrymme för fortsatt tillväxt inom befintliga affärsområden vilket kan driva intäktsökningarna även med ett stagnerat kommunikationssegment. Därutöver tror jag att både datatjänster och penningtransaktioner kan få sig ett uppsving 2013 då billiga smart phones och ökat förtroende bör driva intäkterna i högre hastighet än tidigare. På längre sikt (bortom 2015) tror jag även att förvärven av internetbutiker och andra tjänster kan generera signifikanta intäkter.

Millicoms nuvarande ställning

Millicoms presentation från Q3 ger även en bättre bild över hur stora marknadsandelar Millicom har samt hur stor andel av befolkningen som äger ett mobilabonnemang (siffror över 100 % innebär att snitter är högre än ett abonnemang per person) och jag kompletterar därför den tidigare jämförelsen med dessa.


Marknadandel Position Marknadspenetration
El Salvador 41,6% 1/5 116,5%
Guatemala 53,9% 1/3 91,4%
Honduras 70,4% 1/4 79,7%


Bolivia 37,0% 2/3 70,8%
Colombia 11,2% 3/3 105,4%
Paraguay 56,7% 1/4 99,1%


Tchad 55,2% 1/2 30,7%
Västra-Kongo 33,8% 1/5 59,3%
Ghana 17,6% 2/5 72,3%
Mauritius 41,9% 2/3 95,0%
Rwanda 37,2% 2/3 32,7%
Senegal 31,3% 2/4 64,9%
Tanzania 31,9% 2/7 42,3%

Sammanfattning

Jag har köpt Millicom då jag anser att direktavkastningen är godkänd samtidigt som flera tillväxtområden innebär att vi kan räkna med en fortsatt tillväxt på cirka 10 % om året. Dessutom har Millicom ytterligare potential då deras mobildatanät ger dem goda möjligheter att expandera inom penningtransaktioner och internethandel.

Dessutom står Millicom väl positionerat för att dra nytta av fortsatt ekonomisk tillväxt i Afrika då man knutit till sig en stor andel fattiga kunder som i dagsläget ej genererar lönsamhet (läs mer här). På kort sikt kan man se det som en form av effektivt biståndsarbete men på längre sikt tror jag även att dessa kunder kommer att bli värdefulla rent ekonomiskt.

onsdag 30 januari 2013

Korrigering av mina uträkningar kring Millicom

Efter jämförelsen av Telia, Tele2 och Millicom har jag nagelfarit Millicom för att bekräfta att aktien verkligen är köpvärd. Planen är att även publicera den på bloggen men eftersom jag redan lagt upp jämförelsen tycker jag att det är rimligt att korrigera information som förändrats under 2012 för Millicom.

Under 2012 har Millicom satsat stort på mervärdestjänster och även börjat subventionera mobiltelefoner precis som mobiloperatörer i väst brukar göra. Målet med det här är att öka datatrafiken och minska kundomsättningen vilket leder till högre marginaler på sikt.

Nackdelen är att mitt antagande om fritt kassaflöde blir fel och att den kortsiktiga utdelningspotentialen blir mindre.

Hittills i år har Millicom levererat ett kassaflöde på 309 MUSD. Om vi extrapolerar det till helår innebär det ett kassaflöde på 412 MUSD vilket möjliggör en utdelning på 3,8 USD per aktie eller ca 24,2 SEK vilket innebär en utdelning på 4,2 %. Enligt utdelningspolicyn så ska 2/3 av kassaflödet gå till utdelning och 1/3 till återköp vilket innebär att vi kan räkna med ca 3 % direktavkastning med nuvarande kassaflöde.

Situationen är dock ännu mer komplicerad än så då finanschefen på Millicoms Q3 telefonkonferens beskrev läget med skatter och andra kostnader som belastat Q3. Det totala kassaflödet för 2012 beräknas enligt honom därför bli 735 MUSD då kostnader som normalt belastar Q4 redan är betalda. Med tanke på att resultatet i Q3 med kassaflöde och EBIT ligger väldigt nära deras prognos som gavs redan i april tror jag att han mycket väl kan ha rätt om dessa kassaflöden.

Det skulle ge ett kassaflöde på 6.75 USD per aktie (43 SEK) eller en direktavkastning på 7,35 % eller ca 5 % när man korrigerar för aktieåterköp.

Köpläget är alltså inte fullt så glasklart som den verkade när man bara tittade på årsredovisningarna. Det här är även fullt normalt och enligt min erfarenhet är övertygelse ofta omvänt proportionellt mot hur väl påläst man är.

Om du hittar ett köpläge som du tycker är självklart och det skriks "all in", kan du alltså dra slutsatsen att du måste läsa på mer om bolaget.

Jag kan även tipsa om Seeking Alpha som släpper nedskrivna versioner av de telefonkonferenser som genomförs efter kvartalsrapporter och kräver ett medlemskap (graits). Den för Millicoms Q3 finns här.

Det här var även mitt 25:e blogginlägg vilket påminner mig om att jag bör gratulera Lundaluppen som ungefär samtidigt nådde 500 blogginlägg.